La deuda de Francia ha dejado de ser un dato incómodo en una hoja de cálculo para convertirse en una variable de mercado. El euro ha caído a mínimos de 17 meses frente al dólar y la prima que exige el mercado para comprar bonos franceses a diez años en lugar de Bunds alemanes llegó a superar los 150 puntos básicos, niveles que no se veían desde la crisis de deuda soberana de 2011. El titular fácil sería decir que “vuelve la crisis del euro”. El útil es otro: Francia está enseñando dónde termina la tolerancia del mercado cuando un país grande combina deuda elevada, déficit persistente, crecimiento modesto y una factura de intereses que acelera.
Eso no significa que Francia sea Grecia en 2012, ni que esté a una subasta fallida de una crisis de solvencia. Significa algo más sutil y, precisamente por eso, más importante para un inversor: el mercado está empezando a cobrar una prima adicional por la dificultad política de corregir las cuentas públicas. Y cuando esa prima aparece en la segunda economía de la eurozona, el problema deja de caber dentro de las fronteras francesas.
La deuda de Francia ya no es un problema francés
Eurostat situó la deuda pública francesa en el 117,6% del PIB al cierre del primer trimestre de 2026. Es el tercer ratio más alto de la Unión Europea después de Grecia e Italia y, además, subió cuatro puntos porcentuales frente al mismo trimestre de 2025. Mientras tanto, el conjunto de la eurozona estaba en el 88,9%.
Una deuda alta, por sí sola, no provoca una crisis. Japón lleva décadas demostrando que los balances públicos pueden ser enormes si el mercado confía en la arquitectura institucional, la base inversora y la capacidad de refinanciación. Lo que cambia el precio es la combinación. Francia llega a este episodio con un déficit público que el propio Gobierno estima alrededor del 5,4% del PIB en 2026, una economía que Banque de France espera que crezca apenas un 0,4% este año y un Parlamento en el que aprobar un ajuste fiscal grande es políticamente difícil.
El presupuesto de 2027 intenta responder a ese problema con un objetivo de déficit del 5% del PIB y un esfuerzo total de saneamiento de 54.000 millones de euros. El mercado, sin embargo, no compra promesas presupuestarias como si fueran bonos del Tesoro alemán. Las descuenta según su credibilidad, su viabilidad parlamentaria y el coste de ejecutarlas sin hundir todavía más el crecimiento.
El problema no es solo la deuda: es el precio de refinanciarla
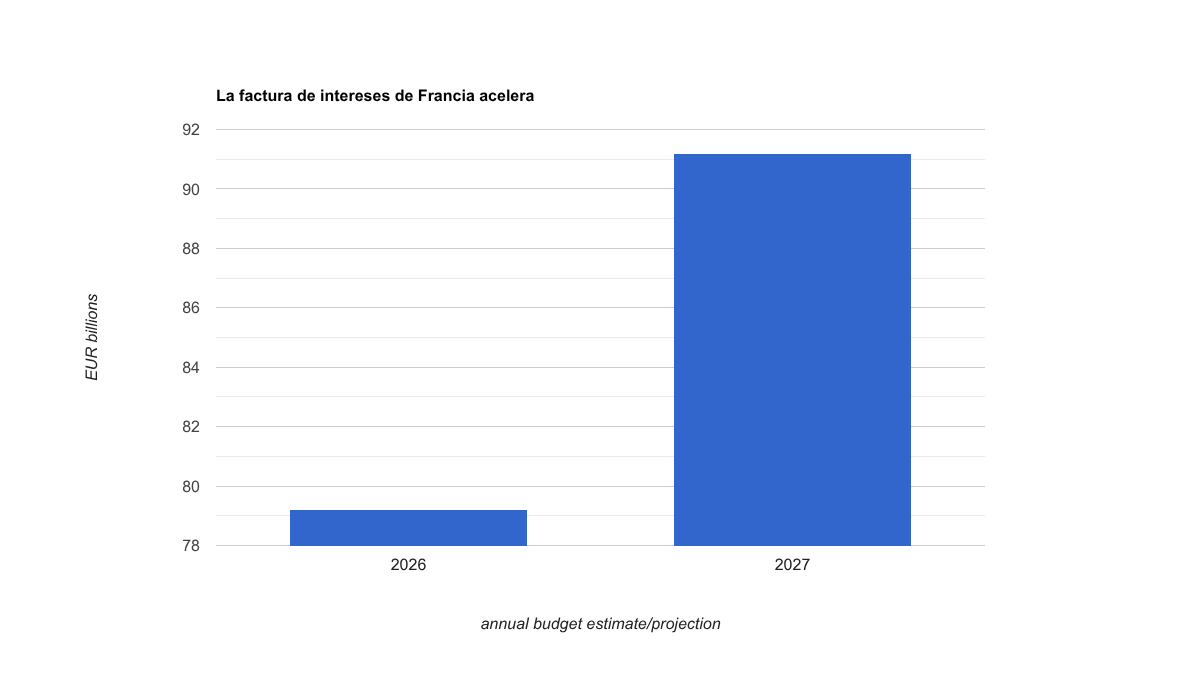
El mecanismo realmente importante aparece cuando una deuda grande empieza a refinanciarse a tipos más altos. El Gobierno francés estima que la carga de intereses pasará de 79.200 millones de euros en 2026 a 91.200 millones en 2027. Es un aumento de unos 12.000 millones en un año: dinero que no construye infraestructura, no reduce impuestos y no mejora servicios públicos. Simplemente paga el precio acumulado de financiar el pasado a un coste más alto.
Agence France Trésor calcula que las necesidades de financiación del Estado alcanzarán 339.700 millones de euros en 2027, 28.000 millones más que en la actualización de 2026. Solo el aumento de amortizaciones de deuda a medio y largo plazo aporta 19.400 millones a esa subida. Dicho de otra forma: una parte creciente de la discusión fiscal francesa no depende de cuánto quiera gastar París el año que viene, sino de cuánto capital tenga que reciclar para mantener funcionando una estructura de deuda ya existente.
Por eso la subida de la rentabilidad del bono francés importa aunque no haya ninguna amenaza inmediata de impago. Cada punto básico adicional que se consolida durante suficiente tiempo va entrando poco a poco en el coste medio de la deuda. El deterioro es lento al principio, casi aburrido. Después empieza a comerse el margen presupuestario. Las crisis fiscales suelen parecer repentinas solo si se ignoran los años en que la aritmética se fue volviendo menos amable.
Por qué esto no es Grecia 2012
La comparación con la crisis del euro sirve para medir el estrés, pero puede confundir si se convierte en una equivalencia. Francia emite en una moneda común respaldada por una arquitectura monetaria mucho más desarrollada que la de 2011, tiene un mercado de deuda profundo y líquido y forma parte del núcleo político y financiero de la unión monetaria. No existe hoy el mismo riesgo de redenominación ni la misma combinación de rescate, salida del euro y colapso bancario que definió el caso griego.
Además, Europa aprendió a construir cortafuegos. El BCE dispone del Transmission Protection Instrument, diseñado para combatir movimientos de mercado “injustificados y desordenados” que amenacen la transmisión de la política monetaria. La existencia del TPI cambia la cola de riesgos respecto a 2012. No elimina la disciplina del mercado.
Ese matiz es crucial. El TPI no promete comprar bonos cada vez que una prima de riesgo resulta políticamente incómoda. El propio BCE establece criterios fiscales y macroeconómicos, incluida la sostenibilidad de la deuda y el cumplimiento del marco fiscal europeo. Francia sigue dentro de un procedimiento de déficit excesivo de la UE, con una recomendación para corregirlo antes de 2029. Eso no significa que el país quede automáticamente excluido de cualquier apoyo: significa que la decisión no es mecánica y que la distinción entre un movimiento “injustificado” y uno explicado por fundamentales importa mucho.
Joachim Nagel, miembro del Consejo de Gobierno del BCE, lo resumió de manera bastante menos dramática que los titulares: las herramientas de compra existen para proteger la transmisión de la política monetaria y la estabilidad de precios, no para fijar un nivel concreto de spread soberano. Un cortafuegos evita que el incendio salte de edificio. No convierte en gratuito acumular material inflamable.
Por qué el euro puede sufrir antes de que exista una “crisis”
La moneda común ya está mostrando esa tensión. Cuando aumenta la prima de riesgo de un país periférico pequeño, el mercado puede tratarlo como un problema local. Cuando el estrés aparece en Francia, el cálculo cambia: cualquier respuesta del BCE afecta a una economía que representa una parte sustancial de la eurozona y complica el equilibrio entre inflación, tipos y estabilidad financiera.
El euro puede debilitarse por tres vías. Primero, porque los inversores extranjeros exigen más compensación para mantener activos europeos. Segundo, porque una mayor fragmentación financiera reduce el atractivo relativo de la moneda como alternativa al dólar. Y tercero, porque el BCE puede tener menos libertad para endurecer la política monetaria si cada subida adicional de tipos amplifica los problemas fiscales de los Estados más endeudados.
Ese tercer canal es especialmente incómodo ahora. La inflación de la eurozona volvió a acelerarse en septiembre, mientras Francia combina crecimiento débil con un coste de financiación elevado. El BCE preferiría que la inflación y la estabilidad financiera pidieran exactamente lo mismo. Los mercados rara vez ofrecen una cortesía semejante.
La diferencia entre solvencia y credibilidad
Conviene separar dos preguntas. La primera es si Francia puede pagar su deuda. La respuesta hoy sigue siendo sí: tiene capacidad tributaria, acceso a un mercado enorme, instituciones sólidas y respaldo de una unión monetaria con instrumentos de estabilización. La segunda pregunta es cuánto tiene que pagar para que los inversores acepten seguir financiándola. Ahí es donde la respuesta se está deteriorando.
El FMI no describe una economía al borde del impago. Habla de una economía resiliente, pero con déficits altos, crecimiento modesto y presiones de gasto crecientes. Su recomendación es menos espectacular y más difícil de ejecutar: una estrategia plurianual creíble de consolidación fiscal, basada en medidas de calidad y reformas que protejan el crecimiento. Esa palabra —creíble— es la que el mercado está intentando poner precio.
Banque de France aporta la otra mitad de la historia. Su escenario central prevé solo un 0,4% de crecimiento en 2026 y un desempleo del 8,4% al final del año. Ajustar las cuentas cuando la economía crece poco es políticamente más duro y macroeconómicamente más delicado. Recortar demasiado rápido puede debilitar el crecimiento; recortar demasiado poco puede elevar la prima de riesgo. El margen de error se estrecha por ambos lados.
Qué tendría que pasar para que el mercado se calme
La señal más importante no sería una rueda de prensa del BCE ni una sesión positiva del CAC 40. Sería que el mercado empezara a creer en una trayectoria fiscal ejecutable. Eso implica que el presupuesto sobreviva al proceso parlamentario sin perder su capacidad de reducir el déficit, que las medidas no dependan de supuestos de crecimiento demasiado optimistas y que la deuda deje de subir más rápido que la economía durante varios años.
También ayudaría una relajación del entorno global de tipos. Una caída sostenida de las rentabilidades soberanas europeas reduce el coste marginal de refinanciación incluso sin grandes cambios fiscales. Pero confiar únicamente en que el mercado haga el trabajo es una estrategia frágil: si el Bund baja mientras el OAT francés no lo hace, la prima de riesgo puede seguir ampliándose aunque el nivel absoluto de tipos parezca menos agresivo.
Para entender por qué el precio del dinero importa tanto, resulta útil mirar el caso español: en nuestro análisis de los bonos del Estado cerca del 4% explicamos cómo una rentabilidad mayor cambia simultáneamente el atractivo para el ahorrador y el coste para el emisor. En Francia la misma mecánica opera a una escala fiscal mucho mayor. Y el componente energético tampoco es menor: el nuevo vínculo entre gas e inflación europea puede limitar el margen del BCE para aliviar condiciones financieras si el crecimiento decepciona.
Qué debe vigilar un inversor
- OAT-Bund a 10 años: si la prima vuelve a superar de forma sostenida la zona de 150 puntos básicos o empieza a comprimirse.
- Coste absoluto del OAT francés: una prima estable puede seguir siendo dolorosa si suben los tipos europeos en conjunto.
- Ejecución presupuestaria: no solo el objetivo del 5% de déficit para 2027, sino qué medidas sobreviven al Parlamento y cuánto ajuste es realmente recurrente.
- Necesidades de financiación: el programa de emisión y las amortizaciones importan porque determinan cuánto papel debe absorber el mercado.
- EUR/USD y EUR/CHF: una caída del euro acompañada de widening soberano señalaría que el problema fiscal está transmitiéndose a la moneda.
- Lenguaje del BCE: distinguir entre preocupación por transmisión monetaria y disposición real a activar herramientas extraordinarias.
La deuda de Francia no necesita convertirse en una crisis para afectar a carteras europeas. Basta con que eleve el tipo de descuento, presione a los bancos, debilite al euro y reduzca el margen del BCE. Ese es el error de mirar únicamente la pregunta binaria “¿habrá rescate?”. Entre la normalidad y un rescate existe un territorio enorme en el que el capital se encarece y las decisiones cambian.
Si quieres seguir nuestras lecturas de mercado, macro y riesgo patrimonial, puedes seguir Broker Inteligente en Telegram.