Los bonos del Estado españoles acaban de enviar una señal que merece más atención que el titular de una subasta: la obligación a diez años se adjudicó con una rentabilidad marginal del 3,964%, frente al 3,545% de la subasta anterior. España sigue encontrando compradores, pero el dinero a largo plazo se ha encarecido con rapidez.
Para el ahorrador, esto tiene una lectura menos dramática y bastante más útil. La renta fija soberana vuelve a ofrecer rentabilidades nominales que hace pocos años parecían exóticas. Para el Estado, en cambio, cada refinanciación futura será más cara si este régimen persiste. La misma cifra puede ser una oportunidad para quien presta y una factura creciente para quien pide prestado.
Bonos del Estado cerca del 4%: qué ocurrió en la subasta
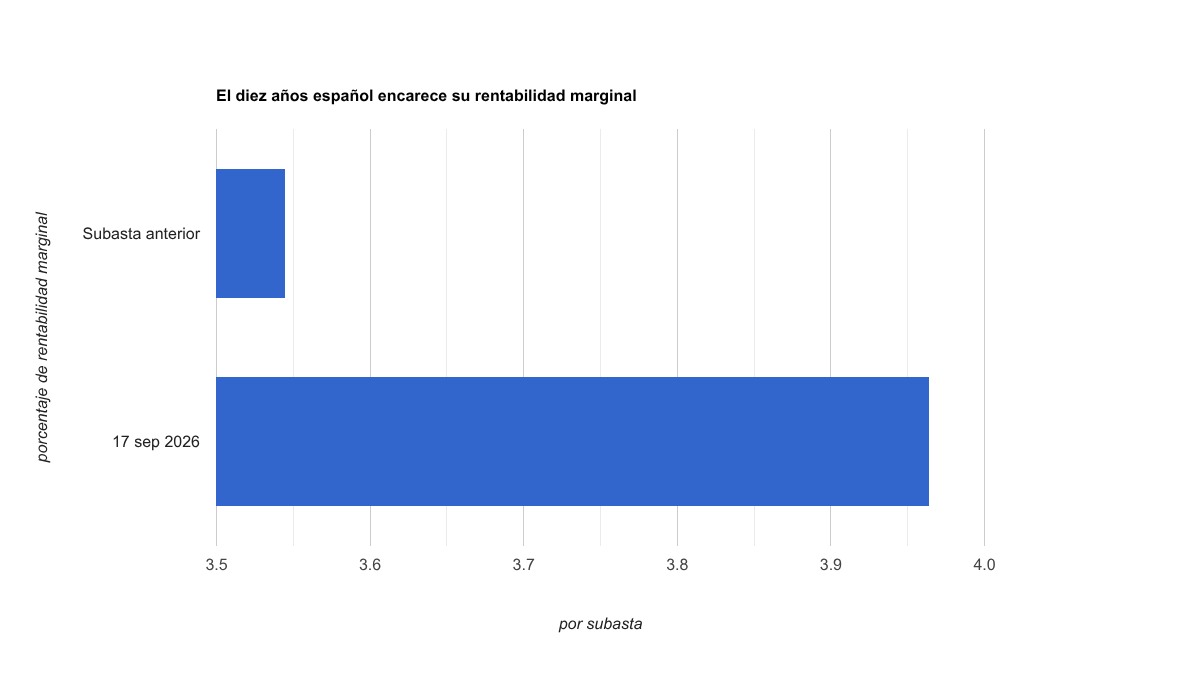
El Tesoro adjudicó 5.740,3 millones de euros en tres referencias con vencimientos residuales de aproximadamente 5,6, 8,1 y 10 años. En las tres, la rentabilidad marginal superó el 3,5%. La referencia a diez años concentró 2.689,37 millones y cerró en el 3,964%.
La demanda no desapareció. En el diez años se solicitaron 4.589,53 millones frente a 2.689,37 millones adjudicados, una ratio de cobertura de 1,71 veces. Eso evita una interpretación demasiado fácil: una rentabilidad mayor no significa automáticamente que exista una crisis de confianza. Significa que el precio exigido por el mercado para prestar a ese plazo ha subido.
Además, el movimiento llega justo después de que el BCE elevase sus tres tipos oficiales en 25 puntos básicos. La facilidad de depósito está ahora en el 2,50%, la refinanciación principal en el 2,65% y la facilidad marginal de crédito en el 2,90%. Cuando el banco central encarece el precio del dinero y el mercado exige más prima a largo plazo, las nuevas emisiones soberanas tienen que competir en un escaparate bastante menos barato.
El cupón no es la rentabilidad: la confusión que cuesta dinero
La obligación a diez años tiene un cupón del 3,40%, pero la subasta produjo una rentabilidad marginal del 3,964%. No hay contradicción. El cupón es el pago contractual calculado sobre el nominal; la rentabilidad depende también del precio al que se compra el bono.
En esta subasta, el precio mínimo aceptado de la referencia a diez años fue 95,380 por cada 100 de nominal, antes de incorporar el cupón corrido. Comprar por debajo de 100 y recuperar 100 al vencimiento añade una ganancia de capital que se suma a los cupones. Por eso un bono con cupón del 3,40% puede ofrecer una rentabilidad cercana al 4% si se adquiere con descuento.
Esta distinción es esencial para comparar deuda pública con depósitos, fondos monetarios u otros bonos. Mirar solo el cupón equivale a comparar coches por el tamaño del depósito de combustible: es un dato real, pero no responde a la pregunta que probablemente queríamos hacer.
Qué gana realmente un inversor si mantiene el bono hasta vencimiento
La rentabilidad a vencimiento es una estimación del retorno anualizado que obtendría un comprador si adquiere el bono al precio considerado, cobra los pagos previstos y lo mantiene hasta que el Tesoro devuelve el nominal, bajo los supuestos habituales del cálculo. No es una promesa de rentabilidad anual idéntica cada año ni elimina otros factores como fiscalidad, costes o reinversión de cupones.
Si el inversor vende antes del vencimiento, entra otra variable: el precio de mercado. Cuando las rentabilidades exigidas suben, el precio de los bonos existentes tiende a bajar; cuando las rentabilidades bajan, tiende a subir. Cuanto mayor es la duración, mayor suele ser la sensibilidad del precio.
Por eso ‘los bonos pagan casi un 4%’ no equivale a ‘no pueden perder dinero’. Un inversor que mantenga hasta vencimiento tiene una experiencia económica distinta de otro que necesite vender dentro de seis meses.
La parte incómoda: un 3,964% nominal no es un 3,964% real
El BCE acaba de elevar sus previsiones y espera que la inflación general de la eurozona promedie un 3,0% en 2026, un 2,5% en 2027 y un 2,1% en 2028. Eso no permite restar mecánicamente una cifra de otra y declarar una rentabilidad real garantizada: el bono vive diez años y la inflación futura es incierta.
Pero sí obliga a formular correctamente la comparación. La rentabilidad nominal ha mejorado mucho; el poder adquisitivo que conservará depende de la inflación durante toda la vida de la inversión. Si la inflación converge hacia el 2%, un rendimiento nominal cercano al 4% tiene una lectura. Si la energía u otros shocks mantienen la inflación persistentemente más alta, tiene otra.
La renta fija ha vuelto a pagar por esperar. No ha abolido la inflación.
Por qué esto también importa aunque nunca compres deuda pública
Los rendimientos soberanos son parte del precio base del dinero. Cuando suben, cambian el listón contra el que compiten otros activos y productos financieros.
Un depósito mediocre resulta menos atractivo si el Estado ofrece más rentabilidad. Un bono corporativo tiene que pagar una prima suficiente sobre la deuda soberana para compensar su riesgo adicional. Una acción cara debe justificar por qué merece asumir volatilidad empresarial cuando existe una alternativa de renta fija con rendimiento superior al de años anteriores. Y las nuevas hipotecas y la financiación empresarial operan dentro del mismo régimen de tipos, aunque no repliquen mecánicamente el bono español a diez años.
Ese es el efecto de segundo orden importante: no estamos observando solo una subasta. Estamos viendo cómo cambia el coste de oportunidad del capital en euros.
Más rentabilidad para el ahorrador, más coste para España
La otra cara aparece en las cuentas públicas. El Banco de España estima que la deuda de las Administraciones Públicas se situó en julio en el 99,9% del PIB, por debajo del 100% por primera vez desde febrero de 2020. La ratio ha mejorado, pero el importe nominal de deuda siguió creciendo un 3,8% interanual.
Eso permite sostener dos ideas a la vez sin necesidad de elegir una narrativa cómoda. La posición relativa de deuda sobre PIB ha mejorado y, al mismo tiempo, refinanciar deuda en un entorno de tipos más altos puede elevar gradualmente la factura de intereses.
Gradualmente es la palabra importante. El Estado no refinancia toda su deuda hoy. El coste medio del stock se ajusta conforme vencen emisiones antiguas y son sustituidas por otras nuevas. Una subasta al 3,964% no convierte mañana todo el pasivo español en deuda al 4%. Pero si los tipos actuales persisten durante años, una parte creciente del stock acabará cruzando hacia ese nuevo régimen.
La pregunta útil ya no es si el 4% ‘es bueno’
Para un ahorrador, la respuesta depende del horizonte, la necesidad de liquidez, la inflación que quiera proteger, la fiscalidad y el riesgo de tener que vender antes de vencimiento. Para el Tesoro, depende de cuánto tiempo permanezca elevado el coste marginal de financiación y de cómo evolucionen crecimiento, déficit y deuda.
Lo que sí podemos decir es que el tablero ha cambiado. Durante años, la deuda pública europea obligaba al inversor conservador a aceptar rendimientos extraordinariamente bajos. Ahora los bonos del Estado vuelven a competir seriamente por el capital.
Y esa competencia se extiende mucho más allá del mercado de bonos. Cuando el activo soberano paga más, casi todo lo demás tiene que volver a explicar por qué merece nuestro dinero.
Para seguir los cambios de tipos, inflación y renta fija que están redefiniendo el precio del dinero, puedes seguir Broker Inteligente en Telegram.
Este contenido es informativo y educativo. No constituye asesoramiento financiero personalizado ni una recomendación de compra o venta.