El Treasury a 10 años ha cruzado el 5% justo cuando el petróleo vuelve a tensar la inflación y la Reserva Federal entra en una reunión decisiva. El número redondo llama la atención, pero el Treasury a 10 años no se vuelve peligroso mágicamente al pasar de 4,99% a 5,00%. Lo importante es lo que ese nivel revela: el precio del dinero a largo plazo está subiendo incluso antes de saber qué hará mañana la Fed.
Eso cambia la pregunta útil. No se trata de adivinar si el banco central subirá 25 puntos básicos. Se trata de entender por qué un bono soberano a diez años pagando alrededor del 5% puede endurecer las condiciones financieras por su cuenta y por qué una decisión de la Fed, incluso una subida, no garantiza que los tipos largos bajen.
El Treasury a 10 años al 5% no es una barrera mágica
Los mercados adoran los números redondos porque son fáciles de recordar. La economía tiene menos sentido del espectáculo.
Un rendimiento del 5,00% no activa ningún mecanismo que estuviera apagado en 4,99%. Pero sí concentra tres fuerzas que llevan semanas acumulándose: más presión inflacionaria por energía, expectativas de una política monetaria más restrictiva y una prima mayor exigida para inmovilizar capital durante muchos años.
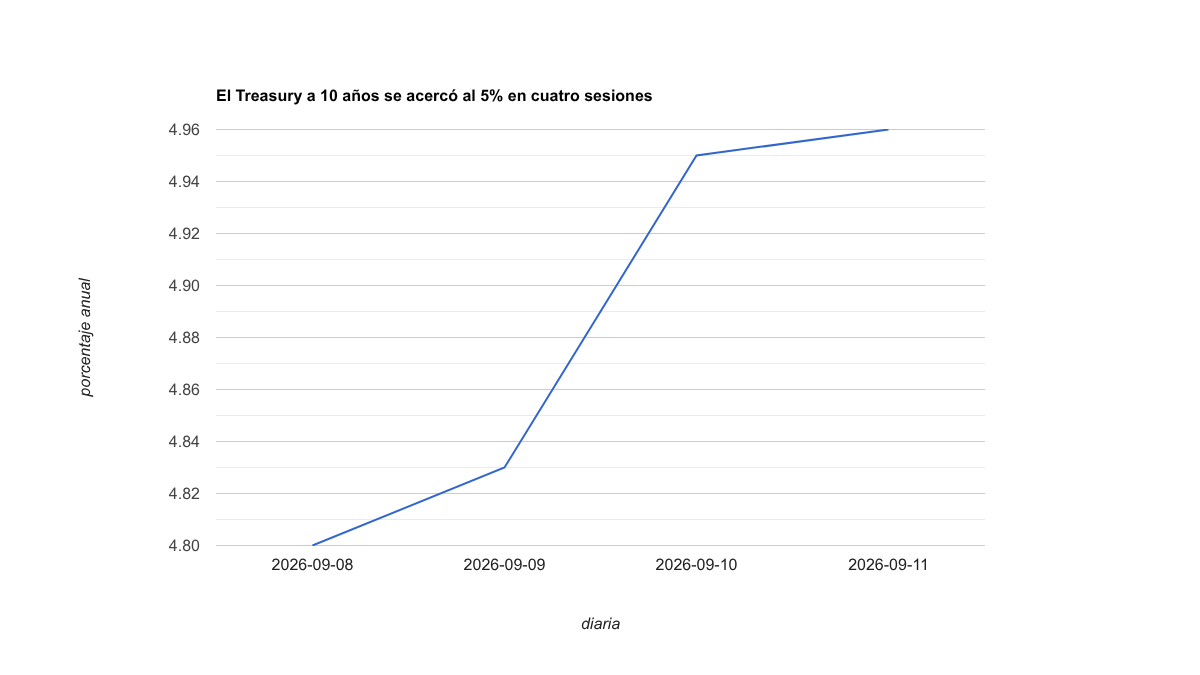
La referencia oficial de la Reserva Federal situó el rendimiento constante a diez años en 4,80% el 8 de septiembre, 4,83% el día 9, 4,95% el 10 y 4,96% el 11. En el mercado intradía, el rendimiento ha superado después el 5% y ha alcanzado niveles no vistos desde 2023.
La velocidad importa tanto como el nivel. Cuando el activo que sirve de referencia para valorar buena parte del sistema financiero aumenta su rentabilidad en poco tiempo, otros activos tienen que volver a justificar su precio.
Por qué el Treasury a 10 años importa aunque mañana la Fed sorprenda
La Fed controla de forma directa el precio del dinero a muy corto plazo. El bono a diez años es otra criatura. Su rendimiento incorpora la trayectoria esperada de los tipos cortos, inflación, crecimiento y una compensación por asumir duración e incertidumbre durante una década.
Por eso una subida de 25 puntos básicos mañana no implica automáticamente un 10 años más alto. Si el mercado interpreta la decisión como suficiente para contener la inflación, los tipos largos podrían estabilizarse o incluso bajar. Y una pausa tampoco garantiza alivio: si se percibe como tolerancia frente a una inflación más persistente, el tramo largo podría exigir todavía más rentabilidad.
Ésta es la distinción que suele perderse en el titular «Fed sube = bonos caen». El precio del bono responde a lo que la decisión cambia sobre el futuro, no únicamente al movimiento de hoy.
El petróleo ha vuelto a conectar inflación, bonos y divisas
La nueva presión no aparece en el vacío. El Brent se mantiene por encima de 100 dólares después de nuevos ataques sobre infraestructura saudí y de la interrupción del oleoducto East-West, una de las rutas que permite a Arabia Saudí evitar el Estrecho de Ormuz.
La importancia del cuello de botella es cuantificable. La EIA estimó que por Ormuz circularon 20,9 millones de barriles diarios de petróleo y líquidos en la primera mitad de 2025. En el segundo trimestre de 2026, en plena disrupción, el flujo había caído a 4,9 millones. Las alternativas por oleoducto pueden compensar solo una parte.
Un petróleo caro entra primero por energía y combustibles. Si persiste, puede filtrarse después a transporte, producción, alimentos y expectativas. Investigación de la propia Reserva Federal encuentra que esos efectos de segunda ronda son menores que el impacto directo sobre energía, pero pueden ser estadísticamente significativos y prolongados.
Eso explica por qué el mercado de bonos no necesita esperar varios meses para reaccionar. Los precios al consumidor tardan; las expectativas financieras no.
El 5% compite directamente con las acciones
Cuando un Treasury ofrece alrededor de 5%, el inversor dispone de una alternativa soberana con una rentabilidad nominal considerable. Eso no significa que deba vender acciones. Significa que la renta variable tiene que superar un listón más alto.
La matemática es especialmente incómoda para empresas cuyo valor depende de beneficios lejanos. Un tipo de descuento mayor reduce el valor presente de esos flujos. Por eso las compañías de crecimiento y los proyectos intensivos en capital pueden ser sensibles a un movimiento persistente de los tipos largos incluso cuando sus ingresos siguen creciendo.
La palabra clave es persistente. Un pico de horas puede producir volatilidad. Un régimen de meses cerca del 5% cambia decisiones de financiación, valoraciones y coste de oportunidad.
La transmisión ya sale de Wall Street
Los tipos largos no son un problema reservado a gestores de bonos. La hipoteca fija estadounidense a 30 años promedió 6,76% en la semana del 10 de septiembre, frente a 6,71% una semana antes y 6,35% un año antes, según Freddie Mac.
La transmisión no es uno a uno, pero el mecanismo es claro: mayor rentabilidad exigida a la deuda pública de largo plazo eleva la referencia sobre la que se valoran hipotecas y muchas formas de financiación empresarial. Empresas que refinancian, compradores de vivienda y gobiernos locales terminan compitiendo por capital en un entorno más caro.
Y ahí aparece un efecto de segundo orden: el problema no es solo que financiarse cueste más hoy. Proyectos que parecían rentables con capital barato pueden dejar de superar el umbral de rentabilidad. La inversión se vuelve más selectiva.
Por qué el 5% no cuenta una sola historia
Sería cómodo atribuir toda la subida al petróleo. También sería incompleto.
El rendimiento a diez años puede subir porque el mercado espera tipos oficiales más altos durante más tiempo, porque aumenta la inflación esperada, porque mejora el crecimiento, porque los inversores exigen más prima por plazo o porque la oferta de deuda debe encontrar compradores a precios más atractivos. Varias fuerzas pueden actuar simultáneamente.
Esto importa porque cada causa tiene una invalidación diferente. Si el petróleo cae con fuerza y los yields siguen altos, la energía no era toda la historia. Si la Fed endurece el mensaje y el 10 años baja, el mercado puede estar comprando credibilidad antiinflacionaria. Si datos económicos más débiles tampoco consiguen bajar el tramo largo, la prima por duración y la oferta fiscal merecen todavía más atención.
El 5% es, por tanto, menos un diagnóstico que una señal para abrir el capó.
Qué debería mirar un inversor después de la Fed
La reacción más informativa no será necesariamente la primera vela después del comunicado. Conviene separar el 2 años del 10 años. El primero suele reaccionar con mayor sensibilidad a la trayectoria esperada de la política monetaria; el segundo añade crecimiento, inflación y prima por plazo.
Si ambos suben con fuerza, el mercado estaría descontando un régimen monetario más duro. Si el 2 años sube pero el 10 años se estabiliza, podría estar interpretando que un endurecimiento hoy reduce parte del riesgo inflacionario futuro. Si el 10 años continúa subiendo aunque el 2 años se calme, el problema se desplaza hacia la duración: inflación de largo plazo, oferta, prima por plazo o confianza fiscal.
También conviene mirar petróleo y dólar. Un nuevo salto del crudo acompañado por yields y dólar al alza mantendría la presión sobre activos sensibles al coste de capital. Una normalización energética eliminaría una pieza importante del shock, aunque no necesariamente las demás.
La conclusión incómoda: la Fed no tiene el monopolio del endurecimiento
El mercado suele tratar cada reunión de la Fed como si un comité pudiera decidir por sí solo el precio global del dinero. No puede.
La Fed decide el tipo oficial. El mercado decide qué rentabilidad exige para prestar a diez o treinta años. Cuando el Treasury a 10 años ronda el 5%, esa segunda decisión empieza a endurecer hipotecas, financiación y valoraciones sin necesidad de esperar otra votación.
Por eso el dato importante después de mañana no será solo si la Fed sube o mantiene. Será si consigue cambiar la trayectoria que el mercado exige para financiar el futuro.
El 5% no es una pared. Es un precio. Y ahora mismo ese precio está diciendo que el capital de largo plazo vuelve a ser caro.
Para seguir cómo la decisión de la Fed cambia —o no— esta lectura de bonos, petróleo y dólar, puedes unirte al Telegram de Broker Inteligente.
Información general y educativa. No constituye recomendación de inversión personalizada.