La deuda de la IA está dejando de ser una nota al pie de la revolución tecnológica. Morgan Stanley estimó que la emisión global de deuda vinculada a inteligencia artificial alcanzó casi 236.000 millones de dólares entre enero y mayo de 2026, aproximadamente cuatro veces el ritmo del mismo periodo de 2025. Su previsión para el conjunto del año ronda los 570.000 millones.
El dato impresiona, pero la parte más importante está detrás: una fracción creciente de la infraestructura de IA ya no se financia únicamente con la caja de las grandes tecnológicas. Entran bonos, préstamos para proyectos, crédito privado, arrendamientos a muy largo plazo, vehículos separados y garantías contingentes. Eso no significa que exista una montaña de deuda secreta. Significa algo más incómodo: para medir el riesgo ya no basta con mirar una sola línea del balance.
La deuda de la IA está cambiando de forma, no solo creciendo
Durante años, las grandes tecnológicas parecían tener un superpoder financiero: generaban tanta caja que podían invertir, recomprar acciones y mantener balances excepcionalmente sólidos al mismo tiempo. La carrera por la IA está tensionando ese modelo.
Los centros de datos requieren terrenos, servidores, redes, refrigeración y cantidades extraordinarias de electricidad. Parte de ese gasto se paga directamente. Otra parte se financia emitiendo bonos. Y otra se desplaza hacia estructuras en las que un tercero posee o financia el activo mientras la tecnológica se compromete a utilizarlo, alquilarlo o respaldar parte de su valor.
El resultado es que dos empresas pueden construir capacidad informática similar y mostrar perfiles contables muy distintos. Una puede endeudarse directamente para construir un centro de datos. Otra puede firmar un arrendamiento futuro con el propietario del activo. Una tercera puede participar en un vehículo separado y añadir garantías que solo se convierten en pagos si se cumplen determinadas condiciones.
El silicio es el mismo. El riesgo financiero no.
Meta ofrece una radiografía bastante útil
El último 10-Q de Meta permite ver por qué conviene abandonar la idea de que todo cabe en deuda sí o deuda no. A 30 de junio, la compañía declaraba 84.000 millones de dólares de principal en bonos a largo plazo. Solo en mayo había emitido 25.000 millones en nuevas notas.
Al mismo tiempo, Meta registraba aproximadamente 279.000 millones de dólares en obligaciones de arrendamientos que todavía no habían comenzado, principalmente relacionadas con centros de datos, colocación e infraestructura de red. También declaraba 349.310 millones de compromisos contractuales no cancelables, vinculados sobre todo a capacidad cloud de terceros e inversiones en servidores, red, centros de datos y otros activos.
Es importante no sumar esas cifras alegremente y llamarlas deuda. No son categorías equivalentes y pueden solaparse económicamente. Un compromiso de compra futuro, un arrendamiento no iniciado, un bono y una garantía contingente tienen tratamientos contables y perfiles de riesgo diferentes.
Pero tampoco sería sensato ignorarlos. Son promesas sobre caja futura. Y cuanto mayor sea la infraestructura comprometida hoy, más importante será que los ingresos y la productividad de la IA aparezcan mañana.
Fuera de balance no significa oculto
La expresión off balance sheet suele convertirse en un titular más dramático de lo que permite la contabilidad. Muchas de estas obligaciones están reveladas en notas, filings y documentación contractual. El problema no es necesariamente que nadie las cuente; es que no siempre aparecen donde un inversor acostumbrado a mirar deuda neta espera encontrarlas.
Meta ofrece un ejemplo todavía más claro con sus garantías de valor residual. En determinadas estructuras de centros de datos, la compañía puede cubrir parte de la diferencia si el valor futuro del activo cae por debajo de un umbral pactado y se cumplen condiciones específicas. Si el pago no se considera probable, no necesariamente aparece hoy como una deuda equivalente a un bono emitido.
Eso tiene lógica contable. También obliga a pensar económicamente.
Una garantía contingente puede valer cero durante años y volverse relevante justo cuando el activo subyacente pierde valor. En otras palabras: algunos riesgos financieros de la infraestructura de IA son pequeños cuando todo funciona y más importantes cuando deja de funcionar. Es una característica bastante habitual de las garantías. También es el momento menos cómodo para descubrirlas.
El mercado de crédito ya está empezando a distinguir
La discusión ha dejado de ser puramente teórica. Los 18.000 millones de dólares de préstamos asociados a Project Jupiter, un gran proyecto de centro de datos vinculado a Oracle y OpenAI en Nuevo México, han cotizado recientemente por debajo de la par. Reuters informó de referencias alrededor de 89–91 centavos por dólar mientras los bancos encontraban dificultades para distribuir parte de esa financiación.
Eso no demuestra que la infraestructura de IA esté entrando en crisis. Project Jupiter tiene riesgos específicos, incluidos retrasos y oposición local. Tampoco permite extrapolar un proyecto a todo el sector.
Pero sí demuestra algo útil: el crédito empieza a poner precio no solo a la IA, sino a quién construye, quién paga, qué garantías existen, cuánto tarda el proyecto, qué energía necesita y qué ocurre si la demanda final decepciona.
La primera fase del boom premiaba casi cualquier exposición a capacidad informática. La siguiente puede exigir análisis de crédito de verdad. Qué desagradable costumbre tienen los mercados de pedir flujos de caja después de una buena narrativa.
El cuello de botella financiero se une al eléctrico
Broker Inteligente ya analizó que la infraestructura de IA depende cada vez más de electricidad, refrigeración y capacidad física. La financiación es el siguiente cuello de botella.
S&P Global estima que la demanda eléctrica de los centros de datos podría más que duplicarse entre 2026 y 2030. Algunos nuevos campus requieren potencia a escala de gigavatios. Construir esa capacidad no consiste únicamente en comprar GPUs: hay que financiar generación, conexiones de red, edificios, equipos y contratos de suministro durante años.
Esto crea una cadena de riesgo más amplia:
más demanda de IA → más centros de datos → más capex → más financiación externa → más obligaciones futuras → mayor necesidad de monetización.
La cadena también funciona al revés. Si la demanda de cómputo crece menos de lo esperado, si los precios de inferencia caen más rápido que los costes o si un activo queda tecnológicamente obsoleto antes de amortizarse, el problema deja de ser tecnológico y se convierte en financiero.
Qué nos dice el salto de emisión de deuda
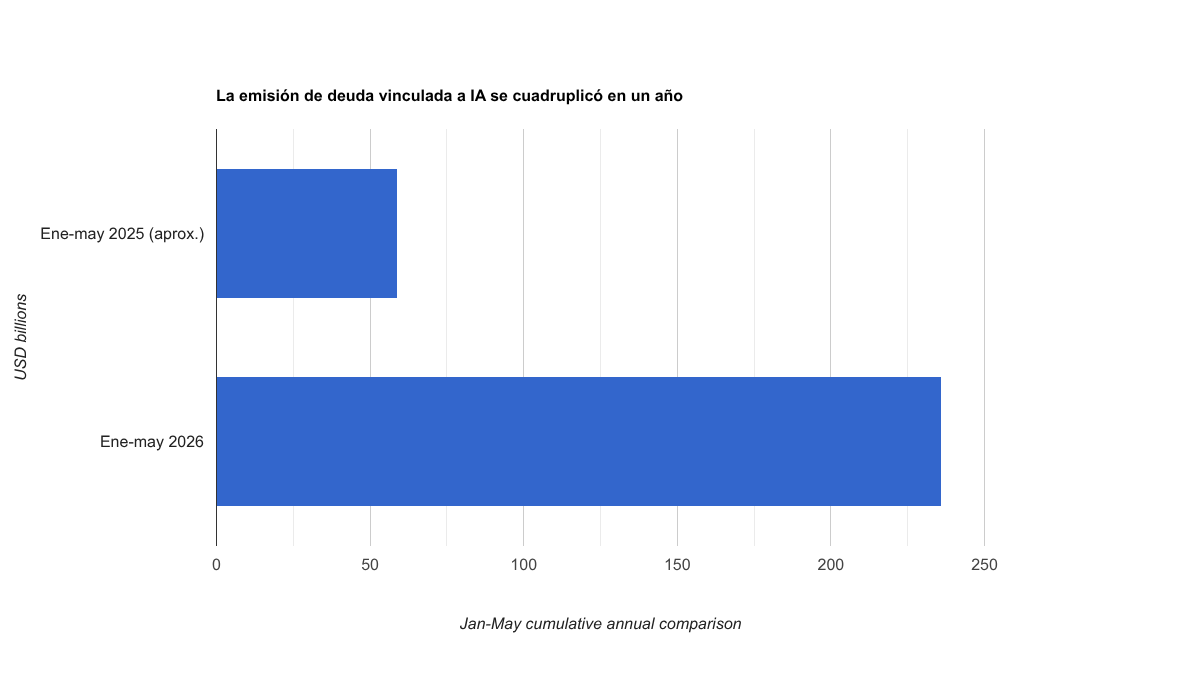
La comparación homogénea disponible hasta mayo ayuda a dimensionar el cambio. Morgan Stanley situó la emisión global de deuda relacionada con IA en casi 236.000 millones de dólares durante los cinco primeros meses de 2026, alrededor de cuatro veces el nivel del mismo periodo del año anterior.
Eso implica aproximadamente 59.000 millones para enero-mayo de 2025 si se deriva la cifra a partir de la relación cuatro veces. La comparación no pretende medir todo el pasivo económico del ecosistema: deja fuera compromisos, arrendamientos y otras formas de financiación. Mide una cosa más concreta y verificable: la aceleración de la emisión de deuda identificada como vinculada a IA.
El cambio de régimen está ahí. La IA sigue siendo una historia de crecimiento, pero cada vez es también una historia de asignación de capital.
La pregunta correcta no es si existe una burbuja
Preguntar si la IA es una burbuja produce titulares excelentes y decisiones bastante peores. Mezcla en una sola palabra tecnología, valoración bursátil, crédito, infraestructura y rentabilidad de proyectos que no tienen el mismo riesgo.
Una tecnología puede transformar la economía y aun así generar malas inversiones. El ferrocarril lo hizo. Internet también. Que la infraestructura sea necesaria no garantiza que cada financiador recupere el capital en las condiciones previstas.
Por eso conviene separar cuatro preguntas: si la demanda de IA sigue creciendo; si los ingresos crecen lo suficiente para remunerar el capital invertido; si los activos físicos conservan valor durante su vida financiera; y quién absorbe la pérdida si alguna de las tres respuestas anteriores falla.
La última pregunta es precisamente la que bonos, garantías, vehículos, leases y crédito privado están repartiendo por el sistema financiero.
Qué debería vigilar un inversor a partir de ahora
No hace falta convertirse en analista de crédito para detectar cuándo la historia cambia. Hay señales bastante concretas: volumen de nuevas emisiones, diferenciales de crédito, deuda de proyectos cotizando persistentemente bajo par, revisiones de rating, crecimiento de compromisos de arrendamiento, garantías contingentes y, sobre todo, evolución del flujo de caja libre frente al capex.
También importa distinguir empresa de ecosistema. Una gran tecnológica con caja abundante puede soportar una inversión fallida. Un operador de centros de datos altamente apalancado, una utility que construye capacidad anticipándose a demanda futura o un vehículo financiado con deuda puede tener mucho menos margen.
Eso explica por qué el riesgo puede migrar sin desaparecer. Sacarlo del balance de una tecnológica no lo evapora; puede trasladarlo a un vehículo, un banco, un fondo de crédito privado, un arrendador o un inversor en bonos.
Si quieres seguir cómo evolucionan el crédito, los centros de datos y el resto de variables que están cambiando la tesis de IA, puedes seguir Broker Inteligente en Telegram.
Conclusión: la IA empieza a necesitar algo más que crecimiento
La carrera de inteligencia artificial sigue teniendo detrás empresas extraordinariamente rentables y una demanda de infraestructura que continúa creciendo. Esa es la mejor evidencia contra una lectura catastrofista.
Pero el modelo financiero está cambiando. La emisión de deuda se acelera, los compromisos futuros aumentan y aparecen estructuras diseñadas para repartir el enorme coste de construir capacidad antes de conocer con certeza cuánto rendirá.
La cuestión ya no es solo quién tendrá el mejor modelo o el chip más rápido. Es quién financia la infraestructura, qué promesas quedan asociadas a ella y cuánto ingreso futuro necesita el sistema para que esas promesas resulten cómodas.
La nube nunca fue realmente una nube. Era un edificio lleno de máquinas. Ahora también empieza a parecerse a un mercado de crédito.