Europa ha cambiado la forma en que gas e inflación se conectan. El precio mayorista del gas ya no tarda tanto en filtrarse a las facturas domésticas como en 2022, según un nuevo análisis del Banco Central Europeo. La paradoja es que, al mismo tiempo, el gas tiene menos capacidad que entonces para arrastrar el precio de la electricidad en buena parte del continente.
No es una contradicción. Son dos mecanismos distintos que se han movido en direcciones opuestas: los contratos minoristas de gas se han vuelto más flexibles, mientras que una mayor presencia de renovables ha reducido la frecuencia con la que el gas fija el precio de la electricidad. Para hogares, empresas y el BCE, esa diferencia importa bastante más que el titular simplista de «el gas sube, luego todo sube».
Gas e inflación: el retraso se ha acortado
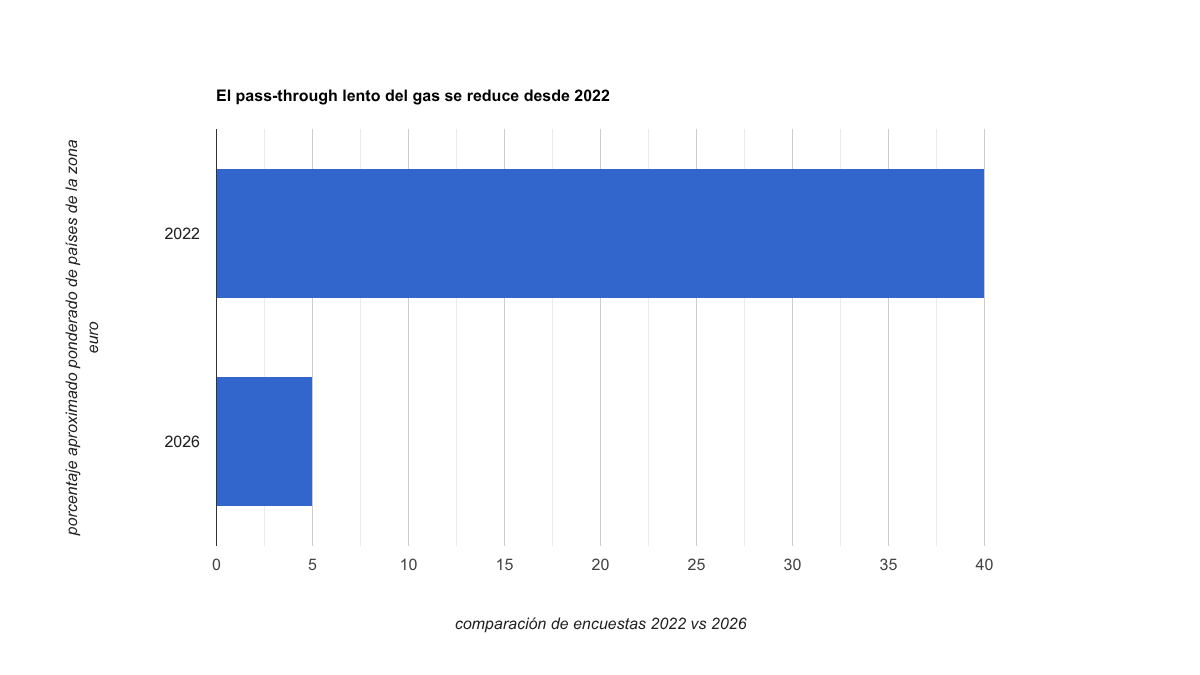
El hallazgo más útil del BCE está en el calendario de transmisión. Una encuesta de 2026 entre bancos centrales nacionales del Eurosistema estima que, en más de la mitad de la zona euro, un cambio en el precio mayorista del gas se traslada a la inflación del gas medida por el IAPC en un plazo de uno a tres meses. Aproximadamente un tercio de la zona tarda entre siete y doce meses.
El cambio frente a 2022 aparece con especial claridad en la cola lenta. Entonces, alrededor del 40% de los países —ponderados por su contribución a la inflación del gas de la zona euro— situaban el traslado entre 13 y 24 meses. En 2026 esa proporción ronda apenas el 5%.
La explicación no necesita magia monetaria. Los mercados minoristas de gas se han liberalizado más, han aparecido contratos con duraciones fijas más cortas y existen tarifas que se ajustan con mayor frecuencia al mercado mayorista. Cuanto más flexible es el contrato, menos tiempo permanece el consumidor aislado de un movimiento del TTF.
Eso funciona en ambos sentidos. Una subida mayorista persistente puede llegar antes a la factura, pero una caída sostenida también puede transmitirse antes. El mecanismo se ha vuelto más rápido; no necesariamente más inflacionario por definición.
La electricidad cuenta una historia distinta
Si el gas llega antes a su propia factura, ¿por qué el BCE dice que su efecto sobre la electricidad puede ser menor que durante la crisis de 2021-2022? Porque Europa produce electricidad de otra manera.
En un mercado marginalista, el gas puede fijar el precio de toda la electricidad durante las horas en las que una central de gas es la tecnología necesaria para cubrir la última unidad de demanda. Pero esa frecuencia cae cuando renovables, nuclear u otras tecnologías cubren una mayor parte del sistema.
El BCE observa que la generación baja en carbono ha aumentado y que, en España, donde la cuota renovable es especialmente elevada, el número de horas en las que el gas marca el precio eléctrico ha disminuido sustancialmente con los años. Francia muestra otra vía de desacoplamiento gracias al peso de la nuclear. Italia, en cambio, sigue mostrando una dependencia mayor del gas como fijador de precios.
La conclusión es incómodamente poco uniforme: no existe una «factura energética europea» que reaccione igual en todos los países. La regulación, los impuestos, el tipo de contrato, las coberturas de las comercializadoras y el mix de generación importan.
Por qué 2026 no es una repetición de 2022
La comparación con 2022 es inevitable, pero copiar aquel mapa mental puede llevar a errores. El BCE señala que el shock energético de 2026 ha sido, hasta ahora, menor en escala que el de 2021-2022. Además, el vínculo entre gas y electricidad se ha debilitado allí donde las renovables han desplazado al gas como tecnología marginal durante más horas.
Al mismo tiempo, el canal minorista del gas se ha acelerado. Es decir: Europa es hoy menos dependiente del gas para explicar cada movimiento del mercado eléctrico, pero algunos hogares pueden notar antes una variación del gas mayorista en su contrato.
Hay otro amortiguador que suele desaparecer de los titulares: impuestos y cargos. En 2025 representaban, de media, el 31% del precio minorista del gas y el 27% del de la electricidad en la zona euro. Esos componentes se mueven más lentamente que el mercado mayorista y reducen la transmisión mecánica de cada oscilación.
También importa la duración. Una subida violenta que se revierte antes de que las comercializadoras renueven coberturas puede dejar una huella limitada. Un precio alto que persiste durante meses tiene muchas más oportunidades de entrar en contratos, facturas y decisiones empresariales.
El BCE ya está mirando un problema más amplio que la energía
La inflación de la zona euro fue del 3,2% interanual en agosto, frente al 2,9% de julio. Eurostat calcula que la energía aportó 1,29 puntos porcentuales a esa tasa. La inflación sin energía, en cambio, se mantuvo mucho más contenida.
Eso encaja con una distinción que hemos venido siguiendo en Broker Inteligente: un shock energético puede elevar con fuerza la inflación general sin convertirse automáticamente en una nueva espiral doméstica de precios y salarios. El rastreador salarial del BCE sigue siendo una pieza importante para saber si el problema salta desde la energía hacia salarios y servicios.
Las proyecciones de septiembre del BCE sitúan la inflación media de 2026 en el 3,0% y esperan un máximo del 3,6% en el cuarto trimestre. El banco central también ha elevado sus supuestos para el gas y la electricidad respecto a junio. Pero una previsión no es un destino: depende de cuánto dure el shock, de cómo evolucionen los precios mayoristas y de cuánto se propaguen sus efectos indirectos.
La investigación del Banco de España añade un matiz útil. Sus estimaciones encuentran que los shocks de oferta del gas tienen, en promedio, un traslado a la inflación general aproximadamente un tercio menor que los shocks del petróleo, aunque el efecto del gas ha ganado importancia en los últimos años y difiere entre países. España, Alemania e Italia aparecen más sensibles que Francia en ese análisis.
El dato que el mercado debería vigilar no es solo el TTF
Mirar el precio del gas sigue siendo necesario, pero ya no basta. Para entender gas e inflación en Europa hay que seguir una cadena completa.
Primero, la persistencia del TTF: un pico breve y un régimen de precios altos no tienen el mismo efecto. Segundo, la velocidad de renovación de contratos minoristas. Tercero, la frecuencia con la que el gas sigue fijando el precio de la electricidad en cada mercado. Cuarto, la inflación subyacente y los salarios, porque ahí se comprueba si el shock energético está fabricando persistencia propia.
En España hay una quinta variable especialmente relevante: el mix eléctrico. Ya analizamos por qué el problema energético europeo no puede reducirse al precio del petróleo. Con el gas ocurre algo parecido. El precio de la materia prima es el comienzo de la historia, no la factura final.
La conclusión: Europa ha cambiado el mecanismo, no ha eliminado el riesgo
La lección del nuevo trabajo del BCE no es que Europa esté protegida frente a otra crisis del gas. Tampoco que una subida del TTF vaya a trasladarse íntegra e inmediatamente al IPC.
La lección es más precisa: el sistema transmite hoy el gas mayorista hacia las tarifas de gas con mayor rapidez, mientras que el vínculo entre gas y electricidad se ha debilitado en parte por el avance de las renovables. Esa combinación hace que el próximo shock energético pueda parecerse menos a 2022 de lo que sugieren los gráficos de precios.
Para el BCE, la pregunta decisiva seguirá siendo la persistencia. Si el shock se concentra en energía y después se revierte, el daño es real pero más acotado. Si entra en salarios, servicios, expectativas y contratos, deja de ser solo un problema energético y se convierte en un problema monetario.
Si quieres seguir estas conexiones sin perseguir cada titular aislado, únete al Telegram de Broker Inteligente, donde seguimos los cambios que realmente alteran la tesis de mercado.