El Banco Central Europeo acaba de recibir una señal que parece contradecir su última subida de tipos. Mientras la energía ha vuelto a empujar la inflación al alza, el rastreador salarial BCE apunta a una presión salarial bastante más contenida: el indicador principal promedia un 2,2% en 2026 y señala un 2,7% en el primer trimestre de 2027 y un 2,8% en el segundo.
La contradicción es solo aparente. Y entenderla importa más que discutir si el próximo movimiento del BCE será otra subida de 25 puntos básicos. Europa está viviendo un experimento incómodo: comprobar si un shock energético puede elevar la inflación sin volver a encender una espiral de salarios y precios.
El rastreador salarial BCE enfría una parte del problema
El dato publicado el 16 de septiembre no dice que los salarios estén cayendo. Dice algo más útil: las presiones negociadas siguen siendo moderadas comparadas con la fase más caliente de la anterior crisis inflacionaria.
El indicador principal del BCE, que suaviza los pagos extraordinarios a lo largo de doce meses, marca un 2,2% de crecimiento salarial negociado para 2026. Excluyendo pagos extraordinarios, la cifra media es del 2,6%. Para el primer semestre de 2027, la señal prospectiva se sitúa alrededor del 2,7%-2,8%.
Eso importa porque el BCE no está intentando abaratar el petróleo. No puede hacerlo. Su verdadero problema es impedir que una subida externa de la energía termine incrustada en contratos, expectativas, márgenes empresariales y salarios. Ahí es donde un shock temporal puede convertirse en inflación persistente.
La subida de tipos responde a la energía, no a una nueva espiral salarial
El 10 de septiembre, el BCE elevó sus tres tipos oficiales en 25 puntos básicos. Desde hoy, la facilidad de depósito queda en el 2,50%, las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%.
La justificación fue explícita: el conflicto en Oriente Medio continúa generando presión inflacionista y la institución espera que la inflación permanezca por encima del objetivo durante un periodo prolongado. En su escenario base, el BCE proyecta una inflación media del 3,0% en 2026, del 2,5% en 2027 y del 2,1% en 2028.
Pero hay una diferencia crucial entre una inflación alta porque la energía se encarece y una inflación alta porque toda la economía empieza a reajustar precios y salarios al alza. La primera puede ser violenta y dolorosa. La segunda suele ser mucho más difícil de erradicar.
Los nuevos salarios negociados sugieren que, por ahora, esa segunda fase no está apareciendo con la intensidad que justificaría hablar de una espiral.
La trampa: 2,7% en 2027 no es una previsión salarial cerrada
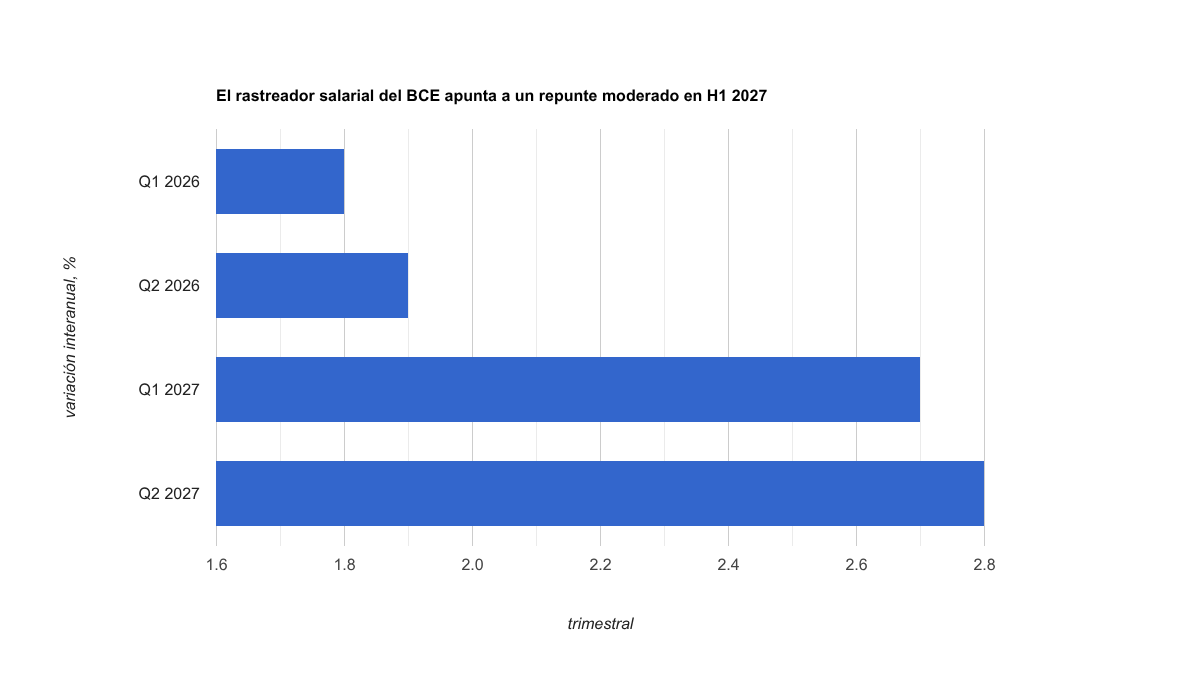
Aquí conviene evitar una lectura demasiado cómoda. El propio BCE advierte que la parte prospectiva de su rastreador no debe interpretarse como una previsión. Solo incorpora convenios colectivos ya firmados y la cobertura disminuye cuanto más nos alejamos en el tiempo.
Para 2026, el tracker cubre al 46,9% de los empleados de los países participantes. La cobertura baja al 32,5% en el primer trimestre de 2027 y al 25,1% en el segundo. Muchos contratos que determinarán los salarios de 2027 todavía no existen en la base de datos.
Por eso el 2,7%-2,8% no es un techo. Es una fotografía de los acuerdos conocidos hasta ahora. Si el petróleo y el gas permanecen caros durante meses, las próximas rondas de negociación podrían incorporar compensaciones mayores.
La señal es tranquilizadora, pero todavía no es una victoria.
Lo que el mercado puede estar entendiendo mal
La discusión monetaria suele reducirse a una secuencia demasiado limpia: sube la inflación, el banco central sube tipos; baja la inflación, los recorta. En un shock de oferta, ese esquema funciona peor.
Subir tipos no crea barriles de petróleo ni reabre rutas energéticas. Lo que sí puede hacer es reducir la probabilidad de que el shock inicial se propague. Si hogares y empresas creen que el encarecimiento será permanente, ajustan salarios, precios y decisiones de gasto. El banco central endurece las condiciones financieras para limitar precisamente esa transmisión.
En ese sentido, el rastreador salarial BCE es una pieza de evidencia especialmente útil. Si la energía continúa cara pero los salarios negociados permanecen alrededor de las tasas actuales, el argumento para encadenar muchas subidas pierde fuerza. Si los nuevos convenios empiezan a acelerar, la historia cambia.
Esto conecta con un mecanismo que ya analizamos en Broker Inteligente: la inflación energética se vuelve realmente peligrosa cuando empieza a contaminar precios persistentes, salarios y expectativas. Europa está ofreciendo ahora una prueba en tiempo real de ese mecanismo.
Por qué esta vez no se parece exactamente a 2022
La comparación con la anterior crisis energética es inevitable, pero puede engañar. Entonces, la inflación energética terminó conviviendo con fuertes efectos de reapertura, cuellos de botella y una recuperación salarial que intentaba compensar una pérdida abrupta de poder adquisitivo.
Ahora el punto de partida es distinto. El rastreador del BCE muestra que los aumentos negociados, especialmente cuando se eliminan los pagos extraordinarios, están mucho más contenidos. Además, la política monetaria ya opera con tipos claramente positivos y el BCE no parte de tipos cercanos a cero.
Eso no convierte el shock actual en benigno. De hecho, el banco central ha revisado al alza sus previsiones de inflación para 2027 y 2028 y reconoce riesgos al alza para los precios y a la baja para el crecimiento. La combinación incómoda sigue ahí: energía cara puede elevar inflación y, al mismo tiempo, restar renta disponible y actividad.
La diferencia es que todavía falta una de las piezas que convertiría el problema en algo mucho más persistente: una aceleración generalizada de los salarios.
Las cuatro señales que decidirán si Europa tiene un problema de segunda ronda
Primera: los nuevos convenios. La cobertura de 2027 todavía es limitada. Cada actualización del tracker tendrá más información y, por tanto, más capacidad para confirmar o desmentir la tranquilidad actual.
Segunda: la inflación subyacente. Si la energía sube pero los servicios y otros componentes persistentes no aceleran de forma sostenida, el shock seguirá relativamente confinado.
Tercera: las expectativas. El BCE necesita que empresas y hogares sigan creyendo que la inflación regresará hacia el 2% a medio plazo. Un desanclaje sería bastante más preocupante que una mala lectura mensual.
Cuarta: la duración del shock energético. Un barril caro durante semanas no tiene el mismo efecto que energía cara durante varios trimestres. El tiempo permite que los costes entren en contratos, presupuestos y negociaciones salariales.
La conclusión incómoda para el BCE
Los datos salariales dan al BCE algo que no tenía hace unos años: margen para distinguir entre inflación importada y una espiral doméstica.
Eso no significa que pueda ignorar el petróleo. Acaba de subir tipos precisamente porque considera que la inflación permanecerá demasiado alta durante demasiado tiempo. Pero tampoco significa que deba tratar cada incremento energético como prueba de que Europa vuelve a 2022.
Por ahora, la evidencia describe un shock de energía serio con presiones salariales negociadas moderadas. El riesgo relevante está en la transición entre ambos mundos.
Si el rastreador salarial BCE se mantiene cerca de las cifras actuales mientras aumenta la cobertura de 2027, la institución tendrá más argumentos para frenar el endurecimiento incluso con una inflación general incómoda. Si los convenios empiezan a incorporar el shock energético, el mercado tendrá que dejar de mirar solo al petróleo: la inflación habrá empezado a fabricar su propia persistencia.
Para seguir nuestras lecturas de macro, mercados y los datos que cambian una tesis —no solo el titular del día—, únete al Telegram de Broker Inteligente.