Hay una aparente contradicción en los últimos datos de Estados Unidos: la inflación general sigue en el 3,4% interanual, la inflación subyacente ha bajado del 2,5% al 2,4% y, al mismo tiempo, la energía ya sube un 16,3% respecto a hace un año. Esa divergencia tiene un nombre que vuelve a ser decisivo para los mercados: inflación energética.
El dato de agosto lo muestra con bastante claridad. La gasolina subió un 3,9% en un solo mes y un 27,4% interanual. La energía en conjunto avanzó un 2,1% mensual. Y el viernes el Brent cerró en 104,61 dólares por barril, después de una semana de subidas superiores al 8%.
El fin de semana añadió otra presión física: el oleoducto East-West de Arabia Saudí sigue fuera de servicio tras varios ataques y el mercado intenta calcular cuánto tiempo pueden aguantar las rutas e inventarios alternativos. Pero la pregunta más útil para un inversor no es si el petróleo puede subir otros cinco dólares. Es otra: ¿cuándo un shock de energía deja de ser un problema del petróleo y se convierte en un problema de tipos de interés?
Qué es la inflación energética y por qué vuelve ahora
La inflación energética es la parte del aumento de precios que procede directamente de combustibles, electricidad, gas y otros componentes de energía, además de los efectos que esos costes pueden transmitir posteriormente al resto de la economía.
La primera capa es inmediata. Si sube la gasolina, el consumidor paga más en el surtidor y el IPC general puede aumentar aunque la vivienda, la sanidad o muchos servicios apenas cambien. Eso explica cómo la inflación general estadounidense pudo mantenerse en el 3,4% en agosto mientras la subyacente, que excluye alimentos y energía, descendía ligeramente hasta el 2,4%.
La segunda capa tarda más. El combustible es también un coste para camiones, aerolíneas, agricultura, fábricas y cadenas logísticas. Cuando permanece caro durante suficiente tiempo, las empresas pueden intentar trasladar una parte de ese coste a sus clientes. Ahí empieza la parte que más preocupa a los bancos centrales.
Esta diferencia amplía lo que explicábamos antes del IPC en nuestro análisis sobre petróleo, inflación y Fed: el banco central no reacciona al barril por sí mismo; reacciona a la transmisión del shock hacia precios más persistentes.
La inflación energética no se comporta como el resto del IPC
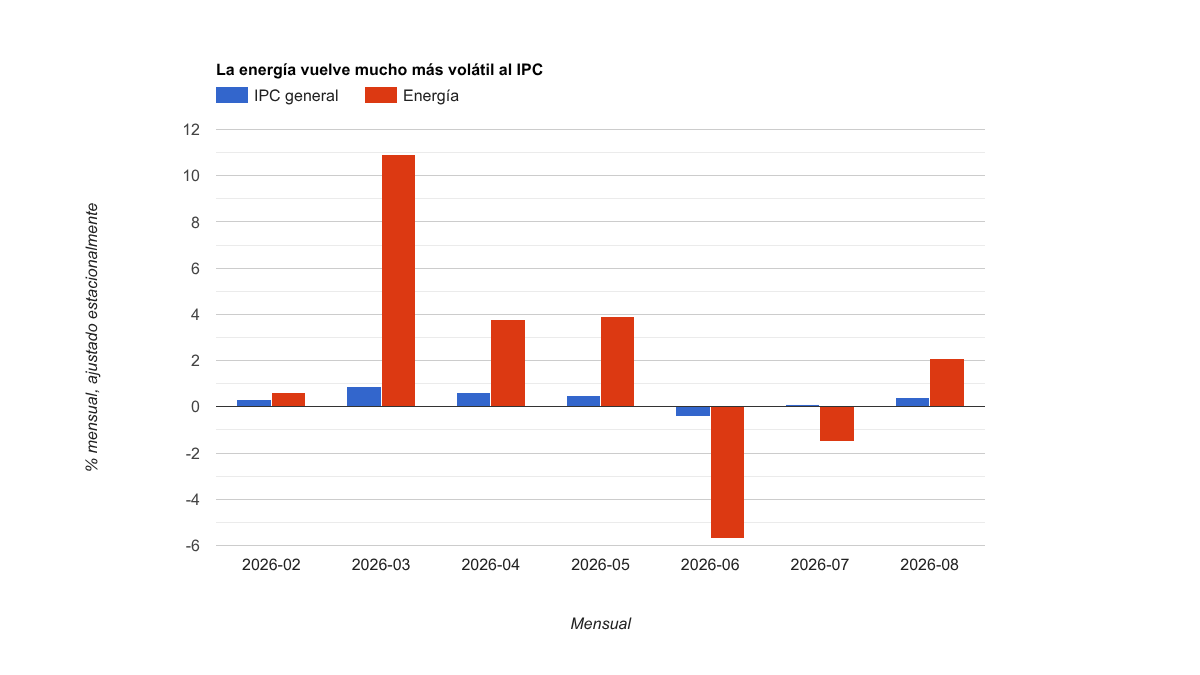
La energía puede moverse muchísimo más rápido que la cesta general. Entre febrero y agosto de 2026, el componente energético del IPC estadounidense registró variaciones mensuales desde un aumento del 10,9% hasta una caída del 5,7%. En el mismo periodo, el IPC general se movió entre -0,4% y +0,9%.
Ese contraste importa porque un titular como «la inflación sube» puede mezclar dos fenómenos distintos. Uno puede ser un shock muy volátil concentrado en energía. El otro puede ser una aceleración más amplia de alquileres, salarios, servicios y bienes. Los dos elevan el índice, pero no tienen la misma persistencia ni exigen necesariamente la misma respuesta monetaria.
El dato de agosto sigue pareciendo, por ahora, más compatible con una inflación energética muy intensa que con una reaceleración uniforme de toda la cesta. Pero esa conclusión es provisional. El riesgo está en que la energía permanezca cara el tiempo suficiente para contaminar el resto.
El petróleo entra primero por gasolina, diésel y transporte
El canal más visible llega a los consumidores a través de combustibles. El IPC de agosto mostró gasolina +27,4% interanual. Un día antes, el PPI —que mide precios a nivel de productor— había enseñado otra parte de la cadena: la energía de demanda final subió un 4,2% mensual y el diésel saltó un 24,1%.
También aumentaron un 2,0% los precios del transporte de mercancías por camión. Eso no demuestra que cada subida del transporte termine íntegramente en el precio final de un producto. Sí muestra que el shock ya existe antes de llegar al consumidor.
Europa ofrece una versión todavía más incómoda porque no basta con mirar el barril. Como explicamos en por qué el diésel puede encarecerse más que el propio petróleo, refinación, inventarios y disponibilidad de productos importan tanto como el crudo. Una economía puede sufrir presión inflacionaria incluso sin un nuevo récord del Brent si el cuello de botella está en convertir y distribuir el combustible.
El verdadero riesgo son los efectos de segunda ronda
Un banco central puede tolerar mejor un salto temporal de gasolina que una cadena en la que energía cara eleva costes empresariales, esos costes llegan a precios de bienes y servicios, los trabajadores exigen salarios mayores para compensar la pérdida de poder adquisitivo y las empresas vuelven a subir precios para proteger márgenes.
Eso son, simplificando, efectos indirectos y de segunda ronda. No aparecen necesariamente. De hecho, las nuevas proyecciones del BCE asumen en su escenario base que estarán contenidos. Pero el propio BCE muestra por qué hay que vigilarlos: en sus escenarios adverso y severo, un shock de materias primas más persistente termina elevando también la inflación subyacente y debilitando el crecimiento.
La distinción cambia la lectura. Si la energía sube pero el core continúa moderándose y las expectativas permanecen ancladas, el shock puede ser doloroso sin convertirse en una espiral. Si el core, salarios y expectativas empiezan a seguir a la energía, el problema deja de estar confinado al surtidor.
Por qué la Fed no puede arreglar un oleoducto con tipos
La política monetaria es una herramienta de demanda. Subir tipos puede enfriar crédito, inversión, consumo y contratación. No puede producir petróleo, reparar una refinería, reabrir Ormuz ni reconstruir un oleoducto saudí.
Por eso responder a cada shock energético con más tipos sería una estrategia muy costosa. Para bajar una inflación provocada exclusivamente por menor oferta de energía, el banco central tendría que enfriar el resto de la economía lo suficiente como para compensar el encarecimiento del combustible.
Pero ignorarlo también puede ser peligroso. Si hogares y empresas empiezan a asumir que la inflación permanecerá alta, sus decisiones cambian. Ahí los tipos sirven menos para abaratar la energía que para impedir que el shock temporal modifique el comportamiento de toda la economía.
Éste es también el puente hacia el crédito. Tipos más altos durante más tiempo elevan el coste de financiación cuando las empresas deben renovar deuda. En nuestra guía sobre riesgo de refinanciación explicamos por qué una empresa puede soportar el shock monetario durante años hasta que llega el vencimiento de sus bonos.
Cuándo un shock energético sí obliga a endurecer la política
No existe un precio mágico del petróleo que obligue a la Fed a subir tipos. Cien, ciento diez o ciento veinte dólares pueden tener consecuencias distintas dependiendo de cuánto duren, de la situación del empleo, de los salarios, de las expectativas y de qué ocurra con la inflación subyacente.
Hay cuatro señales que convierten un shock de oferta en un problema monetario más serio.
Primera: persistencia. Una semana de petróleo caro no es lo mismo que seis meses.
Segunda: amplitud. Si la subida pasa de combustibles a transporte, bienes y servicios, el banco central tiene menos margen para mirar hacia otro lado.
Tercera: expectativas. Si consumidores, empresas y mercados empiezan a incorporar inflación más alta durante años, el shock puede perpetuarse.
Cuarta: salarios. Si la compensación por inflación se convierte en una dinámica repetida entre salarios y precios, la segunda ronda ya no es una hipótesis abstracta.
La reunión de la Reserva Federal del 15 y 16 de septiembre será especialmente útil porque llega con esas señales mezcladas: energía muy fuerte, inflación general en 3,4%, core algo más bajo y un shock físico que continúa evolucionando.
Europa ya está funcionando como laboratorio
El BCE subió sus tres tipos oficiales en 25 puntos básicos el 10 de septiembre y señaló explícitamente que el conflicto en Oriente Medio está generando presiones inflacionarias. No significa que la Reserva Federal vaya a copiar esa decisión. Las economías, mandatos y composiciones de inflación son diferentes.
Lo valioso es el marco. El BCE espera que el efecto directo de la energía llegue rápido a los precios energéticos, mientras el traslado hacia la inflación no energética sea más gradual. En su escenario base, los efectos indirectos y de segunda ronda se mantienen contenidos. En escenarios más severos, la inflación subyacente sube más y el crecimiento se deteriora.
Ésa es exactamente la bifurcación que importa: un shock que sube la inflación hoy pero se desvanece, frente a un shock que altera la formación de precios durante años.
Qué debería vigilar un inversor ahora
La primera variable es la duración del shock físico. El cierre del East-West saudí es más importante si se prolonga que si se resuelve rápidamente. Lo mismo ocurre con las restricciones marítimas y los inventarios.
La segunda son los productos refinados. Gasolina, diésel y combustible de aviación pueden transmitir el problema a la economía más directamente que el precio abstracto de un barril.
La tercera es la brecha entre inflación general y subyacente. Si la primera permanece alta por energía mientras la segunda se modera, el diagnóstico es muy distinto de una aceleración simultánea de ambas.
La cuarta son las expectativas de inflación y los rendimientos de los bonos. Si el mercado empieza a exigir más compensación por inflación persistente, el shock energético ya está entrando en el precio del capital.
La quinta es la respuesta de salarios y servicios. Ahí se ve si la inflación energética continúa siendo un shock sectorial o empieza a convertirse en inflación doméstica más persistente.
La conclusión: el petróleo no decide los tipos, pero puede cambiar el problema
El dato de agosto ofrece una fotografía poco habitual: energía +16,3% interanual, inflación general 3,4% y core 2,4%. Es perfectamente posible que la energía empeore el titular mientras la inflación subyacente mejora.
La cuestión decisiva no es si el petróleo está por encima de 100 dólares. Es cuánto dura, hasta dónde se transmite y si modifica expectativas, salarios y precios fuera de energía. Ahí es donde la inflación energética deja de ser un problema del mercado de materias primas y se convierte en un dilema para la Fed.
Si quieres seguir cómo petróleo, inflación, bonos y Fed cambian la lectura del mercado durante la semana, puedes seguir Broker Inteligente en Telegram. Priorizamos los cambios que alteran el mecanismo, no cada movimiento de cinco minutos.