Las fusiones de mineras de oro están atrapadas en una paradoja bastante elegante: cuanto más sube el metal, más caja generan los productores y más fácil parece financiar una compra. Pero ese mismo oro caro hace que comprador y vendedor discutan con más intensidad sobre cuánto vale realmente una mina.
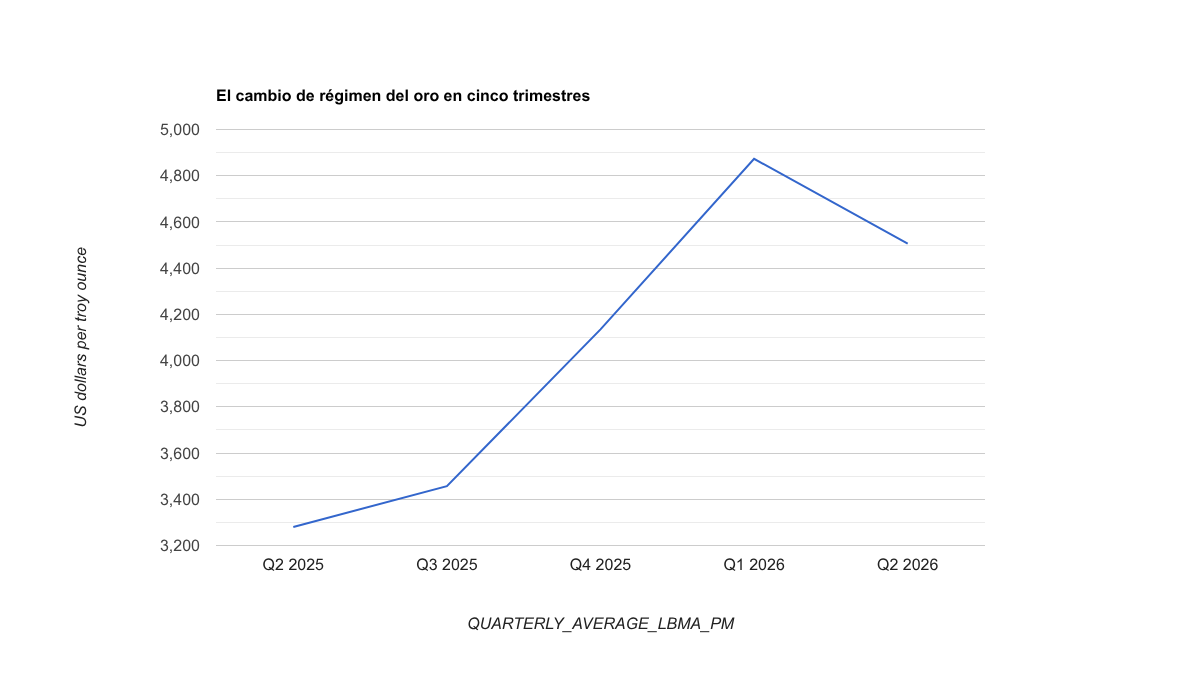
La tensión se ve en 2026 con una claridad poco habitual. El oro ha pasado por un régimen de precios extraordinariamente altos y, al mismo tiempo, muy volátiles. El World Gold Council sitúa el precio medio LBMA PM en 3.280 dólares por onza en el segundo trimestre de 2025, 4.873 dólares en el primer trimestre de 2026 y 4.506 dólares en el segundo. Hoy, 7 de octubre, el spot llegó a caer hacia 4.096 dólares, mínimo de dos meses. Es un rango enorme para un activo que entra directamente en los modelos de valoración de negocios cuya vida puede medirse en décadas.
El resultado es contraintuitivo: un boom del oro puede alimentar una ola de M&A y, a la vez, dificultar que muchas operaciones crucen la línea de meta. La caja existe. Los objetivos también. Lo que falta, a menudo, es un precio que ambos lados consideren racional.
El problema no es el oro caro; es qué precio usar dentro del Excel
Una minera no se valora simplemente multiplicando sus reservas por el precio del oro de esta mañana. Hay que estimar cuánto metal podrá extraer, cuándo, a qué coste, con qué inversión inicial y de mantenimiento, con qué impuestos y royalties, bajo qué riesgo político y operativo y durante cuántos años. Después, esos flujos futuros se descuentan a valor presente.
Eso convierte el supuesto de precio del oro a largo plazo en una pieza crítica. Si el vendedor cree que el nuevo régimen de 4.000–5.000 dólares por onza es parcialmente permanente y el comprador sigue utilizando una hipótesis mucho más conservadora, ambos pueden mirar el mismo yacimiento y obtener valores radicalmente distintos sin que ninguno esté haciendo una trampa matemática.
La volatilidad amplifica el problema. En poco más de un año, el precio medio trimestral del oro pasó de la zona de 3.280 dólares a casi 4.873 y después retrocedió. Eso no solo mueve los beneficios del trimestre. Cambia las expectativas sobre reservas económicamente explotables, vida de mina, capacidad de financiar ampliaciones y precio que un consejo de administración está dispuesto a aceptar.
La propia evolución del precio del oro en 2026 ayuda a entender por qué una valoración minera que parecía razonable hace seis meses puede parecer conservadora hoy —o temeraria mañana.
Northern Star y Gold Fields: cuando 27.000 millones no bastan
El caso que mejor resume el problema es el intento de Gold Fields de combinarse con Northern Star Resources. Gold Fields confirmó una propuesta no vinculante que valoraba cada acción de Northern Star en 27 dólares australianos en la fecha de referencia de la oferta. La contraprestación mezclaba acciones y efectivo y, según Gold Fields, implicaba una prima del 22% sobre la cotización no afectada del 11 de septiembre.
Sobre el papel había una lógica industrial potente. Las dos compañías tienen activos complementarios en Australia Occidental y Gold Fields estimó entre 4.000 y 5.000 millones de dólares estadounidenses de sinergias en valor presente. También defendió que la combinación crearía el segundo mayor productor de oro del mundo.
Northern Star rechazó el acercamiento porque consideró que infravaloraba la compañía. Ahí está la lección importante: una prima no demuestra por sí sola que una oferta sea generosa. Si el consejo del objetivo cree que el mercado todavía no reconoce el valor de sus reservas, su crecimiento o un precio del oro estructuralmente más alto, la referencia relevante deja de ser “cuánto pagas sobre la cotización de ayer” y pasa a ser “cuánto valor futuro me estás pidiendo entregar hoy”.
Además, cuando parte del precio se paga con acciones del comprador, aparece una segunda capa: la moneda de adquisición también fluctúa. El vendedor no recibe una cifra grabada en piedra, sino una combinación cuyo valor puede cambiar mientras el mercado reevalúa al propio comprador. En un sector donde el subyacente ya es volátil, financiar una adquisición con otra acción minera añade una especie de espejo frente a otro espejo.
Las mineras sí tienen munición: Gold Fields es una buena prueba
El atasco no se explica por falta de caja. Gold Fields cerró el primer semestre de 2026 con un precio realizado medio de 4.678 dólares por onza y un coste sostenido total —AISC— de 1.893 dólares. Su flujo de caja libre ajustado alcanzó 2.225 millones de dólares, un 134% más interanual, y la ratio de deuda neta sobre EBITDA ajustado cayó a 0,06 veces.
Es exactamente el tipo de balance que debería facilitar una compra. Pero también crea un coste de oportunidad. Cada dólar destinado a una adquisición compite con recompras, dividendos, reducción de deuda, exploración o expansión de minas propias. Gold Fields, de hecho, ha aumentado las devoluciones de capital a sus accionistas al mismo tiempo que explora crecimiento inorgánico.
Cuanto mejor es el ciclo del oro, más capacidad tiene el comprador. Pero el objetivo también genera más caja, su consejo puede esperar más y sus accionistas tienen menos incentivos para vender deprisa. El comprador se hace más rico; el activo que quiere comprar también. En este entorno, las fusiones de mineras de oro se vuelven más fáciles de intentar y más difíciles de pactar.
Por qué la ola de fusiones de mineras de oro no va a desaparecer
Que cerrar operaciones sea difícil no significa que el M&A vaya a frenarse. Hay una razón estructural para seguir comprando: encontrar un gran yacimiento, aprobarlo, financiarlo y llevarlo a producción puede requerir muchos años. Comprar reservas y capacidad ya avanzada puede ser más rápido.
El World Gold Council estima que la producción minera global aumentó solo un 2% interanual en el segundo trimestre de 2026 y espera una respuesta de oferta gradual, limitada por restricciones operativas y largos plazos de desarrollo. Mientras tanto, S&P Global contabilizó 52.700 millones de dólares en operaciones mineras en 2025; las adquisiciones enfocadas en oro representaron el 64% del número total de transacciones analizadas.
La consolidación, por tanto, resuelve un problema real: comprar hoy una cartera de reservas, permisos, plantas y equipos puede ser más rápido que construirla desde cero. Lo que cambia en este ciclo es que el vendedor conoce perfectamente esa escasez.
Y hay operaciones que sí llegan a buen puerto. Equinox Gold y Orla Mining completaron en julio de 2026 una combinación que creó un productor norteamericano con aproximadamente 1,1 millones de onzas de producción anual prevista y una ruta de crecimiento hacia más de 1,9 millones. Ramelius completó la adquisición de Spartan Resources en 2025. Northern Star incorporó De Grey y su proyecto Hemi. La ola existe; simplemente no todas las olas rompen en el mismo sitio.
A veces el acuerdo no muere: cambia de forma
Otro ejemplo útil es Allied Gold. La adquisición completa prevista por Zijin Gold terminó en julio de 2026 al concluir ambas partes que las condiciones de cierre no podrían cumplirse dentro de un plazo razonable. Pero la relación no desapareció: Zijin acordó una inversión estratégica de aproximadamente 295 millones de dólares por una participación minoritaria.
Ese tipo de solución importa porque muestra una salida intermedia. Cuando una adquisición del 100% choca con regulación, precio, financiación o incertidumbre, el capital puede entrar mediante participaciones minoritarias, joint ventures, acuerdos sobre activos concretos o estructuras escalonadas. La consolidación no siempre necesita una boda; a veces basta con compartir hipoteca.
Qué debería mirar un inversor antes de celebrar una gran operación
El titular “prima del 20%” es el comienzo del análisis, no el final. En una minera de oro hay seis preguntas más útiles.
- ¿Qué precio del oro está implícito en la valoración? Un NAV construido con una hipótesis conservadora puede producir una conclusión muy distinta de otro basado en un precio cercano al spot.
- ¿La oferta es efectivo, acciones o una mezcla? Cuanta más acción haya, más comparte el vendedor el riesgo futuro del comprador y más puede moverse el valor efectivo de la propuesta.
- ¿Cuánto cuestan realmente las onzas? Reservas abundantes con AISC alto, capex enorme o geología compleja pueden valer menos que una mina más pequeña y robusta.
- ¿Dónde están los activos? Fiscalidad, permisos, royalties, estabilidad regulatoria y riesgo político pueden cambiar el valor de la misma onza según la jurisdicción.
- ¿Las sinergias son operativas o decorativas? Infraestructura cercana, plantas compartidas y logística común pueden crear valor real. Las “sinergias corporativas” demasiado abstractas merecen más escepticismo.
- ¿Qué alternativa tenía el comprador? Recomprar acciones, pagar dividendos o desarrollar activos propios también compite por el capital.
La pregunta correcta no es si el oro va a subir mañana. Es si la empresa está pagando hoy por una mina como si el mejor escenario ya estuviera garantizado.
La paradoja que puede definir esta fase del ciclo
El oro caro ha hecho que muchas mineras sean máquinas de generar caja. También ha hecho que sus reservas parezcan más valiosas y que vendedores y compradores utilicen anclas distintas. Por eso podemos ver simultáneamente una actividad de fusiones extraordinaria y una sucesión de ofertas rechazadas, contraofertas y operaciones que cambian de estructura.
La mejor lectura no es “habrá más fusiones porque el oro sube” ni “las operaciones se han vuelto imposibles”. Es más incómoda: habrá más intentos precisamente porque los activos son estratégicos, pero la disciplina de valoración será lo que separe las buenas adquisiciones de las caras.
En este ciclo, el riesgo no es quedarse sin objetivos. Es enamorarse de uno usando un precio del oro que solo existe dentro del Excel.
Si quieres seguir este tipo de análisis sobre mercados, materias primas y capital corporativo, puedes seguir Broker Inteligente en Telegram.