Los centros de datos en Aragón ya no son una historia tecnológica de nicho. Son una apuesta de infraestructura que ronda los 70.000 millones de euros anunciados y que obliga a hacerse una pregunta bastante menos glamourosa que “¿cuántas GPUs caben en Zaragoza?”: ¿puede la red eléctrica, el agua, el territorio y la regulación absorber semejante ola de inversión sin destruir parte de su atractivo?
La respuesta importa más allá de Aragón. España quiere convertirse en uno de los grandes nodos europeos de computación e inteligencia artificial. Reuters estima que la capacidad de centros de datos de la Península Ibérica podría pasar de representar un 5,8% de la capacidad europea en 2025 a un 11,5% en 2030. Aragón se ha colocado en el centro de esa carrera por una combinación muy concreta: suelo, renovables, conectividad, velocidad administrativa y grandes proyectos de Amazon, Microsoft, Blackstone/QTS y otros operadores.
El problema es que la ventaja competitiva que ha acelerado la llegada de capital empieza a chocar con su siguiente fase. Cuanto más grande se vuelve el clúster, menos basta con conceder permisos rápido. La infraestructura digital compite por capacidad de red, agua, vivienda, mano de obra, conexión eléctrica y legitimidad política. El cuello de botella deja de ser atraer proyectos. Pasa a ser convertirlos en capacidad operativa sin atascar el sistema que los hizo posibles.
Centros de datos en Aragón: de promesa regional a infraestructura sistémica
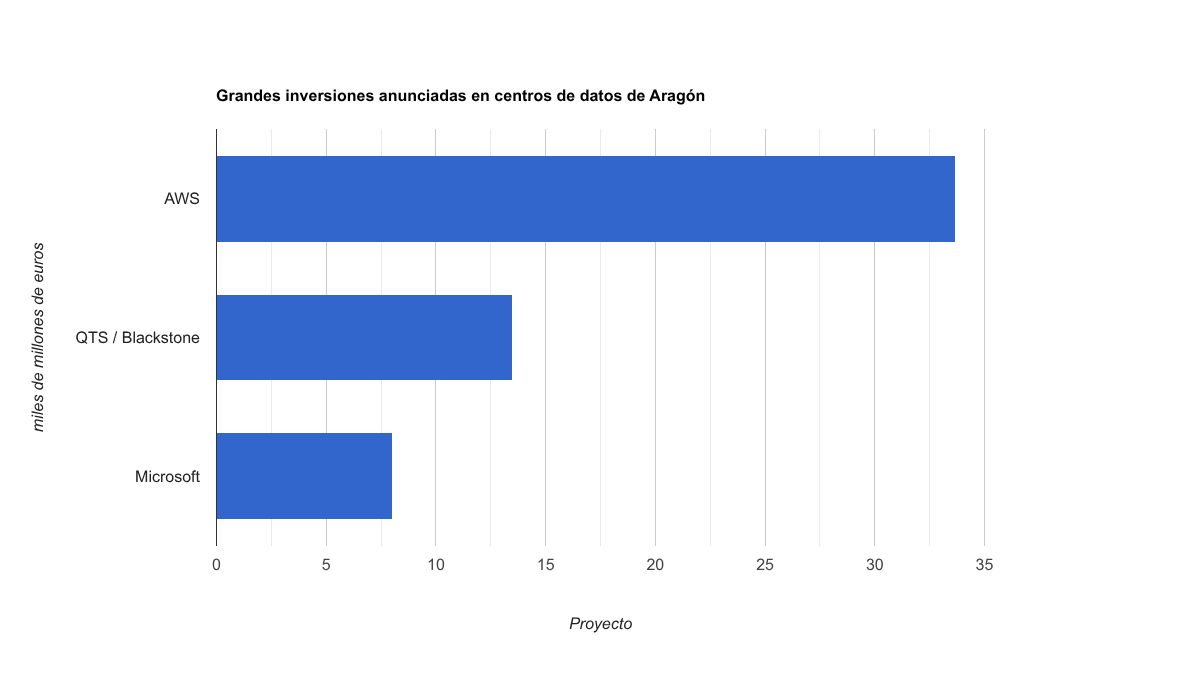
El salto de escala es difícil de exagerar. Un informe de la Fundación Basilio Paraíso, elaborado con colaboración de Microsoft, cifra la inversión total anunciada en torno a 70.000 millones de euros. Los proyectos con expediente oficial suman más de 33.400 millones y alrededor de 1.700 MW de potencia informática agregada bajo el criterio utilizado por el estudio.
Las cifras individuales explican la magnitud. AWS anunció 33.700 millones de euros de inversión en España para ampliar su región cloud en Aragón. QTS, filial de Blackstone, ha situado el proyecto Rhodes de Calatorao en 13.471 millones. Microsoft ha hablado de aproximadamente 8.000 millones en la región.
No todo ese dinero se desembolsa mañana ni todos los anuncios tienen el mismo calendario o perímetro. Esa distinción es esencial. “Inversión anunciada” no equivale a “capital ya ejecutado”. Pero incluso aplicando esa cautela, el orden de magnitud convierte a los centros de datos en una de las transformaciones de inversión privada más importantes de la economía aragonesa.
La ventaja de Aragón no es solo la electricidad barata
Reducir la historia a “mucho sol y terreno barato” sería quedarse a medias. Aragón ha utilizado los Planes de Interés General —los PIGA— para acelerar la tramitación de proyectos considerados estratégicos. Microsoft, por ejemplo, tiene tres campus declarados de interés autonómico o general en La Muela, Villamayor de Gállego y Zaragoza.
La velocidad administrativa tiene valor económico. En un sector donde el coste de oportunidad de esperar dos o tres años puede ser enorme, reducir incertidumbre de permisos puede pesar tanto como unos puntos básicos en el precio de la energía. Eso ayuda a explicar por qué Aragón ha conseguido competir con regiones europeas con mayor tradición tecnológica.
Pero esa misma velocidad genera una tensión inevitable: cuanto más rápido se aprueban los proyectos, mayor es la presión para demostrar que la infraestructura pública y los recursos naturales pueden acompañarlos. Lo que fue una ventaja de entrada puede convertirse en un riesgo de ejecución.
La red eléctrica es el verdadero examen
El Gobierno central está preparando un nuevo marco regulatorio para centros de datos precisamente porque el problema ya no es teórico. MITECO señala que el gestor de la red de transporte ha concedido más de 6 GW de capacidad de acceso a este tipo de instalaciones desde finales de 2023, mientras las redes de distribución han otorgado en torno a otros 6 GW desde 2020.
Eso no significa que 12 GW de centros de datos vayan a encenderse a la vez. Significa que la demanda potencial ha alcanzado una escala capaz de condicionar la planificación de la red. Si demasiada capacidad se reserva para proyectos que después no se materializan, se bloquea infraestructura para otros usos. Si sí se materializan todos, hacen falta generación, líneas, subestaciones, almacenamiento y capacidad firme suficientes.
Broker Inteligente ya analizó el problema de la demanda eléctrica “fantasma” de los centros de datos: las colas de conexión pueden inflar necesidades futuras cuando múltiples promotores compiten por capacidad antes de tener un proyecto plenamente ejecutable.
Aragón no está aislado de ese mecanismo. Cuanto mayor es la carrera por reservar capacidad, más importante se vuelve distinguir entre proyectos con financiación, suelo, permisos y contratos de suministro claros y proyectos que existen sobre todo en una presentación.
Agua y eficiencia: la parte incómoda del milagro digital
Los centros de datos modernos son mucho más eficientes que hace una década, pero “más eficientes” no significa “sin impacto”. Microsoft afirma haber reducido cerca de un 90% su indicador medio de eficiencia en uso de agua desde sus primeras generaciones de centros, hasta 0,27 litros por kWh en 2025. AWS asegura que sus proyectos de reposición hídrica en Aragón compensan ya más agua de la que utilizan sus centros en la región.
Esas mejoras importan, pero no eliminan la pregunta agregada. Una instalación eficiente multiplicada por decenas de campus puede seguir ejerciendo una presión relevante sobre recursos, especialmente en territorios expuestos a sequías y a competencia entre usos.
Por eso el borrador regulatorio del Gobierno plantea requisitos de eficiencia energética e hídrica, además de criterios de adicionalidad renovable, resiliencia y soberanía digital. La propuesta utiliza como referencia parámetros europeos como PUE y WUE y fija obligaciones para centros a partir de determinados umbrales de potencia.
La lógica regulatoria es comprensible: si una instalación de gran escala consume un recurso escaso, debe demostrar que aporta suficiente valor y que utiliza ese recurso de forma eficiente. La dificultad está en diseñar la regla sin convertir la sostenibilidad en un muro administrativo que desplace inversiones hacia otra jurisdicción.
El riesgo no es que se vayan todas las inversiones
El debate suele plantearse como una elección binaria: o regulación o inversión. Es demasiado simple.
Microsoft y Blackstone han reiterado recientemente que mantienen sus proyectos en Aragón pese a la incertidumbre regulatoria. AWS tampoco ha anunciado una retirada. La infraestructura ya tiene demasiado capital, planificación y trabajo acumulado como para asumir que cualquier cambio normativo provoca una estampida.
El riesgo más realista es otro: retrasos, menor velocidad de expansión, costes adicionales o selección más estricta de proyectos. Eso puede afectar al retorno esperado incluso sin cancelar un solo campus. En infraestructura intensiva en capital, seis meses de demora pueden ser económicamente mucho más importantes que un titular sobre “fuga de inversión”.
La pregunta financiera: cuánto valor se queda realmente en Aragón
Hay otra distinción que conviene no perder. Una cifra de inversión gigantesca no equivale automáticamente a una transformación productiva del mismo tamaño.
El estudio de la Fundación Basilio Paraíso estima que la fase de construcción entre 2024 y 2033 podría generar unos 8.066 millones de euros de valor añadido bruto acumulado, con un pico en 2028. Una vez operativos los campus analizados, el impacto recurrente estimado ronda 1.150 millones de euros anuales y 3.217 empleos estables.
Eso es mucho. También muestra por qué hay que separar capex de valor añadido local. Una gran parte del presupuesto de un centro de datos termina en servidores, equipos eléctricos, construcción especializada y componentes cuya cadena de suministro puede estar fuera de la región.
La oportunidad estratégica consiste en capturar capas adicionales: mantenimiento, ingeniería, fabricación, software, formación, proveedores, servicios energéticos y empresas capaces de vender al clúster. AWS, por ejemplo, ha anunciado instalaciones de cadena de suministro y ensamblaje vinculadas a su expansión. Esa clase de actividad puede ser más importante a largo plazo que el edificio que la alberga.
La historia encaja con algo que ya analizamos en la infraestructura física que sostiene el boom de la IA: la ventaja económica no está solo en poseer GPUs. Está en controlar o suministrar los cuellos de botella que permiten utilizarlas.
De Aragón a Wall Street: el cuello de botella energético ya tiene precio
La misma dinámica se ve en Estados Unidos. Google acaba de contratar 3.590 MW de suministro con Constellation Energy, incluyendo capacidad nuclear adicional, en una operación vinculada al crecimiento de sus centros de datos. La señal es clara: la energía firme está pasando de ser un coste operativo a convertirse en una variable estratégica.
Eso cambia también la forma de invertir en la temática. El beneficiario no tiene por qué ser únicamente el propietario del centro de datos. Redes eléctricas, generación, almacenamiento, refrigeración, ingeniería, fibra, suelo industrial y proveedores especializados pueden capturar parte del valor.
También aumenta el riesgo financiero. Cuando el capex se acelera, aparece más deuda, más estructuras de financiación y más dependencia de contratos de largo plazo. Ya explicamos ese mecanismo en nuestro análisis sobre quién financia los centros de datos de la IA.
Qué vigilar a partir de ahora
- Regulación final: cuánto cambia el borrador de sostenibilidad antes de su aprobación y qué obligaciones quedan realmente en vigor.
- Capacidad de red: si la nueva planificación eléctrica convierte solicitudes en conexiones ejecutables sin desplazar otros usos productivos.
- Proyectos materializados: diferencia entre inversión anunciada, expediente aprobado, obra iniciada y capacidad operativa.
- Valor local: empleo estable, proveedores, formación y actividad industrial que permanecen en Aragón después de la fase de construcción.
- Agua y energía: evolución de PUE, WUE, suministro firme y almacenamiento a medida que crece el clúster.
Para seguir los cambios que realmente modifican estas tesis —regulación, inversión, energía, IA y mercados— concentramos las actualizaciones relevantes en Telegram.
El verdadero activo de Aragón no son los edificios
El boom de centros de datos en Aragón puede convertirse en una ventaja económica extraordinaria. Pero la tesis no debería medirse por el número más grande de la nota de prensa.
La prueba será si Aragón consigue transformar velocidad administrativa, electricidad renovable y suelo en un ecosistema duradero: red suficiente, proveedores locales, talento, industria auxiliar y reglas previsibles. Si lo logra, los 70.000 millones anunciados serán el principio de una infraestructura digital con efectos de segunda y tercera ronda.
Si no, puede ocurrir algo menos espectacular y bastante más caro: tener muchos proyectos sobre el mapa, mucha capacidad solicitada y menos valor económico real del que sugerían los anuncios.
La IA necesita centros de datos. Los centros de datos necesitan electricidad, agua, capital y permisos. La parte verdaderamente escasa puede terminar siendo la capacidad de coordinarlo todo.