El PMI eurozona acaba de enviar una señal incómoda para quien esperaba que el shock energético enfriara rápidamente la economía europea. El índice compuesto preliminar de septiembre subió a 53,1 desde 52,0 en agosto, su nivel más alto desde abril de 2023. La actividad acelera justo cuando la energía mantiene la inflación por encima del objetivo y el BCE acaba de volver a subir tipos.
La lectura importante no es simplemente que Europa crece. Es que la combinación ha cambiado: crecimiento más resistente, nuevos pedidos más fuertes y presiones de costes que vuelven a acelerarse. Para el Banco Central Europeo, eso reduce el margen para confiar en que una demanda débil haga por sí sola el trabajo contra la inflación.
PMI eurozona: qué ha cambiado en septiembre
El dato compuesto adelantado alcanzó 53,1 puntos, frente a 52,0 en agosto y 51,9 en la estimación flash de julio. En un PMI, 50 separa expansión de contracción: cuanto más se aleja el índice por encima de ese umbral, más generalizada es la mejora reportada por las empresas encuestadas.
El avance no depende de un único sector. El PMI de servicios subió a 53,0 desde 51,6, su máximo en diez meses. El PMI manufacturero se mantuvo en 52,7, mientras el índice de producción industrial avanzó a 53,4, máximo de 55 meses. Septiembre no muestra solo una fábrica europea recuperándose mientras los servicios se estancan; ambos bloques aportan crecimiento.
También mejora la demanda. Los nuevos pedidos aumentaron al ritmo más rápido desde mayo de 2022 y los pedidos pendientes crecieron por primera vez desde junio de aquel año. Francia regresó al crecimiento y Alemania aceleró. Esa amplitud importa porque hace más difícil atribuir el dato a una anomalía de un país o de una industria.
De julio a septiembre: la recuperación ha ganado velocidad
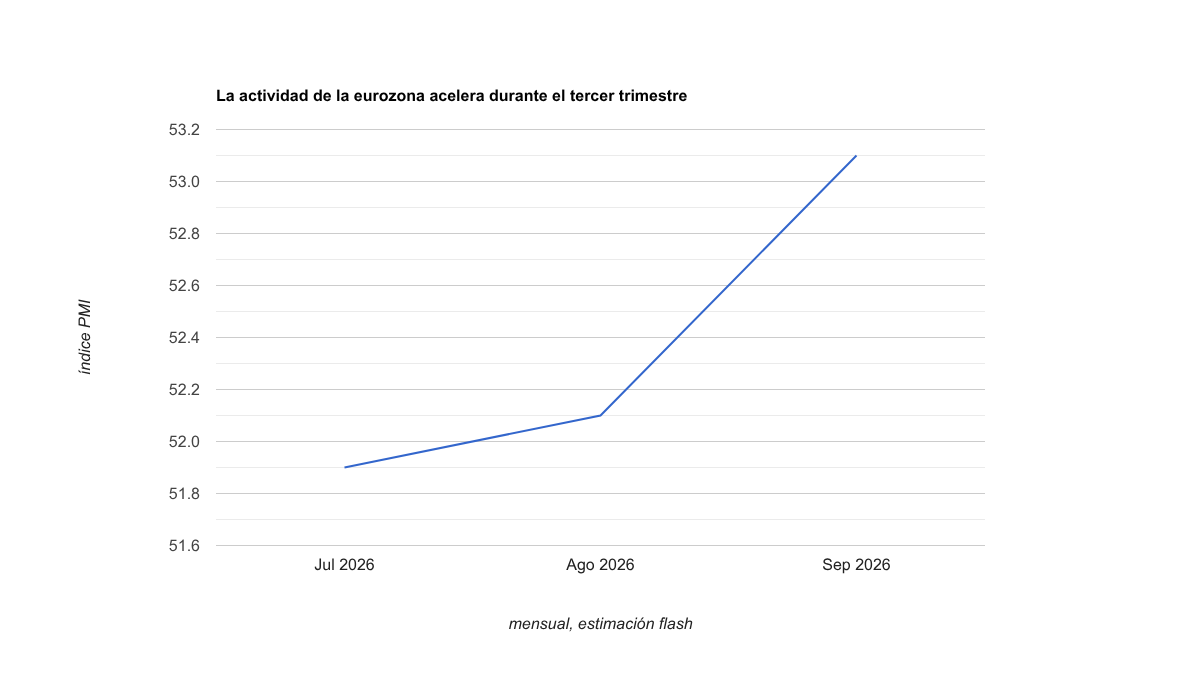
La secuencia reciente ayuda a entender por qué 53,1 cambia la conversación. La estimación flash de julio fue 51,9 y la de agosto 52,1. Septiembre da otro salto, hasta 53,1.
No conviene convertir tres observaciones en una tendencia irreversible. Los PMI son encuestas, no PIB, y la lectura de septiembre todavía es preliminar. Pero la dirección sí contradice una narrativa concreta: que el encarecimiento de la energía estaba llevando de forma inmediata a la eurozona hacia una nueva contracción.
El propio BCE ya había reconocido esa resistencia. En sus proyecciones de septiembre elevó su previsión de crecimiento de la eurozona al 0,9% para 2026 y al 1,4% para 2027. El nuevo PMI no convierte esas previsiones en hechos, pero aporta evidencia contemporánea coherente con una economía que está absorbiendo mejor de lo esperado el shock.
El problema para el BCE: crecimiento resistente e inflación a la vez
El 10 de septiembre, el BCE elevó sus tres tipos oficiales en 25 puntos básicos. La facilidad de depósito quedó en el 2,50%. La razón fue explícita: el conflicto en Oriente Próximo sigue generando presión inflacionista y la institución espera que la inflación permanezca claramente por encima del 2% durante un periodo prolongado.
Sus proyecciones sitúan la inflación media en el 3,0% en 2026 y prevén un máximo del 3,6% en el cuarto trimestre. Al mismo tiempo, el escenario base considera contenidos los efectos indirectos y de segunda ronda. Esa distinción sigue siendo central: energía cara no equivale automáticamente a una espiral doméstica de precios y salarios.
El PMI eurozona añade ahora una complicación. La información preliminar de septiembre muestra que tanto los costes de los insumos como los precios cobrados aumentaron al ritmo más rápido de los últimos cuatro meses. Si la demanda estuviera colapsando, las empresas tendrían menos capacidad para trasladar costes. Una economía que mantiene pedidos y actividad ofrece un entorno diferente.
Eso no demuestra que la inflación vaya a acelerarse de forma persistente. Sí elimina una vía cómoda de desinflación: que el shock energético destruya suficiente demanda como para enfriar rápidamente el resto de los precios.
Por qué un PMI fuerte no significa automáticamente más subidas
Hay una tentación evidente: PMI alto, crecimiento fuerte, BCE más agresivo. Esa cadena es demasiado mecánica.
Primero, el BCE decide reunión a reunión y ha reiterado que no se compromete con una trayectoria concreta de tipos. Segundo, una parte importante de la inflación actual procede de energía, un componente sobre el que los tipos tienen poca capacidad directa. Tercero, las señales salariales siguen siendo más moderadas que durante la anterior fase inflacionista.
En nuestro análisis del rastreador salarial del BCE vimos precisamente esa separación: los convenios conocidos no muestran por ahora una nueva espiral salarial comparable con el shock de energía. Y al estudiar cómo el gas se transmite a la inflación europea, la conclusión fue que duración y propagación importan más que un movimiento aislado del mercado mayorista.
Por eso el dato de hoy no decide la próxima reunión. Lo que hace es elevar el valor informativo de las próximas lecturas de inflación subyacente, salarios, expectativas y precios empresariales. Si esas variables empiezan a acompañar a la mejora de actividad, el argumento para mantener una política restrictiva se fortalece. Si no lo hacen, el BCE podrá seguir tratando una parte mayor del shock como inflación importada.
La paradoja europea: el shock no está frenando igual a todos
La recuperación también obliga a revisar una segunda simplificación. Energía cara perjudica a Europa, pero no todos sus efectos son simultáneos ni uniformes. Hogares, industria y servicios tienen coberturas, contratos y exposiciones distintas. La política fiscal, la inversión pública, el mercado laboral y la demanda exterior pueden compensar parte del golpe durante un tiempo.
Eso ayuda a explicar por qué pueden coexistir tres hechos: inflación energética elevada, confianza empresarial todavía contenida y actividad agregada acelerando. No son variables equivalentes. El PMI mide el cambio reportado por las empresas respecto al mes anterior; no mide bienestar, nivel de precios ni poder adquisitivo.
La cautela es especialmente importante porque la confianza empresarial a doce meses volvió a debilitarse en septiembre. Las empresas están diciendo, en esencia, que el presente mejora más deprisa de lo que mejora su visibilidad sobre el futuro.
Qué tendría que ocurrir para invalidar esta lectura
La primera invalidación sería que los datos finales de septiembre revisaran de forma sustancial el salto del compuesto. La segunda, que octubre devolviera rápidamente el índice hacia 50 mientras nuevos pedidos y empleo se deterioran. La tercera, que el shock energético se intensificara lo suficiente como para transformar la resistencia actual en destrucción de demanda.
En sentido contrario, varios meses con actividad por encima de 52-53, pedidos firmes y presiones de precios persistentes harían más difícil defender que Europa atraviesa solo un rebote estadístico. Ahí la discusión monetaria cambiaría: ya no sería únicamente cuánto tolerar un shock externo, sino cuánto endurecimiento necesita una economía que continúa creciendo mientras ese shock se filtra a precios.
La conclusión: el BCE tiene menos ayuda del crecimiento débil
El PMI eurozona de septiembre no resuelve el debate sobre inflación. Lo hace más exigente. La actividad privada acelera a máximos desde 2023, servicios y manufacturas crecen al mismo tiempo y los nuevos pedidos mejoran mientras las presiones de costes vuelven a aumentar.
Para el BCE, la señal no es subir tipos automáticamente. Es más incómoda: la economía está mostrando suficiente resistencia como para que el banco central no pueda contar con una recesión o una contracción rápida de la demanda para neutralizar el shock energético.
La siguiente fase dependerá de si esa resistencia convive con salarios contenidos y una inflación subyacente estable, o si empieza a facilitar una transmisión más amplia de costes. Esa frontera, no el 53,1 por sí solo, es la que puede decidir cuánto dura el nuevo ciclo restrictivo europeo.
Si quieres seguir únicamente los datos que cambian esta tesis —inflación, salarios, actividad y decisiones del BCE—, únete al Telegram de Broker Inteligente.