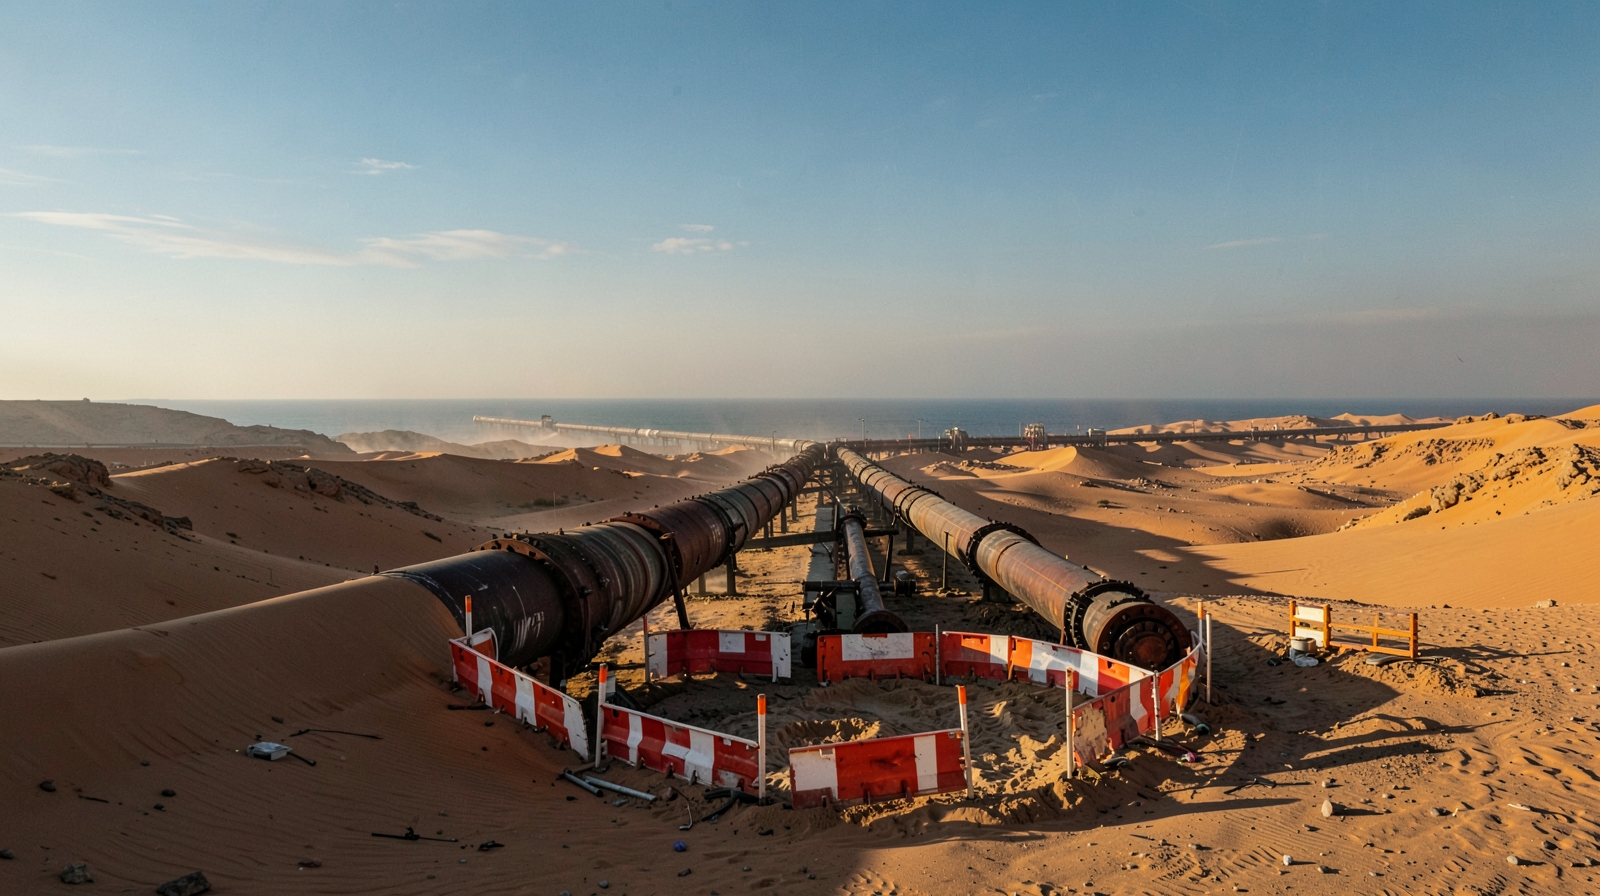
El oleoducto East-West de Arabia Saudí está temporalmente cerrado después de varios ataques en las regiones de Riad y Medina. En cualquier otro momento sería una noticia importante de infraestructura. En el mercado energético de 2026 es algo más: afecta a la principal vía saudí para sacar crudo hacia el mar Rojo sin depender del estrecho de Ormuz.
La clave no es asumir que millones de barriles han desaparecido de forma permanente. El Ministerio de Energía saudí describió el cierre como una medida de precaución mientras equipos técnicos evalúan la seguridad de la instalación. La clave es que el sistema mundial tiene ahora menos redundancia justo cuando sus rutas alternativas ya estaban trabajando mucho más.
Qué ha ocurrido con el oleoducto East-West
La agencia oficial Saudi Press Agency informó que el oleoducto fue objeto de varios ataques durante la mañana del 10 de septiembre. El Ministerio de Energía ordenó detenerlo preventivamente, desplegó equipos de emergencia y comunicó que hubo heridos. Un día después, Exteriores saudí afirmó que los drones habían sido lanzados desde Irak y que los daños estaban siendo atendidos.
Eso permite separar dos hechos de una inferencia. Hecho: la infraestructura está temporalmente detenida. Hecho: Arabia Saudí todavía no ha comunicado públicamente en la fuente oficial consultada una fecha de reapertura. Inferencia: cuanto más se prolongue la interrupción, mayor será la presión sobre las rutas y existencias que deben compensarla. No sabemos todavía cuánto durará.
Por qué esta ruta del petróleo importa más en 2026
El East-West conecta el este saudí con Yanbu, en el mar Rojo. Su función estratégica es sencilla: permite evitar Ormuz. La EIA describe una capacidad normal de unos 5 millones de barriles diarios, ampliable temporalmente hasta 7 millones cuando es necesario.
Ese bypass se ha vuelto mucho más valioso porque el mapa de flujos cambió radicalmente este año. Según la EIA, por Ormuz pasaron en promedio 21,6 millones de barriles diarios de petróleo y líquidos en el cuarto trimestre de 2025. En el segundo trimestre de 2026 fueron solo 4,9 millones. Al mismo tiempo, Bab el-Mandeb pasó de 5,4 a 8,1 millones de barriles diarios.
No es una coincidencia logística menor. Cuando una gran ruta pierde capacidad efectiva, los barriles buscan otras salidas. Arabia Saudí ha utilizado el corredor hacia Yanbu para desplazar parte de su exportación hacia el oeste. Por eso el cierre preventivo del oleoducto East-West no debe analizarse como un incidente aislado: afecta a una de las piezas que estaban absorbiendo el shock de Ormuz.
El gráfico que explica el cambio de rutas
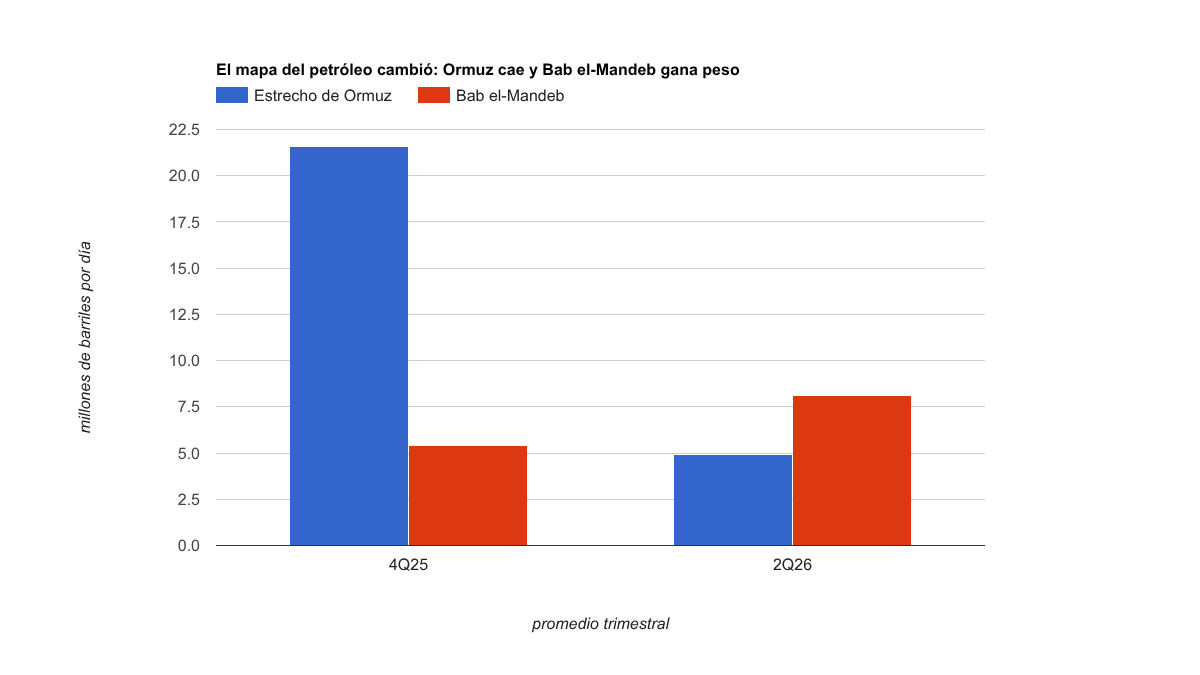
La comparación entre finales de 2025 y el segundo trimestre de 2026 muestra el cambio de régimen con claridad: el flujo por Ormuz se desplomó mientras Bab el-Mandeb absorbió mucho más tráfico. Esa redistribución ayuda a entender por qué la seguridad del corredor saudí hacia el mar Rojo tiene ahora más valor marginal que antes de la crisis.
Más tráfico por Bab el-Mandeb no significa que esa ruta sustituya uno a uno todo lo perdido en Ormuz. Son corredores distintos, con composiciones y destinos distintos. El gráfico sirve para visualizar el cambio de dependencia, no para atribuir causalidad perfecta entre ambas series.
El problema no es solo producir petróleo: es poder exportarlo
Una cuota de producción o una capacidad de bombeo no equivalen automáticamente a oferta disponible para un comprador. El barril necesita una ruta física, capacidad portuaria, buques, seguros y condiciones de seguridad suficientes.
Ésta es una distinción que el mercado suele olvidar cuando se concentra exclusivamente en cifras de producción. Un productor puede tener crudo disponible y, aun así, no conseguir colocarlo al mismo ritmo si su infraestructura de salida se estrecha. En 2026 esa diferencia entre producción y exportabilidad se ha convertido en una variable de primer orden.
Ya vimos una parte de este mecanismo cuando analizamos por qué el petróleo volvió a superar los 100 dólares mientras Ormuz seguía bajo presión. El nuevo cierre añade otra capa: la alternativa terrestre que permitía esquivar el Golfo también puede sufrir interrupciones.
Qué cambia con Bab el-Mandeb
El extremo occidental del sistema tampoco es un espacio libre de riesgo. Reuters informó este sábado de que fuerzas hutíes se hicieron con la isla de Perim, situada en Bab el-Mandeb, mientras aumentaba la tensión sobre el tráfico del mar Rojo.
Esto no significa que todo el petróleo que llega a Yanbu deba cruzar necesariamente Bab el-Mandeb. Los cargamentos con destino a Europa pueden dirigirse hacia Suez; los flujos hacia Asia tienen otra geografía. Pero sí significa que el corredor del mar Rojo está sometido a más presión precisamente cuando se había convertido en una válvula de escape para Arabia Saudí.
La lectura correcta no es «Ormuz cerrado y ahora mar Rojo cerrado». Eso sería exagerado. La lectura defendible es que varias capas de redundancia energética están siendo tensionadas simultáneamente.
Por qué un cierre temporal puede mover el precio sin destruir oferta
Los mercados no esperan a que falte físicamente el último barril. El precio incorpora probabilidades. Si aumenta la posibilidad de retrasos, mayores costes de seguro, desvíos o nuevas interrupciones, también puede aumentar la prima exigida por mantener exposición al petróleo.
Eso explica por qué un incidente puede ser relevante incluso si la instalación reabre pronto. Una reapertura rápida reduciría el riesgo inmediato, pero no borraría la información nueva: una infraestructura crítica que funcionaba como bypass ha demostrado ser vulnerable a ataques.
Lo contrario también es cierto. Si la evaluación técnica confirma daños limitados, el oleoducto vuelve a operar con rapidez y el tráfico marítimo no sufre nuevas disrupciones, parte de la prima de riesgo puede deshacerse. No hay una dirección de precio garantizada.
Del petróleo a la inflación: el segundo canal
El shock energético importa también fuera del mercado del crudo. Esta semana hemos visto cómo el encarecimiento de la energía vuelve a entrar en la discusión de inflación estadounidense. El mecanismo no es instantáneo ni uniforme, pero combustibles, transporte y costes logísticos pueden trasladar parte de la presión hacia empresas y consumidores.
En Europa el problema puede ser todavía más específico. Como explicamos en nuestro análisis sobre el encarecimiento del diésel y los márgenes de refino, el precio del barril es solo una pieza. Refinación, inventarios y disponibilidad de productos determinan cuánto termina pagando la economía real.
Por eso un nuevo riesgo sobre las rutas de exportación saudíes no debe traducirse mecánicamente en una previsión de IPC. Sí aumenta la importancia de vigilar cuánto dura el shock y si se transmite a combustibles y expectativas.
Qué debería vigilar el mercado a partir de ahora
La primera señal es operativa: cualquier comunicado oficial sobre la reapertura del oleoducto East-West o sobre el alcance de los daños. Una normalización rápida sería la evidencia más directa contra una tesis de interrupción prolongada.
La segunda es física: flujos de exportación desde Yanbu y tráfico por los principales estrechos. El dato de precio puede adelantarse o exagerar; la logística termina mostrando si realmente faltan barriles en el mercado.
La tercera son los productos refinados. Si el crudo se estabiliza pero diésel y otros combustibles siguen tensionados, el cuello de botella estará desplazándose hacia refinación e inventarios, no necesariamente hacia producción.
La cuarta es monetaria. La Reserva Federal se reúne el 15 y 16 de septiembre. El petróleo no decide por sí solo los tipos, pero un shock energético persistente puede complicar el equilibrio entre inflación y crecimiento que debe evaluar el banco central.
Qué invalidaría la tesis de menor redundancia
Esta lectura perdería fuerza si Arabia Saudí restablece rápidamente el oleoducto, mantiene exportaciones suficientes por Yanbu y las rutas marítimas funcionan sin nuevas restricciones. También se debilitaría si los inventarios globales absorben la interrupción sin señales de escasez física.
En cambio, ganaría fuerza si el cierre se prolonga, aparecen nuevas restricciones sobre Yanbu o Bab el-Mandeb, o los diferenciales de productos refinados muestran que el sistema tiene cada vez menos capacidad para amortiguar interrupciones.
Conclusión: el mercado está valorando las rutas, no solo los barriles
El cierre temporal del oleoducto East-West importa porque llega después de un cambio extraordinario en la geografía del petróleo. Ormuz transporta mucho menos que a finales de 2025; Bab el-Mandeb transporta más; y el corredor saudí hacia Yanbu se convirtió en una pieza esencial de esa adaptación.
No sabemos todavía cuánto durará la interrupción y no sería responsable convertir un cierre preventivo en una pérdida permanente de oferta. Lo que sí sabemos es que la redundancia tiene valor, y hoy una de las principales rutas alternativas está temporalmente fuera de servicio.
Para seguir los cambios que realmente alteren esta tesis —reapertura del oleoducto, nuevas disrupciones de rutas, petróleo, inflación y reacción de los mercados— puedes seguir Broker Inteligente en Telegram. Priorizamos cambios de régimen y mecanismos, no cada titular.