El oleoducto East-West saudí ha vuelto a bombear y el mercado del petróleo ha reaccionado antes de saber cuánto crudo podrá mover de forma sostenida. El Brent cayó por debajo de 100 dólares mientras reaparecía una ruta capaz de sacar crudo saudí hacia el mar Rojo sin depender del estrecho de Ormuz.
La lectura fácil sería que el riesgo energético se está resolviendo. Es demasiado pronto. Lo que ha cambiado hoy no es la geopolítica de Oriente Medio, sino la redundancia física del sistema: Arabia Saudí recupera una vía alternativa justo cuando Ormuz sigue siendo un cuello de botella y la infraestructura del mar Rojo continúa expuesta. Para inflación, tipos y Wall Street, esa diferencia importa.
Oleoducto East-West: qué ha cambiado hoy
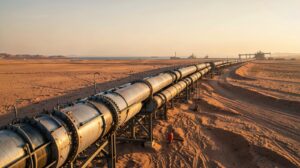
El East-West, también conocido como Petroline, conecta la zona productora del este de Arabia Saudí con Yanbu, en la costa del mar Rojo. Fue cerrado como medida de precaución tras los ataques de mediados de septiembre. Este martes, fuentes del mercado citadas por Reuters señalaron que el sistema había reanudado el bombeo a un ritmo todavía bajo y que se trabajaba para recuperar gradualmente el flujo.
El detalle decisivo es precisamente «ritmo bajo». Reabrir una tubería y recuperar de inmediato su capacidad operativa no son la misma cosa. El mercado está descontando una mejora en la probabilidad de que vuelvan los cargamentos desde Yanbu, no una normalización completa ya demostrada.
Eso explica por qué el Brent puede caer con fuerza sin que haya desaparecido la prima geopolítica. El barril responde al cambio marginal: ayer la alternativa saudí estaba dañada y cerrada; hoy vuelve a existir. Para un mercado que llevaba semanas pagando escasez de rutas, esa diferencia tiene valor.
Por qué el oleoducto East-West importa más que su capacidad nominal
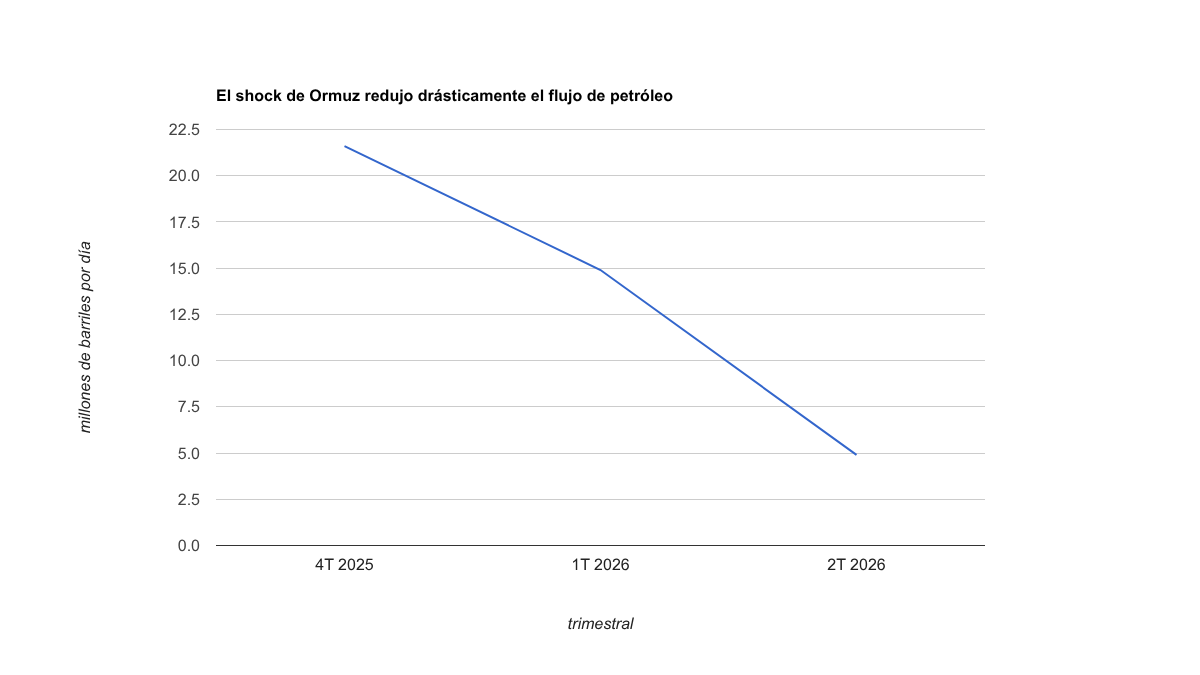
La EIA estadounidense ayuda a dimensionar el problema. Antes de la guerra, Ormuz movía alrededor de una quinta parte del consumo mundial de líquidos petrolíferos. En el primer semestre de 2025 fueron 20,9 millones de barriles diarios. Cuando el conflicto redujo el tráfico, los flujos cayeron: la EIA estima 14,9 millones de barriles diarios en el primer trimestre de 2026 y 4,9 millones en el segundo.
Ese desplome explica por qué una ruta terrestre saudí puede mover el precio mundial incluso sin sustituir a Ormuz. El East-West tiene una capacidad base de unos 5 millones de barriles diarios y puede ampliarse temporalmente hacia 7 millones, según la EIA. Pero capacidad técnica no equivale a exportación adicional neta: parte del flujo abastece instalaciones del oeste, los terminales tienen sus propias limitaciones y el sistema necesita operar de forma segura después de los ataques.
La conclusión correcta no es «East-West reemplaza Ormuz». Es más limitada y más útil: recupera una parte del margen de maniobra saudí. En un sistema tensionado, restaurar una vía alternativa reduce el valor de escasez de cada barril que dependía del Golfo.
El mercado está repricing una ruta, no declarando el fin de la crisis
La reacción del precio ha sido rápida. Reuters situaba el Brent cerca de 100 dólares al comienzo de la jornada y la reanudación del oleoducto ayudó a llevarlo claramente por debajo de esa cota. El movimiento se suma a otro factor: Irán ha planteado una posible reapertura de Ormuz dentro de una negociación más amplia con Estados Unidos.
Ambas noticias apuntan en la misma dirección —más probabilidad de flujo físico—, pero tienen calidades distintas. Un oleoducto que vuelve a bombear es una mejora operativa observable. Una propuesta diplomática sigue dependiendo de condiciones políticas, implementación y seguridad marítima. Mezclarlas como si fueran el mismo tipo de evidencia exageraría la certidumbre.
También conviene recordar el otro lado del mapa. El East-West termina en el mar Rojo, una región que ha sufrido su propia escalada. Cambiar el punto de salida reduce la dependencia de Ormuz, pero no convierte el transporte en libre de riesgo.
Por qué un Brent bajo 100 importa para inflación y Fed
El nivel de 100 dólares no tiene poderes económicos especiales. Lo importante es la dirección y la persistencia. Hace una semana el Brent llegó a cotizar por encima de 108 dólares durante el shock sobre la infraestructura saudí. Hoy el mercado vuelve a trabajar con precios inferiores a 100. Esa diferencia reduce, en el margen, la presión que la energía ejerce sobre expectativas de inflación, costes logísticos y yields.
La Reserva Federal subió recientemente su rango objetivo al 3,75%-4,00% y ha mantenido un sesgo restrictivo. Con ese punto de partida, petróleo persistentemente alto aumenta el riesgo de que la desinflación se frene y de que el mercado mantenga tipos elevados durante más tiempo. Petróleo bajando no garantiza una Fed más suave, pero elimina parte de una de las fuerzas que estaban empujando en sentido contrario.
Ya vimos este mecanismo en nuestro análisis de Wall Street con el Treasury a 10 años sobre el 5% y Brent cerca de 108 dólares. La novedad de hoy es que una pieza física de esa cadena está aflojando: la disponibilidad de rutas.
La señal que confirmaría que el alivio es real
Para distinguir una corrección táctica de un cambio de régimen hay que vigilar más que el precio intradía. La primera confirmación sería que el East-West eleve su caudal de forma sostenida y que Yanbu vuelva a cargar volúmenes relevantes. La segunda, que Ormuz recupere tráfico sin una nueva escalada. La tercera, que el descenso del Brent sobreviva a varios titulares geopolíticos adversos.
Después viene la transmisión financiera. Si el crudo permanece más bajo y el Treasury a 10 años continúa alejándose del 5%, la bolsa recibe dos alivios simultáneos: menor presión inflacionaria marginal y un descuento menos agresivo de beneficios futuros. Si el petróleo rebota mientras los yields vuelven a subir, la tregua quedaría rápidamente cuestionada.
Para Europa hay además una capa adicional. El precio del crudo no se traslada uno a uno al coste final de combustibles. Márgenes de refino, disponibilidad de diésel, impuestos y logística pueden mantener tensión incluso cuando baja el barril. Lo explicamos en nuestro análisis sobre por qué el problema energético europeo no es solo el petróleo.
Qué invalida la tesis de alivio energético
Hay tres invalidaciones claras. La primera sería un nuevo cierre del East-West o daños que impidan aumentar el bombeo. La segunda, un deterioro adicional del tráfico por Ormuz o del acceso al mar Rojo. La tercera, que el Brent recupere rápidamente la zona de máximos recientes pese a la reapertura, señal de que el mercado considera insuficiente la nueva capacidad disponible frente al déficit físico.
En sentido contrario, una recuperación verificable de los cargamentos de Yanbu, mayor tráfico por Ormuz y Brent estabilizándose por debajo de 100 reforzarían la idea de que la prima de escasez está perdiendo fuerza.
La conclusión: ha vuelto una válvula de escape
El oleoducto East-West no resuelve el riesgo de Ormuz, pero devuelve al mercado algo que había perdido: redundancia. Esa es la razón por la que una reapertura parcial puede mover el Brent mucho antes de que el sistema opere a plena capacidad.
La tesis útil para los próximos días no es que el petróleo haya dejado de ser un problema. Es que el mercado vuelve a tener una ruta adicional con la que absorber parte del shock. Si esa ruta gana caudal y la diplomacia mejora el tránsito marítimo, la cadena petróleo → inflación → yields → presión sobre activos de riesgo puede seguir aflojando. Si cualquiera de esas piezas falla, la prima puede regresar con la misma rapidez con la que está cayendo.
Si quieres seguir los cambios que realmente modifican esta tesis —flujos, petróleo, yields y bancos centrales—, únete al Telegram de Broker Inteligente.