El Banco de Japón ha subido su tipo de referencia al 1,25%, el nivel más alto en 31 años. Si la teoría financiera cupiera en una servilleta, el yen debería haberse fortalecido: mayor rentabilidad del dinero japonés, mayor atractivo de la moneda.
Ocurrió lo contrario.
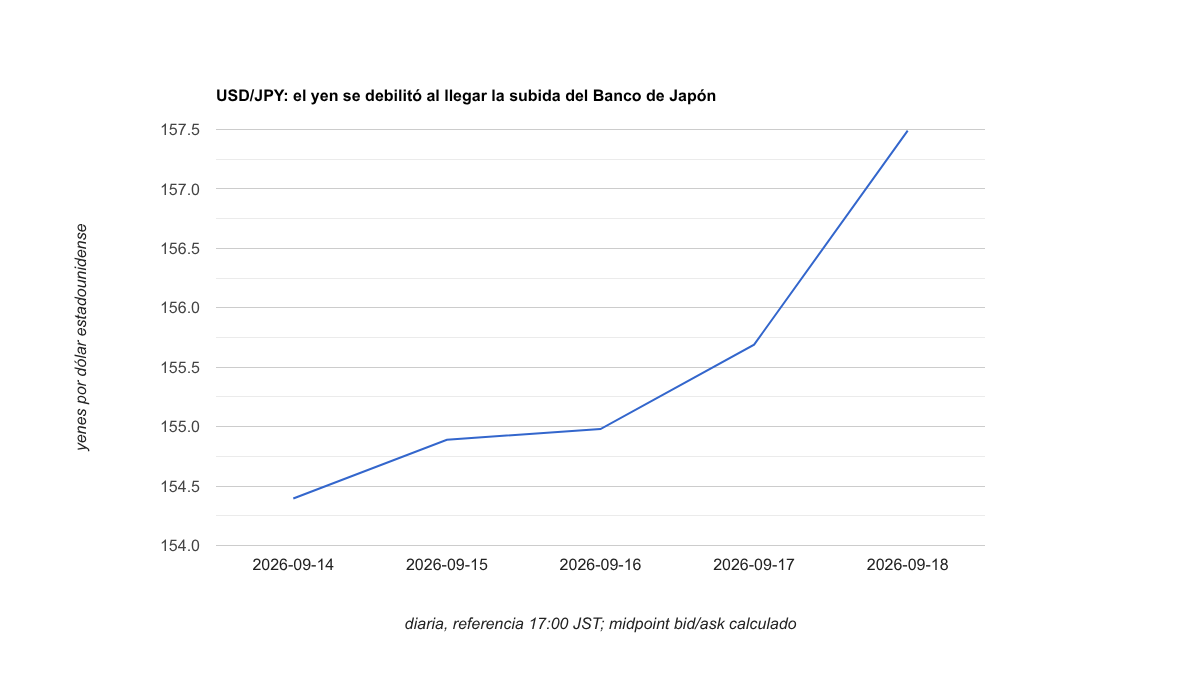
Entre las 09:00 y las 17:00 en Tokio, el USD/JPY pasó de aproximadamente 156,16 a 157,49 yenes por dólar. Es decir, el yen se debilitó el mismo día en que su banco central decidió endurecer la política monetaria. No es una anomalía. Es una lección bastante útil sobre cómo funcionan realmente los mercados: el precio responde a la diferencia entre lo ocurrido y lo que ya estaba descontado, no a la etiqueta de “subida” o “bajada” que acompaña al titular.
El Banco de Japón sube tipos, pero el detalle importa más que el titular
La decisión oficial tiene varias capas. El Banco de Japón acordó por siete votos contra dos orientar el tipo overnight no garantizado alrededor del 1,25%, frente al 1% anterior. El nuevo nivel entra en vigor el 24 de septiembre, un matiz importante: la decisión se tomó hoy, pero su implementación no es instantánea.
Además, el banco central dejó claro que su problema ha cambiado. Durante años intentó sacar a Japón de una inflación demasiado baja. Ahora afirma que la inflación subyacente se aproxima al objetivo del 2% y que existe el riesgo de que lo supere. El propio documento de política señala que la presión de precios entre empresas empieza a trasladarse al consumidor, mientras continúan los intentos de repercutir las subidas salariales en precios finales.
También hay un componente externo difícil de ignorar. Japón importa gran parte de la energía que consume. Petróleo caro y yen débil encarecen las importaciones; al mismo tiempo, la demanda global ligada a inteligencia artificial está presionando algunos precios industriales. Para un país que pasó décadas intentando crear inflación, el problema de 2026 tiene cierta ironía: ahora necesita evitar que aparezca demasiada.
Entonces, ¿por qué cayó el yen?
Porque una subida de tipos no se negocia en el vacío.
El mercado esperaba ampliamente que el Banco de Japón actuara. Cuando una decisión está muy descontada, su capacidad para mover el precio depende menos de confirmar el movimiento y más de cambiar lo que los inversores esperan después.
Ahí estuvo la decepción.
Dos miembros del consejo votaron en contra de subir tipos. Y aunque el Banco de Japón mantiene explícitamente abierta la puerta a nuevas subidas, el gobernador Kazuo Ueda evitó comprometerse con un ritmo predeterminado. El mensaje puede resumirse así: Japón seguirá normalizando, pero no promete una carrera.
Eso importa porque el yen compite contra monedas cuya remuneración sigue siendo muy superior. Dos días antes, la Reserva Federal elevó su rango objetivo al 3,75%-4,00%. El diferencial de tipos entre Estados Unidos y Japón se ha reducido, pero continúa siendo amplio. Para el capital global, pasar del 1% al 1,25% no convierte de repente al yen en una moneda de alta rentabilidad.
La reacción del mercado fue bastante explícita. La referencia oficial del propio Banco de Japón situó USD/JPY en 156,15-156,17 a las 09:00 JST y en 157,48-157,50 a las 17:00. El mercado no estaba diciendo que la subida fuera irrelevante. Estaba diciendo que quería más información sobre la siguiente subida.
La verdadera historia es el diferencial, no el 1,25%
Las divisas son precios relativos. Preguntar si el tipo japonés es alto o bajo sin compararlo con el resto del mundo deja fuera media película.
La Fed acaba de subir al 3,75%-4,00%. El BCE elevó la semana pasada sus tipos en 25 puntos básicos y la facilidad de depósito está en el 2,50%. El Banco de Inglaterra mantuvo ayer el 3,75%, pero tres de sus nueve miembros querían subirlo al 4%.
Japón, por tanto, no está endureciendo solo. Está intentando cerrar distancia en un momento en que otras grandes economías también vuelven a preocuparse por la inflación.
Ese detalle cambia el análisis del yen. Una subida japonesa puede ser hawkish en términos absolutos y, al mismo tiempo, insuficiente en términos relativos si Estados Unidos también endurece y el mercado cree que seguirá haciéndolo.
Es la diferencia entre mirar un termómetro y mirar dos. Saber que Tokio está a 30 grados sirve de poco para decidir dónde hace más calor si no sabemos qué ocurre en Nueva York.
El carry trade no ha muerto; se ha vuelto más incómodo
Durante décadas, los tipos extremadamente bajos de Japón convirtieron al yen en una moneda natural de financiación. El mecanismo del carry trade es sencillo en concepto: financiarse donde el dinero es barato y colocar el capital donde ofrece mayor rentabilidad.
La normalización del Banco de Japón erosiona esa lógica por dos vías. Primero, encarece gradualmente la financiación en yenes. Segundo, aumenta el riesgo de que la moneda se aprecie y destruya parte del rendimiento obtenido fuera de Japón.
Pero “erosionar” no significa “eliminar”. Mientras el diferencial frente al dólar siga siendo amplio y el mercado no espere una aceleración clara de las subidas japonesas, todavía existe incentivo para mantener parte de esas estrategias.
Esto explica por qué la caída del yen de hoy no contradice necesariamente el proceso de normalización. Puede indicar que el mercado distingue entre una dirección de viaje —tipos japoneses más altos— y la velocidad del viaje —todavía gradual—.
Hay una segunda paradoja: un yen débil puede obligar al BOJ a endurecer más
Aquí aparece el bucle más interesante.
Un yen débil encarece petróleo, gas, alimentos y otros bienes importados. Si esos costes se trasladan a empresas y consumidores, la inflación aumenta. Si la inflación subyacente supera de forma persistente el 2%, el Banco de Japón tiene más razones para subir tipos. Y si sube más, el diferencial internacional se estrecha.
En otras palabras:
yen débil → importaciones más caras → más presión inflacionista → mayor probabilidad de nuevas subidas → potencial apoyo futuro al yen.
No es un mecanismo instantáneo ni garantiza una dirección para USD/JPY. El petróleo puede bajar, la Fed puede cambiar de rumbo, la economía japonesa puede debilitarse o la transmisión de costes puede frenarse. Pero sí crea una fuerza de retroalimentación que hace cada vez menos sostenible tratar al yen como si Japón siguiera atrapado permanentemente en tipos cero.
El nuevo régimen global tampoco ayuda a simplificarlo
Japón no es una historia aislada. Esta semana la Fed subió tipos. La semana pasada lo hizo el BCE. El Banco de Inglaterra mantuvo, pero con tres votos favorables a endurecer. Y hoy el BCE publicó otra señal incómoda: las expectativas medianas de inflación de los consumidores de la zona euro aumentaron en agosto a uno, tres y cinco años.
La energía vuelve a conectar geografías que parecían estar en ciclos monetarios distintos.
Eso reduce el valor de una de las narrativas más cómodas de los últimos años: que cada banco central avanzaría hacia una normalización independiente y predecible. Un shock global de energía puede volver a sincronizar decisiones, aunque las economías tengan niveles de crecimiento, inflación y tipos muy diferentes.
Para los mercados, la consecuencia de segundo orden es importante. Si varias grandes monedas elevan simultáneamente el coste del dinero, no basta con mirar qué banco central sube más. Hay que observar dónde cambia más rápido la expectativa sobre el tipo terminal, qué curvas descuentan más endurecimiento y qué monedas siguen ofreciendo financiación barata ajustada por riesgo.
Qué tendría que ocurrir para que el yen cambie realmente de régimen
La subida al 1,25% es relevante porque confirma que la era del dinero japonés prácticamente gratuito sigue alejándose. Pero un cambio duradero del yen probablemente necesita algo más que una decisión ya esperada.
La señal más fuerte sería una combinación de inflación subyacente persistentemente alrededor o por encima del objetivo, nuevas subidas del Banco de Japón y una reducción del diferencial con Estados Unidos. Si, además, la Fed dejara de endurecer mientras Japón continúa normalizando, el argumento para financiar posiciones globales en yenes perdería bastante más atractivo.
El escenario contrario también está claro. Si el shock energético se disipa, la inflación japonesa vuelve a moderarse y el Banco de Japón ralentiza el ciclo mientras la Fed mantiene tipos elevados, el diferencial podría seguir sosteniendo USD/JPY.
Por eso la pregunta útil después de hoy no es “¿por qué no subió el yen si subieron los tipos?”. La pregunta es qué trayectoria relativa de tipos está descontando ahora el mercado.
La lección que deja el Banco de Japón
El movimiento de hoy resume una regla que sirve mucho más allá de Japón: un dato no es alcista o bajista por naturaleza. Su efecto depende de lo que estaba en precio, de la reacción de los demás activos y de cómo modifica el futuro.
El Banco de Japón ha dado otro paso histórico hacia la normalización. El yen ha respondido debilitándose. Ambas cosas pueden ser ciertas a la vez.
Lo que parece una contradicción desaparece cuando dejamos de negociar el titular y empezamos a mirar expectativas, diferenciales y mecanismos.
Si quieres seguir cómo evoluciona este nuevo ciclo de tipos, divisas y liquidez global sin convertir cada titular en una teoría nueva, únete al canal de Telegram de Broker Inteligente.