Mientras la mayor parte de los medios financieros sigue el comportamiento de las acciones de inteligencia artificial con fervor casi religioso ignorando cualquier otra clase de activo, Michael Hartnett, estratega jefe de Bank of America, lleva semanas centrado en una señal que pocos están mirando: la amplitud del mercado global está rozando un nivel que, cuando se ha superado históricamente, ha anticipado correcciones en la renta variable.
La conclusión de su último informe es clara y tiene implicaciones directas para cualquier inversor: la señal de venta contrarian del mercado global podría activarse en cuestión de días. Y hay dos eventos específicos en el horizonte que, según Hartnett, serían los catalizadores que llevarían a los mercados a una postura defensiva de risk-off.
La regla de amplitud de BofA: a un paso del nivel de alarma
El indicador clave que sigue Hartnett es la denominada «BofA Breadth Rule», una medida que calcula qué porcentaje de los índices bursátiles globales cotiza simultáneamente por encima de su media móvil de 50 días y de su media móvil de 200 días, es decir, en territorio técnicamente sobrecomprado.
En el momento de publicar el informe, ese porcentaje se situaba en el 82%. La señal de venta contrarian del mercado global se activa únicamente cuando supera el 88%, un umbral que en el pasado ha funcionado como detonante fiable de correcciones. La última vez que este indicador lanzó esta señal fue el 28 de enero de 2026.
Lo significativo no es solo la proximidad a ese umbral, sino el contexto en el que ocurre. China, India y Brasil son en este momento los únicos mercados principales que no muestran lecturas de sobrecompra. El resto del mundo está alineado en zona de exceso, lo que significa que la base para una expansión adicional de la amplitud es cada vez más estrecha.
El posicionamiento actual: largo en todo, corto en dólar y bonos soberanos
Hartnett describe la postura agregada del mercado en este momento como «largo en acciones, largo en bonos con grado de inversión, corto en bonos gubernamentales y corto en dólar estadounidense.» Una combinación que apuesta, en esencia, a que los responsables de política económica lograrán mantener los rendimientos del Tesoro bajo control mientras los beneficios empresariales siguen creciendo y la inflación no se dispara de nuevo.
Esa apuesta tiene un punto de ruptura claro: el rendimiento del bono estadounidense a 30 años. Hartnett señala que el mal comportamiento relativo de los grandes gastadores en IA —el grupo de las Magnificent Seven y los fabricantes de semiconductores— frente a los sectores adoptantes como sanidad y finanzas no se revertirá hasta que ese rendimiento caiga por debajo del 5%. Un nivel que esta semana, con la Fed de Kevin Warsh adoptando un tono más restrictivo en Jackson Hole, sigue siendo esquivo: el bono a 30 años cotiza alrededor del 5,21%.
Para seguir el rendimiento del bono estadounidense a 30 años en tiempo real y entender su impacto en los mercados de renta variable, puede consultarse el seguimiento de la curva de tipos de Investing.com.
Los dos eventos que podrían convertir el optimismo en cautela
Esta es la parte más importante del análisis de Hartnett, y la que justifica la atención especial que merece su informe de esta semana. El estratega de Bank of America identifica dos catalizadores concretos que, a su juicio, tienen capacidad para desencadenar un giro hacia el risk-off:
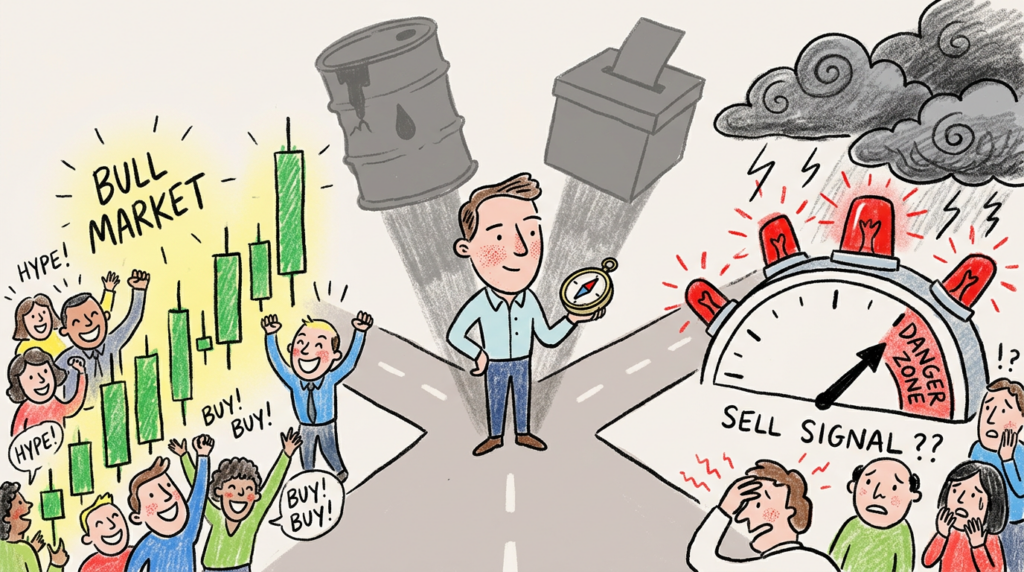
Primero: una capitulación en el conflicto entre EE.UU. e Irán y el tramo final de bajada en el precio del petróleo. La resolución del conflicto, lejos de ser una buena noticia inmediata para los mercados en términos de flujos, podría desencadenar ventas en sectores que han actuado como refugio durante la crisis geopolítica —energía, defensa, dólar— y una rápida normalización de los precios del crudo que presionaría los ingresos de empresas y países exportadores. El mercado ya cotiza parcialmente una resolución, pero una capitulación explícita aceleraría ese reposicionamiento de forma brusca.
Segundo: las elecciones de mitad de mandato en EE.UU., donde el electorado podría enviar una señal de que la asequibilidad de los precios y la lucha contra la inflación pesan más en las urnas que las bajadas de impuestos, la desregulación o el rally de la bolsa. Esta segunda palanca tiene implicaciones políticas profundas: Trump registra ahora una aprobación económica del 35% y una aprobación en materia de inflación del 28%, niveles que históricamente han anticipado pérdidas significativas para el partido en el gobierno en elecciones de mitad de período. Si el resultado electoral confirma ese malestar de la calle, el mercado tendría que recalibrar sus expectativas sobre la continuidad de las políticas fiscales favorables a los activos de riesgo.
La señal de venta contrarian del mercado global que observa Hartnett se materializa precisamente cuando estos dos eventos confluyen con un posicionamiento ya estirado y una amplitud técnica en zona extrema.
Los flujos de la semana: oro y cripto en máximos desde octubre
Los datos de flujos de la semana que cierra este viernes apuntan a que los inversores siguen comprando prácticamente todo, aunque con algunos matices interesantes que merecen atención:
- Renta fija: 17.700 millones de dólares en entradas, liderando todos los activos.
- Liquidez (cash): 9.200 millones, lo que refleja que una parte del capital prefiere esperar en los márgenes.
- Renta variable: 9.200 millones en total, aunque con un dato llamativo: las acciones estadounidenses registraron su primera salida neta en cinco semanas, con 4.400 millones de dólares abandonando el mercado norteamericano.
- Oro: 7.300 millones, la mayor entrada desde octubre de 2025. El metal precioso está siendo buscado como cobertura frente a la incertidumbre política y a la posible subida de tipos de la Fed.
- Criptomonedas: 3.200 millones, también el nivel más alto desde octubre de 2025.
Dentro de la renta variable, el dato más revelador es la divergencia interna: mientras el flujo agregado hacia acciones estadounidenses fue negativo, los fondos de tecnología recibieron 4.600 millones de dólares, la mayor entrada en cuatro semanas. Eso significa que el dinero que salió de EE.UU. salió de sectores no tecnológicos, mientras el capital que entró fue directamente a la tecnología. Una concentración dentro de la concentración.
En renta fija, los bonos con grado de inversión captaron 7.700 millones, mientras el crédito de alto rendimiento registró salidas de 700 millones. Los inversores están refinando su exposición: prefieren calidad dentro de la renta fija y tecnología dentro de la renta variable. El resto del mapa está siendo abandonado.
Por regiones, Japón atrajo 2.700 millones de dólares, mientras Europa registró una modesta salida de 200 millones. Por sectores, materiales lideró las entradas con 4.200 millones, mientras sanidad y finanzas sufrieron salidas superiores a 1.000 millones cada uno.
DESCUBRIR BROKER INTELIGENTE EA
La Fed de Warsh: un nuevo régimen de política monetaria
El discurso de Kevin Warsh en el simposio de Jackson Hole del 28 de agosto añade una capa adicional de complejidad al escenario que describe Hartnett. El presidente de la Reserva Federal dejó claro que la tendencia subyacente de la inflación no ha mejorado de manera significativa, lo que aleja la posibilidad de recortes de tipos en el corto plazo y abre la puerta a subidas adicionales si los datos de crecimiento e inflación siguen sorprendiendo al alza.
Hartnett, de hecho, llegó a calificar en semanas anteriores a la Fed como «abiertamente expansiva» (nakedly dovish), advirtiendo que las condiciones financieras seguirán tensándose hasta que el banco central se vea obligado a restaurar su credibilidad con una postura claramente más restrictiva. Su fecha señalada para ese punto de inflexión era precisamente el 28 de agosto en Jackson Hole, y los comentarios de Warsh parecen darle la razón parcialmente.
Esta dinámica —crecimiento sólido, inflación pegajosa, Fed más dura de lo previsto— es precisamente el caldo de cultivo que convierte la señal de venta contrarian del mercado global de Hartnett en algo más que un indicador técnico. Es la combinación de factores que históricamente ha generado los episodios de ajuste más dolorosos para los inversores con posicionamiento estirado.
Para seguir las decisiones y comunicaciones de la Reserva Federal con detalle, la fuente más fiable sigue siendo el portal oficial de la Fed.
¿Qué dice Hartnett a los inversores contrarian?
El estratega de Bank of America lleva semanas dibujando el mismo escenario para los inversores que se atrevan a ir contracorriente. En su visión, los mejores activos para una postura contrarian en el momento actual son los siguientes:
Materias primas y energía, como cobertura frente a la inflación, el dólar débil y la incertidumbre geopolítica. «Quien controle los chips, las tierras raras, los minerales y el petróleo ganará la guerra de la IA», escribió recientemente.
Acciones de consumo discrecional estadounidense con igual ponderación, que han caído a niveles de valoración relativa comparables a los de la crisis financiera de 2008 y al colapso del COVID-19 frente al S&P 500 ponderado por capitalización. Hartnett las ve como su posición contrarian favorita para el período postelectoral.
Mercados emergentes y materias primas siguen siendo tesis alcistas estructurales, aunque con más volatilidad a corto plazo.
Bonos de empresas adoptantes de IA en sectores como sanidad y finanzas, frente a los bonos de las empresas constructoras de infraestructura de IA, que llevan meses ensanchando sus diferenciales ante el volumen récord de emisiones.
El indicador Bull & Bear de Bank of America cerró la semana en 9,5 —subiendo desde 9,3—, profundamente en territorio de «venta». Ha habido 17 señales similares desde 2002, y en promedio las bolsas globales han caído entre un 2% y un 3% en los dos o tres meses siguientes. Pero el propio Hartnett advierte que esta vez nadie está recortando posiciones largas antes de la oleada de IPOs que se espera en otoño, lo que introduce una variable adicional de liquidez que podría retrasar el ajuste.
El resumen que el mercado no quiere leer
El análisis de Hartnett de esta semana puede condensarse en pocas ideas. El mercado global está sobrecomprado de manera casi uniforme. Los flujos de capital siguen siendo positivos pero muestran señales de refinamiento: oro, cripto, bonos de calidad y tecnología capturan todo el interés, mientras el resto del mapa queda sin compradores. La Fed ha adoptado un tono más restrictivo del que el mercado esperaba. Y hay dos eventos en el horizonte —la resolución del conflicto con Irán y las elecciones de mitad de mandato— que podrían cambiar el régimen de mercado de forma rápida.
Para los inversores que llevan meses surfeando el rally, el mensaje es inequívoco: no es el momento de acumular más riesgo. Es el momento de ser selectivo, cubrir posiciones en los activos más estirados y prestar atención a los catalizadores contrarian que Hartnett lleva semanas señalando.
La señal de venta contrarian del mercado global todavía no se ha activado. Pero cuando lo haga, quienes no la hayan anticipado difícilmente tendrán tiempo de reaccionar.
Este artículo tiene carácter exclusivamente informativo y no constituye asesoramiento de inversión. La inversión en mercados financieros conlleva riesgos, incluida la posible pérdida parcial o total del capital invertido.