La plata ofrece en 2026 una clase práctica sobre la diferencia entre tener razón en una tesis y ganar dinero con ella.
El argumento alcista parecía impecable.
Oferta limitada.
Demanda industrial estructural.
Electrificación.
Inteligencia artificial.
Redes eléctricas.
Déficits físicos durante varios años.
Inventarios sometidos a presión.
Y, durante un tiempo, el precio hizo exactamente lo que debía hacer un activo con semejante currículum.
La plata llegó a superar los 121 dólares por onza el 29 de enero de 2026.
Después perdió más de una cuarta parte de su valor en una sola sesión.
Hoy cotiza alrededor de 67 dólares.
Eso deja una pregunta bastante más interesante que decidir si dentro de tres meses estará en 80, 100 o 150 dólares:
si el mercado de la plata continúa en déficit estructural, ¿por qué su precio puede desplomarse igualmente?
La respuesta obliga a separar varias cosas que suelen aparecer juntas en titulares, pero que económicamente no son equivalentes.
Un déficit no es una escasez inmediata.
La demanda industrial no es completamente inelástica.
La oferta minera no responde como la del petróleo.
Y el precio de la plata depende tanto de inversores financieros como de las fábricas que utilizan el metal.
Entender esas cuatro piezas resulta mucho más útil que coleccionar predicciones.
Primero: sí, el déficit existe
La parte fundamental de la tesis alcista no es inventada.
El World Silver Survey 2026, elaborado por Metals Focus para el Silver Institute, estima que el mercado mundial de la plata terminará 2026 con su sexto déficit anual consecutivo.
La estimación publicada en abril sitúa el déficit en aproximadamente 46,3 millones de onzas, frente a 40,3 millones en 2025.
La demanda total prevista ronda 1.110 millones de onzas.
La oferta, unos 1.066 millones.
Hay, por tanto, más metal demandado que nueva oferta disponible durante el año.
Parece la receta perfecta para una subida.
Pero aquí aparece el primer error frecuente.
Déficit no significa que mañana falte plata
Un mercado puede consumir más plata de la que produce durante años sin quedarse físicamente sin plata.
¿Cómo?
Usando metal que ya existe.
Inventarios.
Lingotes almacenados.
Metal en ETFs.
Existencias comerciales.
Stocks acumulados durante años anteriores.
Reciclaje.
Un déficit anual describe un flujo.
La disponibilidad física depende también del stock.
Es la diferencia entre ganar 2.000 euros al mes y gastar 2.100 teniendo 100.000 euros en el banco.
Existe un déficit mensual.
No existe insolvencia inmediata.
En la plata ocurre algo parecido.
Los déficits sucesivos importan porque van reduciendo ese colchón. Pero mientras exista suficiente metal accesible a un precio razonable, el mercado puede seguir funcionando.
A finales de julio, por ejemplo, las cámaras de Londres cubiertas por las estadísticas de la LBMA todavía almacenaban unas 28.213 toneladas de plata.
Eso no significa que todo ese metal esté libremente disponible para cualquier comprador: parte pertenece a fondos, instituciones y otros propietarios.
Pero demuestra por qué transformar automáticamente un déficit anual en “se está acabando la plata” es demasiado simplista.
El déficit es una presión.
No es un temporizador.
Segundo: el precio alto está destruyendo parte de la demanda
Esta es probablemente la pieza que peor encaja en la narrativa sencilla.
Durante años, la demanda industrial fue uno de los grandes argumentos alcistas para la plata.
Y con razón.
En 2024 alcanzó un récord de aproximadamente 680,5 millones de onzas.
La electrificación, las redes, la electrónica, los vehículos, la energía solar y posteriormente la infraestructura relacionada con IA proporcionaban un potente viento de cola.
Pero los precios cambian comportamientos.
En 2025, la demanda industrial ya descendió alrededor de un 3%, hasta 657,4 millones de onzas.
Para 2026, Metals Focus espera otra caída, hacia aproximadamente 640 millones de onzas.
Lo curioso es que esto ocurre mientras el mundo instala más infraestructura tecnológica.
La explicación se llama thrifting.
Es la versión industrial de descubrir que el café cuesta ocho euros y empezar a utilizar una cápsula en vez de dos.
Los fabricantes de células solares están reduciendo la cantidad de plata utilizada por unidad de capacidad.
También están explorando sustituciones tecnológicas.
No necesitan abandonar la energía solar.
Les basta con fabricar más paneles utilizando menos plata por panel.
La consecuencia es importante.
Un sector puede crecer y consumir menos plata simultáneamente.
Esa frase desmonta una de las extrapolaciones más frecuentes del mercado.
Más solar no significa automáticamente más demanda de plata.
Más IA tampoco se traduce de manera lineal en más plata.
Hay que conocer la intensidad material.
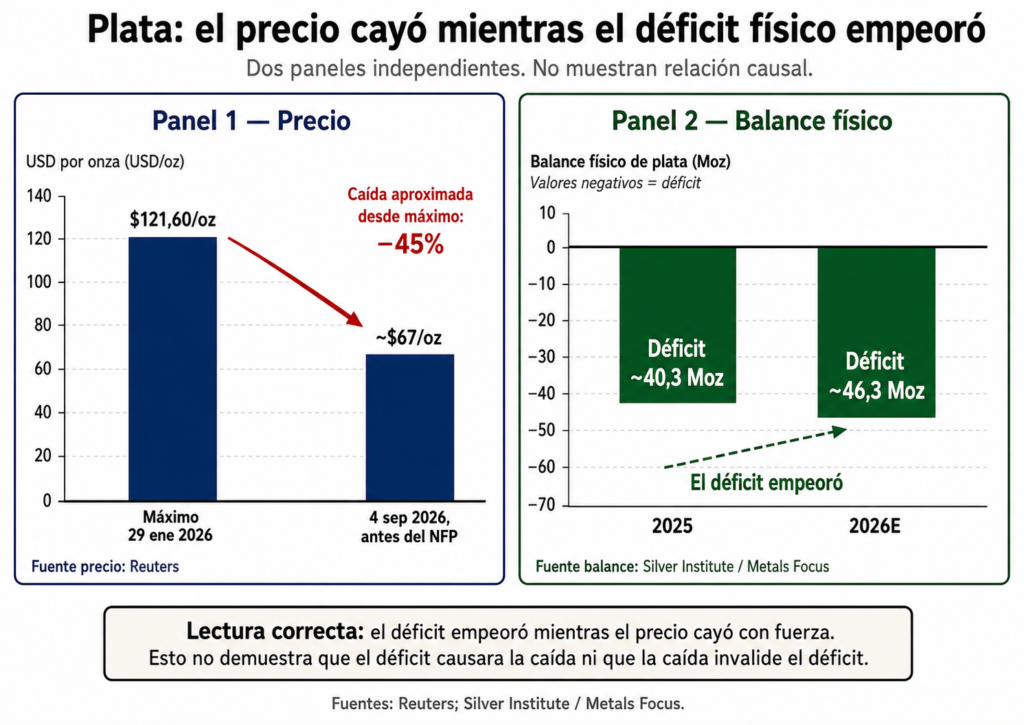
La plata ha perdido alrededor del 45% desde su máximo histórico de enero, mientras Metals Focus espera que el déficit físico del mercado aumente ligeramente en 2026. El balance anual es solo una pieza del proceso de formación del precio.
La industria solar acaba de dar una lección muy útil
La energía fotovoltaica es probablemente el mejor ejemplo.
Durante años fue uno de los motores más visibles del crecimiento de demanda.
En 2024, el uso industrial de plata batió récords.
Pero cuando el metal se encareció, los fabricantes aceleraron la reducción de contenido de plata en las células y la búsqueda de materiales alternativos.
Según el World Silver Survey 2026, la demanda fotovoltaica puede caer con fuerza este año incluso con instalaciones solares todavía creciendo.
Es exactamente el tipo de mecanismo que debería importarnos más que un gráfico parabólico.
Porque demuestra que la demanda estructural existe, pero tiene elasticidad.
Cuanto más sube el precio, mayor es el incentivo económico para utilizar menos metal.
Tercero: la oferta de plata tampoco funciona como mucha gente imagina
Aquí la tesis alcista recupera fuerza.
Si la plata subiera mañana a 150 dólares, no podríamos simplemente decir a todas las minas:
“perfecto, produzcan el doble”.
La mayoría de la plata mundial no procede de minas cuyo negocio principal sea extraer plata.
En 2025, las minas primarias de plata aportaron solamente alrededor del 26% de la producción minera mundial.
El resto apareció principalmente como subproducto de minas de plomo-zinc, cobre y oro.
Esto tiene una consecuencia extraordinariamente importante.
Una mina de cobre no decide duplicar producción simplemente porque la plata haya subido.
Su decisión depende principalmente de:
- precio del cobre;
- coste de extracción;
- leyes del mineral;
- permisos;
- capacidad del concentrador;
- inversión necesaria;
- demanda del producto principal.
La plata llega dentro del paquete.
Por eso la oferta es relativamente poco sensible a su propio precio.
Es uno de los argumentos estructurales más interesantes a favor del metal.
Pero tampoco debe exagerarse.
Porque existe otra fuente de oferta mucho más flexible.
A 100 dólares, el cajón de la abuela empieza a convertirse en mina
El reciclaje.
Cuando sube mucho el precio de un metal precioso, objetos que llevaban años sin justificar económicamente su recuperación comienzan a entrar en el mercado.
Joyas.
Cubiertos.
Chatarra industrial.
Objetos decorativos.
Inventarios antiguos.
En 2025 el reciclaje de plata alcanzó aproximadamente 197,6 millones de onzas, su máximo en doce años.
Para 2026 se espera que supere los 200 millones.
La subida del precio produce, por tanto, dos respuestas simultáneas:
reduce determinados consumos y aumenta determinada oferta.
Es el mecanismo natural que intenta cerrar cualquier déficit.
Que no consiga eliminarlo completamente no significa que no importe.
Entonces, ¿por qué sigue existiendo déficit?
Porque la adaptación lleva tiempo.
La producción minera no responde rápidamente.
El reciclaje tiene límites.
No todas las aplicaciones pueden sustituir plata.
Y algunos sectores nuevos están creciendo.
La infraestructura de inteligencia artificial, los centros de datos, la automoción y las redes eléctricas continúan apoyando determinados usos eléctricos y electrónicos.
Al mismo tiempo, la inversión física está recuperándose.
Metals Focus espera que la demanda de monedas y lingotes aumente aproximadamente un 18% en 2026.
Ahí aparece la segunda personalidad de la plata.
No es solo un metal industrial.
También es un activo financiero.
Y esa combinación explica buena parte de su comportamiento aparentemente absurdo.
La plata puede tener fundamentales industriales tranquilos y precio completamente desquiciado
El 29 de enero la plata alcanzó aproximadamente 121,60 dólares.
Un día después sufrió su mayor caída diaria desde comienzos de los años ochenta.
No se cerraron miles de fábricas durante la noche.
No apareció una mina secreta.
No desapareció la electrificación.
Cambió el mercado financiero.
La subida previa había atraído una extraordinaria cantidad de capital especulativo y minorista.
Cuando ese posicionamiento comenzó a revertirse, stops, apalancamiento y toma de beneficios amplificaron el movimiento.
La plata tiene un mercado mucho menor que el oro.
Cuando entran o salen grandes cantidades de capital financiero, el precio puede moverse muchísimo más rápido que sus fundamentales físicos.
Por eso cualquier previsión basada únicamente en déficit de oferta y demanda está incompleta.
El precio marginal no lo determina una tabla anual.
Lo determina el comprador y vendedor marginal de hoy.
Esto explica también por qué las predicciones sobre la plata parecen una competición de dardos
Las previsiones para 2026 han llegado a cubrir rangos extraordinarios.
Algunas entidades mantienen escenarios relativamente próximos a los precios actuales.
Otros análisis han defendido 100, 150, 200 dólares e incluso cifras superiores.
Ese abanico no necesariamente significa que nadie sepa nada.
Significa que pequeñas diferencias en tres variables pueden producir resultados completamente distintos:
flujos financieros, dólar/tipos reales y disponibilidad física marginal.
Si los inversores vuelven masivamente hacia metales preciosos al mismo tiempo que el mercado físico está ajustado, la plata puede moverse violentamente.
Ya lo ha demostrado.
Si, por el contrario, los rendimientos reales permanecen altos, el dólar se fortalece y continúa la destrucción de demanda industrial, un déficit estructural puede convivir perfectamente con precios mucho menos espectaculares.
También lo ha demostrado.
Lo que importa ahora no es si alguien tiene un target de $100
Existen cinco señales mucho más útiles.
1. Inventarios accesibles
No basta con observar el déficit anual.
La pregunta crítica es cuánto metal inmediatamente disponible queda en centros como Londres y COMEX, quién lo posee y cuánto puede movilizarse.
A finales de julio, los inventarios reportados por la LBMA habían aumentado ligeramente respecto al mes anterior.
Eso no elimina la tesis de déficit.
Sí debilita cualquier afirmación de “escasez inmediata” que no aporte evidencia adicional.
2. Flujos de inversión
Una gran parte del rally de 2025 y comienzos de 2026 tuvo componente financiero.
Hay que vigilar:
- ETFs;
- monedas y lingotes;
- posicionamiento en futuros;
- demanda minorista;
- coste de financiación;
- lease rates.
Cuando la demanda inversora y la física chocan simultáneamente, la volatilidad puede aumentar de forma drástica.
3. Demanda fotovoltaica por unidad
No mirar únicamente cuántos paneles solares instala China.
Mirar cuánta plata contienen.
Esta variable puede resultar más importante que el crecimiento bruto de instalaciones.
4. Producción de cobre, plomo y zinc
Parece extraño seguir otros metales para anticipar la oferta de plata.
Precisamente por eso importa.
Como gran parte de la plata es subproducto, el ciclo de inversión de las minas de cobre, plomo y zinc condiciona el suministro futuro.
5. Reciclaje
Cuanto más elevado permanezca el precio, mayor incentivo existe para devolver metal al mercado.
Si el reciclaje aumenta mucho más de lo previsto, el déficit puede cerrarse antes de lo esperado.
¿Qué tendría que ocurrir para volver a ver una plata explosiva?
No hace falta adivinar un precio concreto.
Podemos definir las condiciones.
El escenario más favorable para la plata combinaría:
- persistencia del déficit;
- nueva reducción de inventarios disponibles;
- recuperación fuerte de inversión en ETFs, monedas y lingotes;
- caída de rendimientos reales;
- dólar más débil;
- menor capacidad de sustitución industrial de la prevista;
- producción minera decepcionante.
La combinación es mucho más importante que cualquiera de los factores por separado.
Un déficit de 46 millones de onzas puede ser manejable si los stocks son abundantes y los inversores venden.
El mismo déficit puede resultar extremadamente incómodo si los stocks accesibles caen y los inversores quieren comprar simultáneamente.
Ahí aparece la no linealidad.
¿Y qué podría romper la tesis alcista?
También conviene formularlo.
La plata podría decepcionar si:
- el reciclaje aumenta con fuerza;
- la industria continúa reduciendo contenido de plata;
- la energía solar acelera sustituciones;
- la inversión financiera pierde interés;
- el dólar se mantiene fuerte;
- los tipos reales siguen elevados;
- la producción como subproducto mejora gracias al ciclo de cobre y oro.
Nada de esto requiere que desaparezca el déficit.
Ese es precisamente el punto.
Un mercado puede permanecer estructuralmente deficitario y ofrecer una rentabilidad mediocre durante bastante tiempo.
El error es utilizar el déficit como precio objetivo
Un déficit no dice que la plata tenga que valer 80 dólares.
Tampoco 100.
Ni 300.
Dice algo diferente:
si el consumo supera repetidamente la nueva oferta, el sistema necesita obtener metal de inventarios existentes, estimular reciclaje, destruir demanda o elevar el precio lo suficiente para provocar alguna combinación de esas respuestas.
Eso sí es una tesis estructural.
Pero el precio necesario para producir el ajuste no puede deducirse simplemente dividiendo demanda entre oferta.
Los mercados no funcionan así.
Y la trayectoria de 2026 lo ha demostrado de una manera bastante poco sutil.
La plata pasó de menos de 30 dólares hace pocos años a superar 120 y posteriormente regresar hacia 67.
Los mismos paneles solares siguieron necesitando electricidad durante todo el recorrido.
Los mercados suelen ser más interesantes cuando el titular y el mecanismo no dicen exactamente lo mismo. En Telegram seguimos diariamente esas diferencias.
Seguir Broker Inteligente en Telegram
La mejor conclusión para 2026 es menos espectacular, pero bastante más útil
La plata continúa teniendo uno de los perfiles fundamentales más interesantes entre los grandes metales.
El déficit persiste.
La oferta minera tiene poca elasticidad.
Los stocks acumulados absorben una parte creciente del desequilibrio.
Infraestructura eléctrica, automoción e IA sostienen nuevas aplicaciones.
Y la inversión puede convertir una situación ajustada en un movimiento explosivo.
Pero también existe una respuesta económica.
Los fabricantes utilizan menos plata.
El reciclaje aumenta.
La demanda de joyería cae.
Los inversores venden.
Y un precio elevado puede solucionar parcialmente el problema que provocó su propia subida.
Por eso la pregunta correcta ya no debería ser:
“¿Puede la plata llegar a 100 o 300 dólares?”
Ya sabemos que puede moverse muchísimo.
La pregunta útil es:
“¿se está haciendo más difícil o más fácil conseguir la siguiente onza?”
Si la respuesta empieza a ser consistentemente “más difícil” al mismo tiempo que regresa el capital financiero, volveremos a tener una historia muy interesante.
Hasta entonces, seis años de déficit merecen atención.
No una calculadora con un único número al final.
Fuentes y metodología
Este análisis utiliza el World Silver Survey 2026, elaborado por Metals Focus para el Silver Institute, las estadísticas de inventarios de la London Bullion Market Association y datos de mercado actualizados.
Las cifras de 2026 relativas a oferta, demanda, minería, reciclaje y déficit son estimaciones y pueden revisarse. Los precios actuales son observaciones de mercado y no objetivos futuros.
El artículo diferencia deliberadamente entre déficit de flujo, disponibilidad de inventarios y escasez física inmediata. Ninguno de esos conceptos debe utilizarse como sinónimo de los otros.
¿Buscas maneras de invertir, plataformas confiables y estrategias eficaces? CONTÁCTANOS