La rentabilidad real Treasury a diez años cerró el 24 de septiembre en 2,85%, frente al 2,44% del 1 de septiembre. Es una señal menos visible que el Treasury nominal por encima del 5%, pero ayuda a entender por qué el coste de capital está aumentando incluso después de descontar inflación.
El dato procede de la curva real oficial de los TIPS del Tesoro estadounidense. No es una previsión de inflación ni una rentabilidad garantizada para cualquier inversor: es una referencia de mercado derivada de deuda protegida contra inflación.
Qué es la rentabilidad real Treasury
Los Treasuries nominales incorporan compensación real y compensación por inflación. Los TIPS ajustan su principal con el IPC, por lo que su yield se interpreta como una referencia de rendimiento real. El 24 de septiembre, el 10 años nominal estaba en 5,18% y el real en 2,85%. La diferencia, alrededor de 2,33 puntos, aproxima la compensación de inflación implícita, aunque también incorpora primas y diferencias de liquidez.
La distinción es importante: si el nominal sube solo por inflación esperada, la lectura cross-asset puede ser ambigua. Si sube el yield real, aumenta de forma más directa la tasa de descuento contra la que compiten otros activos.
El movimiento de septiembre: de 2,44% a 2,85%
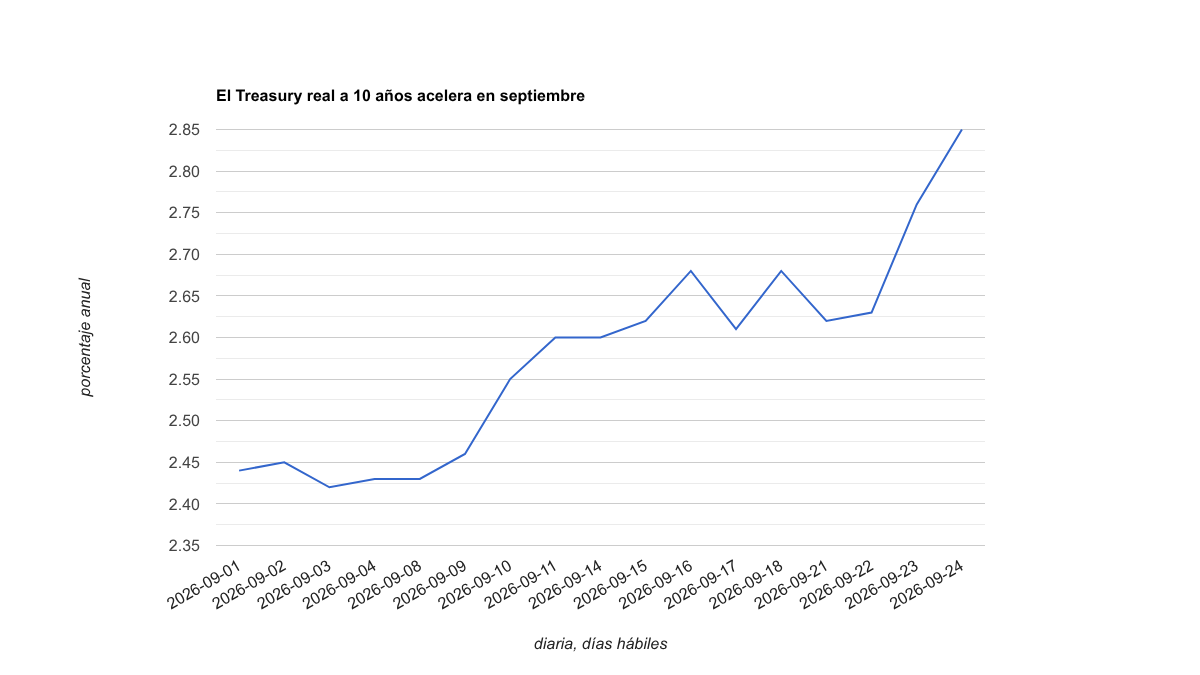
La serie oficial muestra una subida progresiva: 2,44% el 1 de septiembre, 2,55% el día 10, 2,68% el 16, 2,76% el 23 y 2,85% el 24. Son 41 puntos básicos en menos de un mes.
El movimiento coincide con un entorno monetario más restrictivo. La Reserva Federal elevó el 16 de septiembre su rango objetivo al 3,75%-4,00% y mantuvo que la inflación sigue elevada. Eso no implica que toda la subida de los yields proceda de la Fed: crecimiento, oferta de deuda, demanda global, prima por plazo y riesgo fiscal también influyen.
Por qué una rentabilidad real Treasury del 2,85% cambia el listón
Una acción vale hoy por los flujos de caja futuros que el mercado descuenta. Cuanto mayor es la referencia real disponible en deuda pública, mayor puede ser el retorno exigido para asumir riesgo adicional. Las compañías de crecimiento y los activos de larga duración financiera son especialmente sensibles porque una parte mayor de su valor depende de beneficios lejanos.
El mismo mecanismo afecta a activos sin cupón. Oro y Bitcoin no generan por sí mismos un flujo contractual. Si la alternativa segura ofrece un rendimiento real más alto, mantenerlos exige una compensación mayor vía apreciación, diversificación o cobertura frente a otros riesgos.
Eso no significa que deban caer automáticamente. Significa que el listón de rentabilidad ha subido.
Qué implica para bolsa, oro y Bitcoin
Para la bolsa, el resultado depende de la relación entre crecimiento de beneficios y tasa de descuento. Si los beneficios esperados mejoran lo suficiente, las acciones pueden convivir con yields altos. Si los beneficios se estancan mientras suben los tipos reales, los múltiplos quedan bajo presión.
En el oro, un yield real más alto aumenta el coste de oportunidad de mantener un activo sin cupón, aunque compras de bancos centrales, geopolítica y confianza monetaria pueden dominar en otros momentos. En Bitcoin, donde no existe un modelo único de valoración, el canal relevante es la competencia por liquidez y retorno.
La lectura no es «real yields arriba = activos de riesgo abajo». Es que la rentabilidad real Treasury modifica el precio base contra el que compiten.
Nominal, real y breakeven: no son lo mismo
Restar el yield real al nominal produce una aproximación al breakeven de inflación. Pero no debe presentarse como la inflación que ocurrirá. TIPS y Treasuries nominales tienen diferencias de liquidez y primas de riesgo. Por eso el 2,33% aproximado actual es un precio de compensación inflacionaria, no una certeza sobre el IPC de la próxima década.
La señal más robusta hoy es que el yield real oficial ha subido con rapidez durante septiembre. Eso eleva la tasa real de referencia del sistema.
Qué tendría que cambiar para reducir la presión
La primera señal sería una estabilización y posterior caída sostenida del TIPS a diez años. La segunda, que el Treasury nominal retroceda sin que el movimiento responda únicamente a un deterioro brusco del crecimiento. La tercera, que las expectativas de política monetaria dejen de desplazarse hacia tipos más altos.
La pieza de Broker Inteligente sobre por qué el Treasury a diez años sobre el 5% cambia el precio del dinero explica la capa nominal. La capa real responde a otra pregunta: cuánto retorno exige el mercado después de descontar inflación.
La conclusión: el mercado eleva el listón real
El dato clave no es solo que el Treasury nominal supere el 5%. Es que la rentabilidad real Treasury a diez años alcanzó 2,85% el 24 de septiembre, desde 2,44% al comenzar el mes. Ese cambio no determina por sí solo la dirección de bolsa, oro o cripto, pero sí endurece la referencia que deben superar para justificar riesgo.
Para seguir los movimientos de tipos, inflación y mercados que cambian esta lectura, puedes seguir las actualizaciones en Telegram de Broker Inteligente.
Contenido informativo y educativo. No constituye asesoramiento financiero ni recomendación personalizada de inversión.