La caída del oro está dejando una paradoja útil para entender el régimen actual: el riesgo geopolítico sigue elevado y el petróleo vuelve a superar los 100 dólares, pero el metal precioso no responde como un refugio automático. Esta mañana llegó a caer un 0,5%, hasta 4.267,43 dólares por onza en la referencia observada a las 04:40 ET.
La explicación no está en que el mercado haya dejado de valorar el oro. Está en el precio alternativo de mantenerlo. El Treasury estadounidense a diez años cerró ayer en 5,11%, frente al 4,96% de las dos sesiones anteriores, y la Reserva Federal acaba de elevar el tipo oficial al 3,75%-4,00%. Cuando los activos seguros que sí pagan intereses ofrecen más rentabilidad, un activo sin cupón como el oro necesita una razón más fuerte para subir.
Caída del oro: por qué la geopolítica ya no basta
El oro suele beneficiarse de la incertidumbre por su condición histórica de reserva de valor. Pero esa relación nunca ha sido mecánica. Un shock puede ser positivo para el metal si aumenta la demanda de protección y, al mismo tiempo, negativo si eleva inflación, tipos de interés y dólar.
Eso es precisamente lo que está ocurriendo con la energía. Brent vuelve a cotizar por encima de 100 dólares mientras persiste la tensión en Oriente Próximo. Para el oro, petróleo caro tiene dos caras. La primera es favorable: más riesgo geopolítico y más preocupación por inflación. La segunda puede dominar a corto plazo: si la energía mantiene la inflación alta, la Fed tiene menos margen para relajar la política monetaria y puede verse obligada a endurecerla todavía más.
El resultado es contraintuitivo. El mismo shock que aumenta la demanda teórica de refugio también puede elevar el rendimiento exigido a los bonos y fortalecer el dólar. En ese entorno, la caída del oro no contradice necesariamente la existencia de riesgo; indica que el canal de tipos está pesando más.
El Treasury vuelve a endurecer el coste de oportunidad
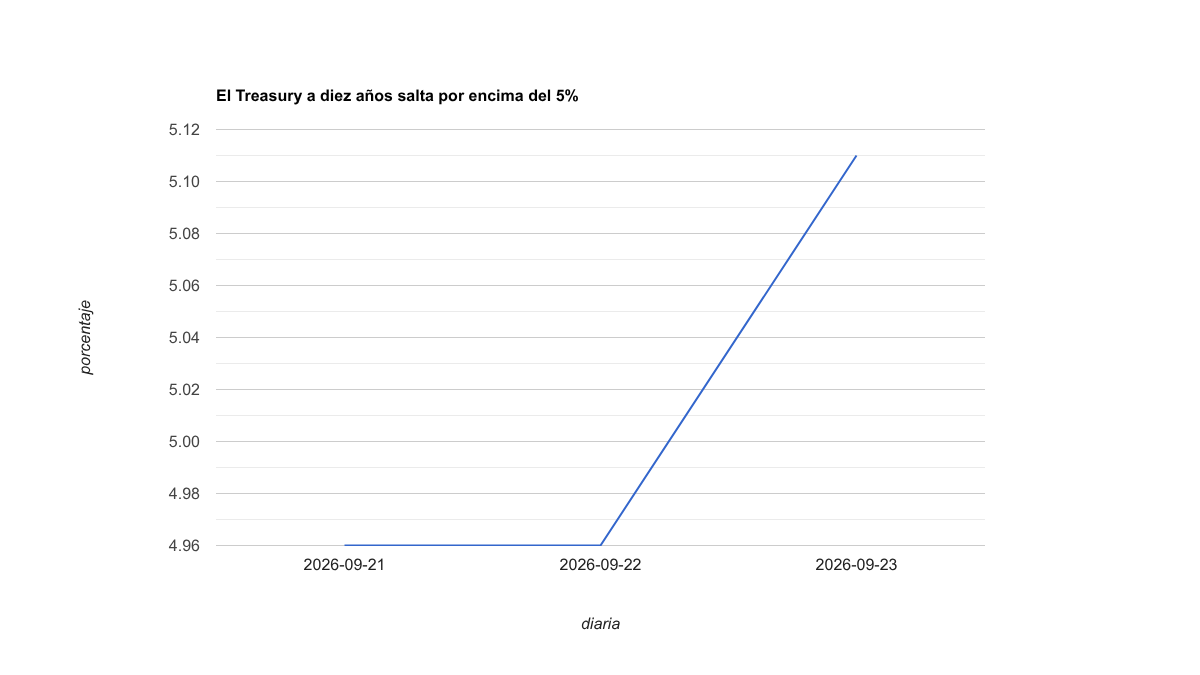
La referencia más limpia está en la deuda estadounidense. Según el Tesoro, el rendimiento par del Treasury a diez años pasó del 4,96% el 22 de septiembre al 5,11% el día 23. No es un movimiento pequeño para una sola sesión en el activo que sirve de referencia a buena parte del sistema financiero mundial.
Para entender por qué importa, conviene separar precio y rentabilidad. Cuando sube el yield de un Treasury, un inversor puede obtener una remuneración mayor manteniendo deuda pública. El oro, en cambio, no paga cupón ni dividendo. Su rentabilidad depende de que su precio suba.
Eso no significa que un Treasury al 5% haga imposible un rally del oro. Significa que eleva la barrera. Cuanto mayor es el retorno disponible en activos líquidos y considerados de bajo riesgo crediticio, más fuerte debe ser la demanda monetaria, fiscal o geopolítica para compensar ese coste de oportunidad.
Este mecanismo conecta directamente con nuestro análisis sobre por qué un Treasury a diez años por encima del 5% cambia el precio del dinero. En el oro, esa transmisión aparece de forma especialmente visible porque no existe un flujo de caja que amortigüe el aumento del discount rate.
La Fed no solo subió tipos: también elevó su propia trayectoria
El 16 de septiembre, la Reserva Federal subió 25 puntos básicos y situó el rango objetivo de los fondos federales en 3,75%-4,00%. La decisión importa, pero las proyecciones añaden una segunda capa: la mediana de los miembros del FOMC para el tipo de final de 2026 pasó del 3,8% proyectado en junio al 4,1% en septiembre.
Ese cambio resume el problema del oro mejor que cualquier titular diario. El mercado no está procesando únicamente una subida ya ejecutada. Está procesando la posibilidad de que el dinero permanezca más caro de lo que se esperaba hace tres meses.
Además, la inflación PCE general seguía en el 3,7% interanual en julio, último dato mensual disponible. La Fed describió la inflación como elevada en su comunicado de septiembre. Con petróleo otra vez por encima de 100 dólares, la cuestión ya no es solo cuánto ha subido la energía, sino cuánto tiempo puede mantener presión sobre expectativas y precios.
Por qué el dólar también pesa sobre el oro
Hay un segundo canal. El oro internacional se cotiza principalmente en dólares. Cuando la moneda estadounidense se fortalece, el metal se encarece para compradores que operan en euros, yenes u otras divisas, todo lo demás constante.
Los tipos más altos pueden apoyar al dólar porque aumentan la remuneración relativa de activos denominados en esa moneda. Por eso Fed, Treasury y dólar no son tres historias independientes. Forman una cadena: inflación persistente puede exigir una Fed más dura; una Fed más dura sostiene yields; yields más altos pueden respaldar al dólar; y ambos factores elevan la presión sobre el oro.
Reuters ya observó ese patrón al inicio de esta semana: el metal cedió mientras aumentaban las expectativas de endurecimiento monetario y el dólar ganaba terreno. La sesión de hoy prolonga la misma tensión.
Entonces, ¿ha dejado el oro de ser refugio?
No. Esa conclusión iría demasiado lejos. Un activo puede conservar una función de cobertura a largo plazo y, al mismo tiempo, caer durante una fase concreta de estrés. El tipo de shock importa.
Si el riesgo geopolítico provoca una huida hacia liquidez, dólar y bonos de corto plazo, el oro puede quedar rezagado. Si, en cambio, el mercado empieza a cuestionar la sostenibilidad fiscal, la credibilidad monetaria o la capacidad de los bancos centrales para contener la inflación, el metal puede recuperar fuerza incluso con yields altos.
La distinción útil no es «riesgo sí o no». Es qué riesgo domina. Hoy domina un shock que combina energía cara con tipos más altos. Ese régimen favorece menos al oro que un shock deflacionario o una crisis de confianza monetaria.
Qué tendría que cambiar para frenar la caída del oro
Hay cuatro señales observables. La primera sería una caída sostenida del Treasury a diez años desde la zona superior al 5%. La segunda, una moderación del petróleo que reduzca el riesgo de nueva inflación energética. La tercera, una revisión a la baja de las expectativas de tipos de la Fed. Y la cuarta, un dólar que deje de fortalecerse.
No es necesario que las cuatro aparezcan a la vez. Pero si yields y dólar continúan subiendo mientras el petróleo permanece caro, el metal seguirá enfrentando un coste de oportunidad elevado. Si los yields retroceden aunque la geopolítica continúe tensa, la balanza puede cambiar con rapidez.
Por eso la caída del oro debe leerse como una competencia entre fuerzas, no como un veredicto sobre el valor del metal. El refugio sigue existiendo; lo que ha cambiado es el precio que el mercado cobra por renunciar a intereses.
Qué vigilar ahora
El siguiente tramo no depende de adivinar un soporte técnico. Depende de comprobar qué variable cede primero. Un 10Y que se mantenga claramente por encima del 5%, petróleo sobre 100 dólares y expectativas de Fed todavía más restrictivas prolongarían el régimen actual. Una relajación conjunta de energía y yields reduciría la presión.
Para seguir los cambios de macro, tipos y mercados que alteran de verdad esta tesis, concentramos las actualizaciones relevantes en Telegram de Broker Inteligente.
Este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación personalizada de inversión.