Durante buena parte de la fiebre de la inteligencia artificial, la pregunta más obvia para los mercados ha sido quién fabrica los mejores chips.
Era razonable.
Sin GPUs capaces de entrenar y ejecutar modelos cada vez mayores, no existe la actual revolución de la IA. Nvidia convirtió esa escasez en uno de los negocios más extraordinarios de la historia tecnológica reciente.
Pero una GPU tiene un pequeño inconveniente: no funciona por entusiasmo.
Necesita electricidad. Mucha.
También necesita transformadores, sistemas de distribución eléctrica, refrigeración, racks, redes, terrenos, fibra, acceso a la red, permisos y una infraestructura capaz de disipar una cantidad creciente de calor.
Y ahí empieza a aparecer una historia bastante más grande que Nvidia.
PwC acaba de estimar que el mundo podría invertir 31,6 billones de dólares en infraestructura de centros de datos entre 2026 y 2050. No es una errata provocada por exceso de cafeína: billones con doce ceros.
Su escenario central contempla que el gasto anual pase de aproximadamente 800.000 millones de dólares en 2026 a 1,8 billones en 2050.
Lo verdaderamente interesante, sin embargo, no es el número.
Es dónde tendrá que gastarse ese dinero y qué puede impedir que se gaste.
La IA está dejando de ser únicamente una historia tecnológica
La primera fase de la revolución de la IA podía resumirse de manera relativamente sencilla:
más modelos → más computación → más GPUs.
La siguiente es bastante más incómoda:
más GPUs → más densidad energética → más calor → más electricidad → más refrigeración → más infraestructura → más presión sobre redes eléctricas y cadenas industriales.
Eso transforma la naturaleza económica de la IA.
Una parte creciente del problema ya no puede resolverse escribiendo mejor software. Hay que construir cosas.
PwC divide el gasto de los centros de datos entre la infraestructura física —edificios, energía y refrigeración— y los equipos tecnológicos que contienen: servidores, GPUs, CPUs, almacenamiento y redes.
Y existe una diferencia crucial respecto a un ferrocarril, un aeropuerto o una autopista.
Cuando terminas una vía férrea no tienes que sustituirla cuatro años después porque apareció una vía férrea con diez veces más capacidad de razonamiento.
El hardware informático sí envejece rápidamente.
El escenario de PwC asume ciclos de renovación de aproximadamente cuatro a seis años. Como consecuencia, el auge de inversión en IA puede convertirse en un ciclo de capital recurrente, no simplemente en una gigantesca fase inicial de construcción.
Según sus estimaciones, el equipamiento TIC podría pasar de representar alrededor del 70% de la inversión a aproximadamente el 93% en 2050.
La infraestructura física, entretanto, debe estar preparada para alimentar cada nueva generación.
Ese detalle cambia mucho la historia.
El recurso más importante de la IA puede terminar siendo el megavatio
La Agencia Internacional de la Energía ofrece una forma distinta de observar el mismo fenómeno.
Los centros de datos consumieron alrededor de 415 TWh de electricidad en 2024, aproximadamente el 1,5% del consumo mundial.
Su escenario central proyecta alrededor de 945 TWh en 2030.
Más del doble en seis años.
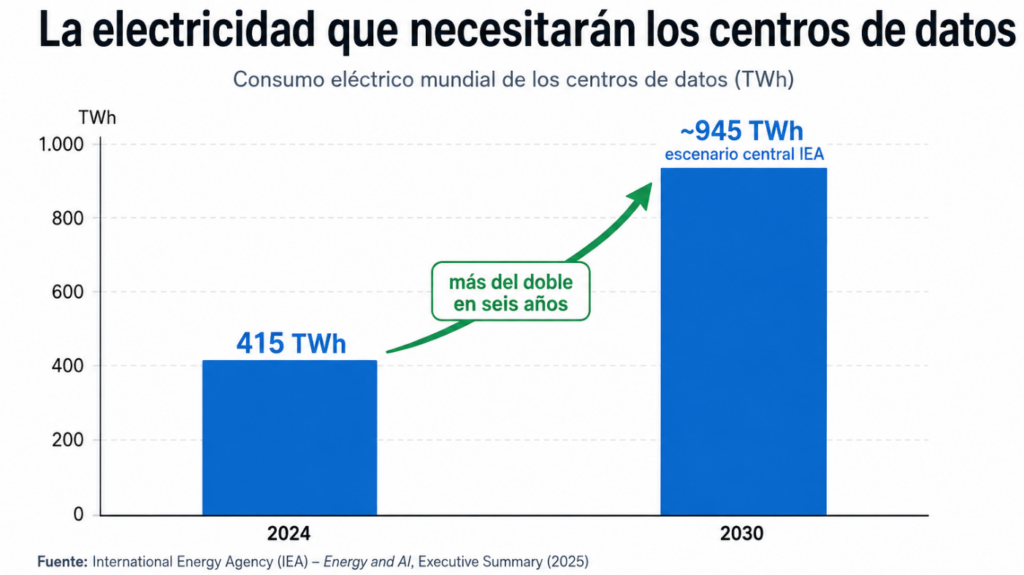
La IA es el principal motor de ese incremento.
Pero el problema no es únicamente cuánta electricidad existe en el planeta. Es si existe en el lugar correcto, en el momento correcto y con una red capaz de entregarla.
Un centro de datos puede construirse relativamente rápido. Una nueva línea de transmisión, una subestación importante o nueva capacidad de generación pueden requerir bastante más tiempo.
Ahí aparece una de las paradojas más interesantes del boom.
La industria tecnológica puede conseguir capital para comprar miles de millones de dólares en chips y descubrir después que su activo escaso no es el silicio.
Es la conexión eléctrica.
PwC coloca precisamente la disponibilidad de energía como el principal factor que determinará dónde termina desplegándose buena parte de esos 31,6 billones.
Después vienen conectividad, seguridad, certidumbre regulatoria, aceptación de las comunidades locales y acceso a GPUs.
La nube, al final, necesita una parcela y un enchufe.
El calor se está convirtiendo en negocio
Hay otra consecuencia menos visible.
Cuanta más potencia concentramos dentro de un centro de datos, más difícil resulta refrigerarlo.
Los servidores convencionales podían apoyarse ampliamente en refrigeración por aire. Las configuraciones de IA de alta densidad están empujando al sector hacia sistemas más sofisticados, incluida la refrigeración líquida directa.
No es una cuestión estética.
El calor determina cuánta capacidad informática puede concentrarse físicamente, cuánto consume la instalación y con qué fiabilidad puede operar.
La operación anunciada esta semana por SLB resulta reveladora.
La antigua Schlumberger, una compañía históricamente asociada a servicios petroleros, ha acordado adquirir Kelvion, especialista en gestión térmica e intercambio de calor, por aproximadamente 3.400 millones de dólares en efectivo más unos 700 millones de deuda asumida.
¿Por qué una de las grandes compañías mundiales de tecnología energética quiere comprar una empresa de refrigeración?
Centros de datos.
Kelvion espera generar en 2026 entre 2.300 y 2.400 millones de dólares de ingresos. Entre 1.200 y 1.300 millones procederían ya de centros de datos, su mercado final más grande y de mayor crecimiento.
SLB calcula que la combinación podría generar más de 2.000 millones de dólares de ingresos vinculados a centros de datos este año y apunta a 4.500–5.000 millones en 2028.
Esto importa más allá de las dos compañías.
Es capital industrial moviéndose hacia el cuello de botella.
La segunda derivada de la IA empieza fuera del sector tecnológico
Durante años, buscar exposición económica a la inteligencia artificial significaba mirar principalmente hacia semiconductores, cloud y software.
Esa clasificación empieza a quedarse pequeña.
La cadena física de la IA incluye al menos cinco capas.
La primera sigue siendo computación: GPUs, memoria, procesadores, networking y almacenamiento.
La segunda es electricidad dentro del centro de datos: transformadores, switchgear, sistemas de alimentación, respaldo y distribución.
La tercera es gestión térmica: refrigeración líquida, intercambiadores de calor, chillers, bombas y sistemas de control.
La cuarta es infraestructura energética exterior: generación, transmisión, subestaciones, almacenamiento y, dependiendo de la región, gas y nuclear.
La quinta es infraestructura física y conectividad: edificios, fibra, terrenos, construcción especializada y acceso a agua cuando la arquitectura de refrigeración lo requiere.
Demanda de cobre de los centros de datos.
Esto no significa que todas las compañías que vendan un transformador vayan a convertirse en la próxima Nvidia.
Sería demasiado fácil.
Significa algo más útil: el crecimiento de la IA está ampliando progresivamente el conjunto de industrias cuyos ingresos dependen de que continúe el despliegue de capacidad informática.
Reuters señalaba esta semana el fuerte crecimiento que están experimentando proveedores asiáticos de equipos eléctricos y refrigeración. Empresas industriales tradicionales están ampliando capacidad precisamente para atender pedidos vinculados a centros de datos.
Y Berkshire Hathaway acaba de ofrecer otra pista.
Su consejero delegado, Greg Abel, señaló el potencial que la demanda de centros de datos representa para el negocio energético del conglomerado. En Iowa, donde opera Berkshire Hathaway Energy, estas instalaciones ya representaban aproximadamente el 8% de la carga eléctrica el año pasado.
La IA empieza a aparecer en lugares donde hace unos años nadie habría buscado una empresa de IA.
España también entra en esta ecuación
Esta historia no es exclusivamente estadounidense.
España posee varias características atractivas para la infraestructura digital: capacidad renovable, disponibilidad de suelo en determinadas regiones, conexiones internacionales y una posición geográfica interesante entre Europa, África y los cables transatlánticos.
Pero también reproduce el problema central.
No basta con tener electricidad en términos agregados.
Hay que poder entregarla.
Aragón se ha convertido en uno de los focos más visibles de la expansión española de centros de datos. AWS anunció una inversión de gran escala en la región y existen proyectos relevantes también en Madrid, Castilla-La Mancha, Cataluña y Andalucía.
En Granada, por ejemplo, Alto Infrastructure ha iniciado el desarrollo de un campus de IA cuya inversión total, incluyendo equipamiento tecnológico desplegado por clientes, podría superar los 3.000 millones de euros.
En Cataluña, Submer anunció un proyecto de hasta 150 MW especializado en computación de alta densidad.
La consecuencia económica es importante.
Si el factor crítico para atraer infraestructura de IA termina siendo la combinación de energía, red, permisos, refrigeración, conectividad y estabilidad regulatoria, los países ya no compiten únicamente por atraer empresas tecnológicas.
Compiten por ofrecer capacidad industrial digital.
Eso convierte decisiones aparentemente alejadas de la IA —planificación eléctrica, líneas de transmisión, generación, agua, permisos urbanísticos— en política tecnológica.
Pero 31,6 billones no son 31,6 billones garantizados
Aquí conviene enfriar también las expectativas.
PwC no está describiendo dinero comprometido.
Está modelizando un escenario.
Y el propio informe proporciona una excelente prueba de cuánto puede cambiar.
En un escenario de adopción acelerada de IA, la inversión acumulada podría aproximarse a 50 billones de dólares.
Pero una disrupción importante del comercio de semiconductores podría reducir el escenario central en unos 6 billones, hasta aproximadamente 25,5 billones.
Es una diferencia extraordinaria.
También existe otra incertidumbre: eficiencia.
Los chips mejoran. Los modelos se optimizan. El coste de inferencia puede caer. El software puede utilizar mejor el hardware.
La Agencia Internacional de la Energía contempla precisamente escenarios muy diferentes según la velocidad de adopción de IA, la eficiencia y los cuellos de botella energéticos.
En otras palabras, extrapolar exponencialmente el consumo actual sería tan ingenuo como asumir que toda mejora de eficiencia reducirá el consumo total.
Ambas cosas pueden ocurrir simultáneamente: cada unidad de computación consume menos, mientras el mundo consume muchas más unidades.
El mercado puede estar haciendo la pregunta equivocada
La discusión habitual sigue siendo:
¿Está cara la IA?
Es una pregunta legítima, pero quizá demasiado estrecha.
La cuestión estructural es otra:
¿qué necesita existir físicamente para que las expectativas de crecimiento de la IA puedan materializarse?
Si las previsiones de demanda son aproximadamente correctas, la respuesta incluye una transformación industrial considerable.
Más generación.
Más red.
Más transformadores.
Más refrigeración.
Más capacidad de fabricación.
Más centros de datos.
Más renovación de hardware.
Y probablemente más conflictos entre velocidad tecnológica y velocidad de construcción.
Eso introduce además una diferencia fundamental entre demanda y capacidad.
Puede existir una demanda enorme de computación y, al mismo tiempo, retrasarse el crecimiento de centros de datos porque no existe suficiente infraestructura eléctrica.
En ese escenario, el cuello de botella no destruye necesariamente la tesis de IA.
Cambia dónde aparece el poder de fijación de precios.
La mejor forma de seguir el boom de IA puede ser observar sus restricciones
Durante la primera fase de una revolución tecnológica, el mercado suele mirar al producto.
Durante la siguiente empieza a mirar los recursos necesarios para producirlo a escala.
La inteligencia artificial parece estar entrando en esa transición.
Los chips continúan siendo fundamentales. Pero la carrera ya no consiste simplemente en fabricar más GPUs.
Consiste en conseguir que millones de ellas puedan conectarse, alimentarse y refrigerarse durante años.
Por eso una petrolera tecnológica compra refrigeración.
Por eso las eléctricas empiezan a hablar de centros de datos.
Por eso la disponibilidad de megavatios condiciona decisiones tecnológicas.
Y por eso un informe sobre 31,6 billones de dólares de inversión en IA puede terminar siendo, en buena medida, una historia sobre infraestructura industrial.
La próxima fase de la IA quizá no se decida únicamente en un laboratorio.
También puede decidirse en una subestación.
La infraestructura de IA está cambiando mucho más que el sector tecnológico. En Telegram seguimos diariamente las conexiones entre mercados, energía, tecnología y capital.
Seguir Broker Inteligente en Telegram
Fuentes y metodología
Este análisis combina las proyecciones del Global Data Centre Outlook 2026–50 de PwC con las estimaciones energéticas de la Agencia Internacional de la Energía, documentación corporativa de SLB sobre la adquisición de Kelvion y reporting actualizado sobre la expansión de proveedores eléctricos y de refrigeración.
Las cifras de inversión de largo plazo son escenarios modelizados, no compromisos de gasto. Las proyecciones energéticas están igualmente sujetas a cambios en adopción tecnológica, eficiencia, disponibilidad de infraestructura y política energética.