La próxima publicación de resultados de Nvidia puede convertirse en uno de los acontecimientos bursátiles más importantes de noviembre. El fabricante de chips se ha situado en el centro de la revolución de la inteligencia artificial y sus cifras permitirán comprobar si el enorme gasto de las grandes tecnológicas sigue traduciéndose en una demanda extraordinaria de capacidad de computación.
La cita está marcada para el martes 17 de noviembre de 2026, cuando Nvidia publicará los resultados de su tercer trimestre del ejercicio fiscal 2027.
Pero esta vez el mercado no estará pendiente únicamente de cuánto gana Nvidia. La pregunta realmente importante es otra: ¿puede continuar creciendo a este ritmo el negocio de la inteligencia artificial sin que el gasto en infraestructuras termine convirtiéndose en un problema?
La respuesta puede tener consecuencias para todo Wall Street.
Nvidia: el corazón financiero de la revolución de la IA
Nvidia se ha convertido en uno de los principales proveedores de la infraestructura que permite entrenar y ejecutar modelos de inteligencia artificial.
Sus procesadores gráficos, plataformas de computación y soluciones de redes están presentes en los centros de datos de las mayores compañías tecnológicas del mundo.
La magnitud de su negocio explica por qué cada publicación de resultados se ha convertido en un acontecimiento para los mercados.
En el segundo trimestre de su ejercicio fiscal 2027, Nvidia registró:
- Ingresos: 96.200 millones de dólares.
- Ingresos de centros de datos: 89.000 millones.
- Crecimiento interanual de los ingresos: 106%.
- Margen bruto: 75%.
- Beneficio neto: 59.700 millones de dólares.
El negocio de centros de datos representó aproximadamente el 92% de los ingresos trimestrales. Es decir, la evolución de la infraestructura de inteligencia artificial está determinando prácticamente todo el comportamiento de la compañía.
La propia empresa anticipó para el tercer trimestre unos ingresos de aproximadamente 108.000 millones de dólares, con un margen de variación del 2%.
Esto significa que el mercado no espera simplemente un buen trimestre. Espera que Nvidia siga creciendo a una escala extraordinaria.
Qué espera Wall Street de los próximos resultados
Las estimaciones publicadas por Visible Alpha y recogidas por S&P Global el 12 de noviembre sitúan los ingresos trimestrales de Nvidia en torno a 109.300 millones de dólares.
De esa cantidad, aproximadamente 101.800 millones procederían del negocio de centros de datos.
La comparación es especialmente interesante:
| Indicador | Segundo trimestre fiscal 2027 | Previsión tercer trimestre |
|---|---|---|
| Ingresos totales | 96.200 M$ | 109.300 M$ |
| Centros de datos | 89.000 M$ | 101.800 M$ |
| Crecimiento interanual de ingresos en el segundo trimestre | 106% | — |
La previsión de consenso supera ligeramente la orientación de ingresos que ofreció la propia Nvidia.
Esto eleva el nivel de exigencia: incluso si la compañía supera las previsiones, la reacción bursátil dependerá de cuánto las supere y, sobre todo, de lo que anticipe para los próximos trimestres.
En una acción tan seguida y con expectativas tan elevadas, batir las estimaciones puede no ser suficiente.
El verdadero motor: las inversiones multimillonarias de las grandes tecnológicas
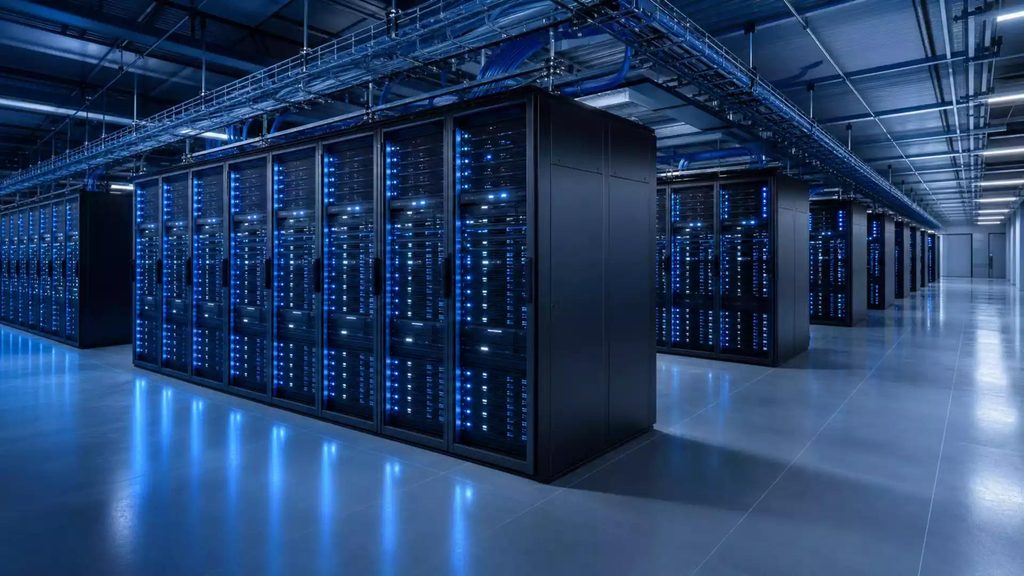
Para entender el futuro de Nvidia hay que mirar a sus principales clientes.
Microsoft, Amazon, Alphabet y Meta están destinando cantidades extraordinarias de capital a construir centros de datos, adquirir servidores y desarrollar infraestructura para inteligencia artificial.
Los datos recopilados a partir de sus informes financieros muestran que estas cuatro compañías gastaron conjuntamente 201.900 millones de dólares en bienes de capital entre julio y septiembre de 2026, un 108% más que en el mismo periodo del año anterior.
El desglose es revelador:
| Empresa | Inversión trimestral |
|---|---|
| Amazon | 77.300 M$ |
| Alphabet | 51.400 M$ |
| Microsoft | 39.400 M$ |
| Meta | 33.900 M$ |
| Total | 201.900 M$ |
Estas inversiones no se destinan exclusivamente a inteligencia artificial, pero los centros de datos y la capacidad de computación son una parte fundamental de esta expansión.
Aquí está la conexión más importante para Nvidia: cuanto más invierten estas compañías en infraestructura de IA, mayor puede ser la demanda de procesadores, redes, sistemas de almacenamiento y energía.
Sin embargo, también aparece una cuestión que empieza a preocupar a los inversores: ¿cuándo comenzarán estas inversiones a generar suficientes ingresos y beneficios para justificar semejante desembolso?
La industria necesita demostrar que la inteligencia artificial puede convertirse en un negocio rentable, no solamente en una carrera por construir centros de datos.
Las 7 empresas que pueden ganar o perder con los resultados de Nvidia
La publicación de resultados no afectará únicamente a Nvidia. Su impacto puede extenderse por toda la cadena de valor de la inteligencia artificial.
Estas son siete compañías que conviene vigilar.
1. Nvidia (NASDAQ: NVDA): la protagonista absoluta
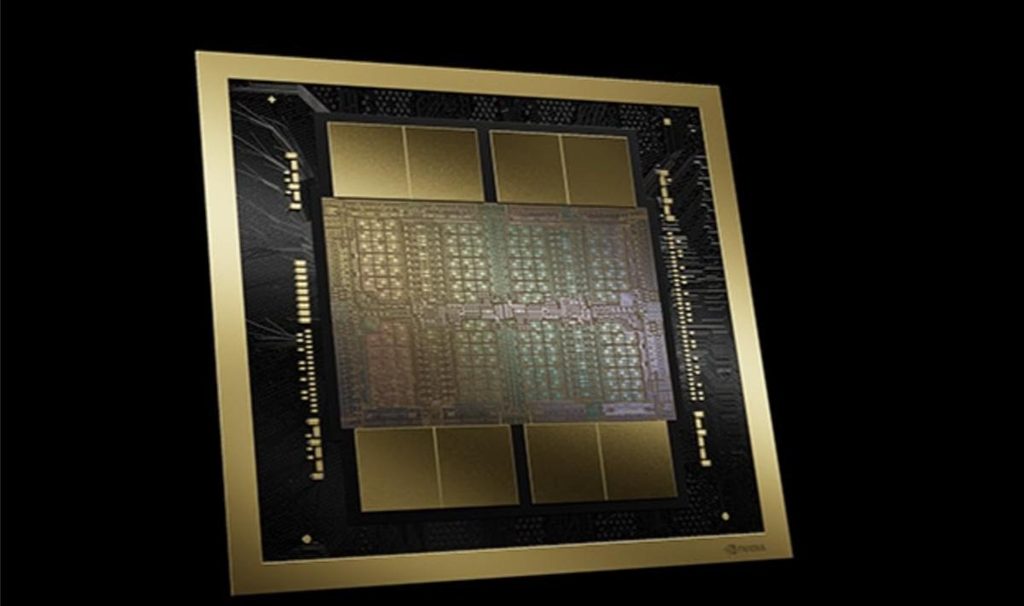
Nvidia es la compañía que concentra la mayor atención del mercado.
Su arquitectura Blackwell y la nueva plataforma Vera Rubin representan una parte fundamental de su estrategia para mantener el liderazgo en computación acelerada.
En su último trimestre, Nvidia comunicó que Vera Rubin estaba entrando en producción completa y que sus plataformas estaban siendo desplegadas por distintos proveedores de infraestructura.
Qué debemos vigilar:
- Crecimiento de los ingresos de centros de datos.
- Márgenes brutos y capacidad de mantenerlos elevados.
- Evolución de la demanda de Blackwell.
- Calendario de producción y despliegue de Vera Rubin.
- Previsiones de ingresos para el siguiente trimestre.
El principal riesgo es que el mercado ya descuenta unas expectativas extraordinariamente elevadas. Una desaceleración, incluso moderada, podría provocar una reacción negativa.
2. AMD (NASDAQ: AMD): el principal competidor en aceleradores de IA
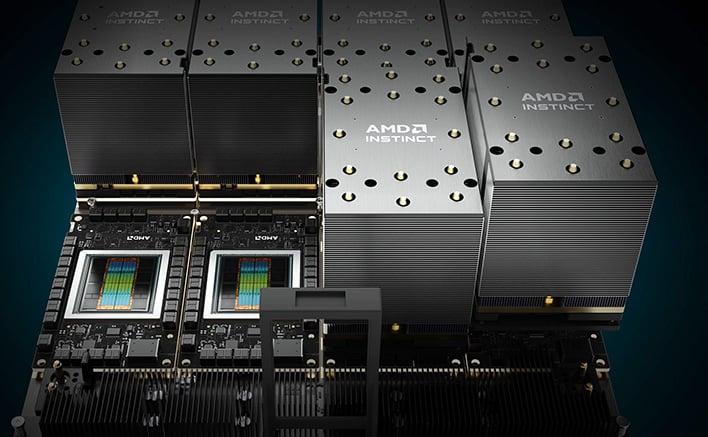
AMD es uno de los competidores más relevantes de Nvidia en el mercado de aceleradores para inteligencia artificial.
Su familia Instinct busca captar una parte de las inversiones de los grandes operadores de centros de datos.
La oportunidad para AMD está en que el mercado de IA puede ser suficientemente grande como para permitir la coexistencia de varios proveedores.
Qué debemos vigilar: nuevos contratos, adopción de sus aceleradores, competitividad frente a Nvidia y evolución de sus márgenes.
Si el gasto en IA continúa creciendo, AMD podría beneficiarse incluso sin desplazar a Nvidia de su posición dominante.
3. Broadcom (NASDAQ: AVGO): el negocio de los chips personalizados
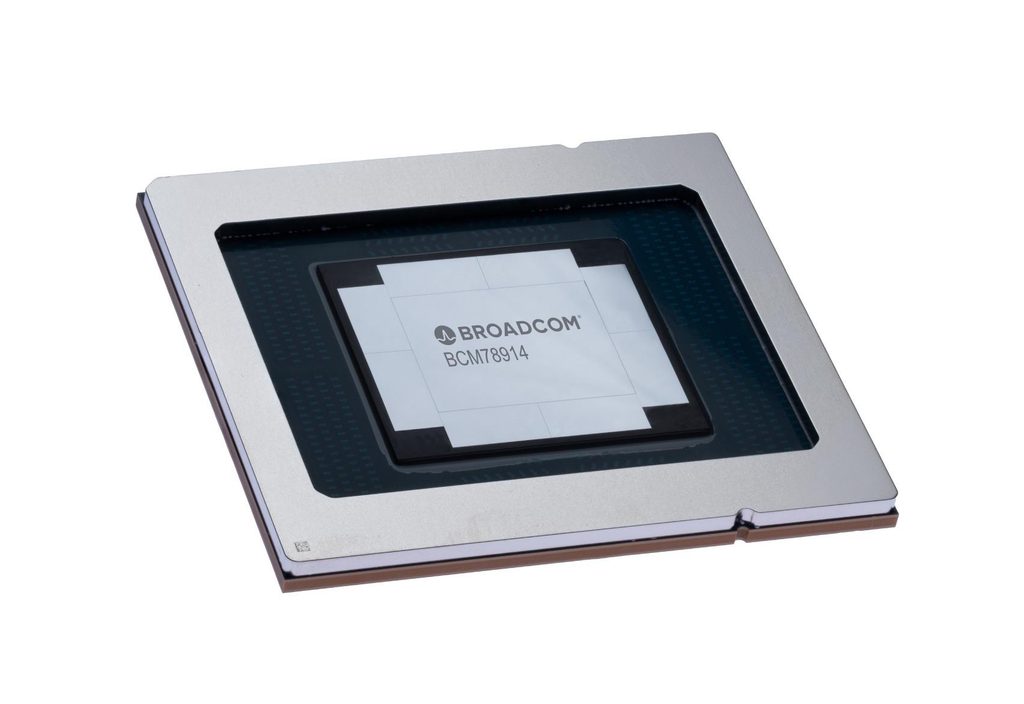
Broadcom tiene una posición estratégica en el desarrollo de chips personalizados para grandes compañías tecnológicas.
No todas las empresas quieren depender exclusivamente de las GPU tradicionales. Algunas están desarrollando aceleradores diseñados específicamente para sus propias necesidades de computación.
Broadcom también participa en soluciones de conectividad y redes de alta velocidad, fundamentales para conectar miles de procesadores dentro de un centro de datos.
Qué debemos vigilar: crecimiento de los chips personalizados, demanda de redes para IA y evolución de sus márgenes.
4. TSMC (NYSE: TSM): el fabricante imprescindible
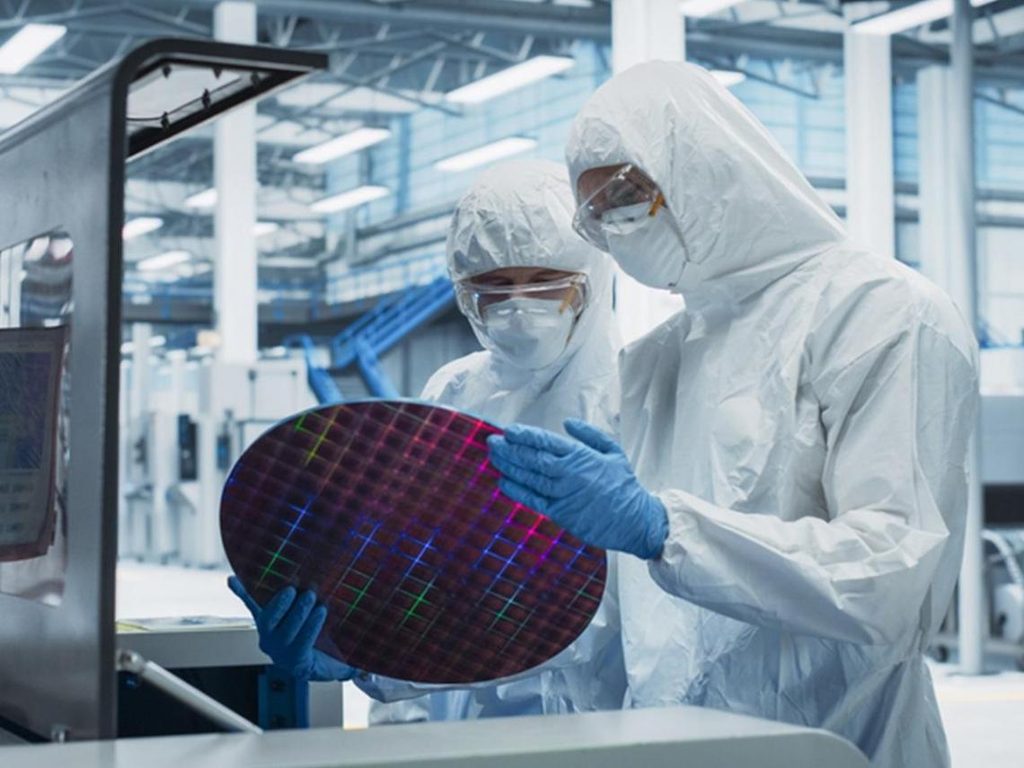
TSMC es uno de los actores fundamentales de la cadena de suministro de chips avanzados.
La compañía fabrica semiconductores para numerosos diseñadores, entre ellos Nvidia y AMD.
Su posición es especialmente relevante porque el crecimiento de la inteligencia artificial necesita capacidad de fabricación avanzada, encapsulado y tecnologías de producción cada vez más sofisticadas.
Qué debemos vigilar: capacidad de fabricación, demanda de nodos avanzados, inversiones industriales y posibles restricciones de suministro.
5. Microsoft (NASDAQ: MSFT): uno de los grandes compradores de infraestructura
Microsoft está construyendo una de las mayores plataformas comerciales de inteligencia artificial.
Su negocio Azure, sus herramientas empresariales y la integración de IA en sus productos representan distintas vías para monetizar esta tecnología.
El problema es que la expansión de sus centros de datos exige enormes inversiones.
Qué debemos vigilar: crecimiento de Azure, ingresos derivados de IA, rentabilidad de los servicios y retorno del capital invertido.
6. Amazon (NASDAQ: AMZN): la batalla por la nube y la capacidad de computación
Amazon es otro de los grandes beneficiarios potenciales de la expansión de la IA.
Amazon Web Services proporciona infraestructura de computación a empresas que necesitan entrenar y ejecutar modelos de inteligencia artificial.
Además, desarrolla sus propios chips, como Trainium y Graviton, para reducir costes y ofrecer alternativas a determinados procesadores externos.
Qué debemos vigilar: crecimiento de AWS, inversión en centros de datos, demanda de servicios de IA y capacidad de monetizar su infraestructura.
7. Alphabet (NASDAQ: GOOGL): la inteligencia artificial como ventaja competitiva
Alphabet está desarrollando una estrategia propia de inteligencia artificial mediante Gemini, Google Cloud y sus unidades de investigación.
Su apuesta por los aceleradores TPU también le permite reducir su dependencia de determinados proveedores externos.
Esto introduce una cuestión importante: Nvidia puede seguir creciendo, pero sus propios clientes y competidores también están desarrollando alternativas tecnológicas.
Qué debemos vigilar: crecimiento de Google Cloud, adopción de Gemini, inversiones en infraestructura y desarrollo de sus chips propios.
DESCUBRIR BROKER INTELIGENTE EA
Los tres grandes riesgos que pueden cambiar el rumbo del sector
El crecimiento de la inteligencia artificial es evidente, pero eso no significa que todas las inversiones relacionadas con ella vayan a ser rentables.
Hay tres riesgos que pueden alterar las expectativas del mercado.
1. Que las inversiones no generen suficientes beneficios
Las grandes tecnológicas están destinando cientos de miles de millones de dólares a infraestructura.
Si los ingresos derivados de la IA no crecen lo suficiente para justificar esas inversiones, los mercados podrían empezar a cuestionar la rentabilidad de todo el ecosistema.
Este es uno de los principales riesgos para Nvidia y sus proveedores.
2. La aparición de alternativas a Nvidia
La compañía mantiene una posición competitiva muy relevante, pero AMD, Broadcom y los propios grandes proveedores de nube están desarrollando soluciones alternativas.
La competencia puede presionar precios, márgenes y cuotas de mercado.
3. Energía, capacidad de fabricación y restricciones comerciales
Los centros de datos necesitan electricidad, refrigeración, redes y componentes especializados.
La disponibilidad de energía y capacidad industrial puede convertirse en un límite para la expansión del sector.
Además, las restricciones comerciales y geopolíticas pueden afectar a la distribución internacional de semiconductores y a las oportunidades de crecimiento.
¿Qué escenarios puede plantear el mercado tras los resultados?
La publicación de Nvidia puede generar tres escenarios principales.
| Escenario | Posible reacción del mercado |
|---|---|
| Resultados y previsiones muy superiores | Impulso para Nvidia y el conjunto del sector tecnológico |
| Resultados buenos, pero expectativas exigentes | Volatilidad y posible recogida de beneficios |
| Desaceleración o previsiones débiles | Presión sobre Nvidia y compañías relacionadas con la IA |
No debemos olvidar que la bolsa no reacciona únicamente a los resultados publicados. También compara esas cifras con lo que los inversores ya esperaban.
Una compañía puede presentar beneficios récord y caer en bolsa si sus previsiones decepcionan.
Por eso, el dato más importante de la próxima publicación podría no ser el beneficio trimestral, sino la orientación que ofrezca la dirección sobre la demanda futura.
¿Cómo posicionarse ante esta oportunidad?
Desde una perspectiva de inversión, no todas las compañías ofrecen el mismo perfil de riesgo.
- Nvidia: exposición directa al crecimiento de la computación acelerada, pero con expectativas muy elevadas.
- AMD: alternativa para participar en el mercado de aceleradores de IA.
- Broadcom: exposición a chips personalizados y redes para centros de datos.
- TSMC: exposición a la fabricación avanzada de semiconductores.
- Microsoft, Amazon y Alphabet: exposición a la monetización de la inteligencia artificial y los servicios en la nube.
Una estrategia razonable es evitar concentrar toda la exposición en una sola compañía y analizar qué parte de la cadena de valor ofrece mejores perspectivas de crecimiento y valoración.
También conviene recordar que una industria puede crecer extraordinariamente mientras algunas de sus acciones atraviesan correcciones importantes.
Conclusión: Nvidia puede marcar el siguiente capítulo de la revolución de la IA
Los resultados de Nvidia llegan en un momento especialmente importante para los mercados.
La compañía continúa siendo uno de los principales beneficiarios de la expansión de la inteligencia artificial, pero las expectativas son cada vez más exigentes.
El gasto de Microsoft, Amazon, Alphabet y Meta demuestra que la inversión en infraestructura sigue siendo enorme. La gran pregunta es si esa expansión continuará traduciéndose en ingresos y beneficios suficientes para justificar el capital invertido.
Nvidia no se juega solamente un trimestre. Sus resultados pueden ofrecer una de las señales más importantes sobre la salud de toda la industria de la inteligencia artificial.
AMD, Broadcom y TSMC pueden beneficiarse de una demanda creciente de semiconductores. Microsoft, Amazon y Alphabet necesitan demostrar que pueden monetizar las inversiones que están realizando.
Para los inversores, la oportunidad sigue existiendo, pero el mercado exige cada vez más resultados.
La revolución de la IA continúa. Ahora empieza una fase decisiva: demostrar que todo el dinero invertido puede convertirse en rentabilidad sostenible.