Martes, 13 de octubre de 2026 · Preapertura estadounidense · Análisis de mercados
1. Resumen ejecutivo
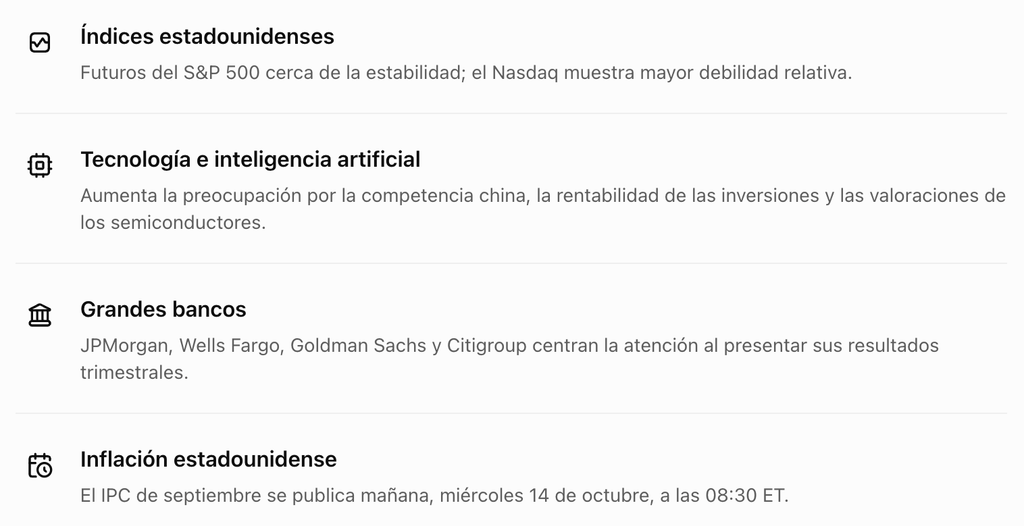
Wall Street afronta la sesión con una divergencia significativa entre sectores: los futuros tecnológicos acusan la presión sobre los semiconductores, mientras los resultados de los grandes bancos pueden ofrecer soporte al mercado estadounidense. La atención de los inversores se reparte entre el inicio de la temporada de resultados, la evolución de las inversiones en inteligencia artificial y el dato de inflación que se publicará mañana.
Según Reuters, los futuros del S&P 500 se mantienen cerca de la estabilidad, mientras los del Nasdaq están presionados por las ventas en el sector de chips. La debilidad de las bolsas asiáticas refuerza la cautela, aunque el comportamiento de los valores financieros apunta a una posible rotación sectorial.
2. Tecnología bajo presión: la narrativa de la IA vuelve a ponerse a prueba
El principal foco de debilidad procede de los semiconductores. El mercado está cuestionando si el fuerte volumen de inversión en infraestructura de inteligencia artificial se traducirá en beneficios sostenibles para todas las compañías que participan en esta cadena de valor.
La preocupación se ha intensificado por dos factores. Por un lado, los avances de la china ChangXin Memory Technologies (CXMT) alimentan el temor a una mayor competencia en memorias. Por otro, los comentarios del consejero delegado de Broadcom sobre los riesgos de determinadas inversiones en IA han contribuido a aumentar el escepticismo sobre la rentabilidad futura del sector. Reuters y el Financial Times recogen esta presión sobre los valores tecnológicos.
La cuestión no es si la inteligencia artificial seguirá siendo una tecnología relevante. La cuestión bursátil es qué empresas podrán convertir el gasto en IA en crecimiento de ingresos, márgenes y flujo de caja suficiente para justificar sus valoraciones.
Esta distinción es importante para interpretar la sesión:
- Si las ventas se concentran en los fabricantes de chips, el mercado podría estar ajustando las expectativas de un segmento concreto.
- Si la debilidad se extiende al software, los proveedores de infraestructura y otras compañías de crecimiento, aumentaría el riesgo de una corrección tecnológica más amplia.
- Si otros sectores consiguen absorber el capital que sale de los semiconductores, los índices generales podrían resistir mejor que el Nasdaq.
Nvidia, AMD y Micron son referencias relevantes para seguir la reacción del mercado de semiconductores. No obstante, sin una cotización intradía verificada no conviene atribuirles niveles técnicos concretos ni dar por confirmada una ruptura de soportes.
3. La banca inaugura una semana decisiva de resultados
La publicación de resultados de los principales bancos estadounidenses es el segundo gran catalizador del día.
Las cuentas de JPMorgan Chase, Wells Fargo, Goldman Sachs y Citigroup pueden aportar información sobre la actividad financiera, la calidad del crédito, la evolución de los ingresos y el impacto de los tipos de interés y de las rentabilidades de los bonos.
El mercado no debe limitarse a comparar el beneficio publicado con las estimaciones. También importa la calidad de ese beneficio y lo que las entidades anticipen para los próximos trimestres.
| Entidad | Qué conviene analizar |
|---|---|
| JPMorgan Chase | Evolución de los ingresos, calidad crediticia, provisiones y perspectivas de negocio. |
| Wells Fargo | Crecimiento del crédito, depósitos, márgenes y evolución de los costes. |
| Goldman Sachs | Actividad de mercados, banca de inversión y operaciones corporativas. |
| Citigroup | Ingresos por divisiones, eficiencia operativa y calidad de los activos. |
Estas son las variables analíticas que conviene revisar; no constituyen una afirmación de que las cuatro entidades hayan superado o incumplido sus previsiones.
Los primeros movimientos de mercado apuntan a una mayor resistencia relativa de las acciones bancarias frente a la tecnología. Si los resultados confirman una actividad sólida y las perspectivas son favorables, el sector financiero podría contribuir a compensar parte de la presión sobre el Nasdaq.
El riesgo es el contrario: si las cifras revelan un deterioro de la calidad del crédito o una perspectiva menos favorable, la rotación hacia los bancos podría perder fuerza. Además, unos resultados sólidos no garantizan subidas si el mercado ya los ha descontado.
4. El IPC de mañana puede cambiar la lectura de los tipos de interés
El dato macroeconómico más importante del horizonte inmediato es el índice de precios al consumo de Estados Unidos correspondiente a septiembre.
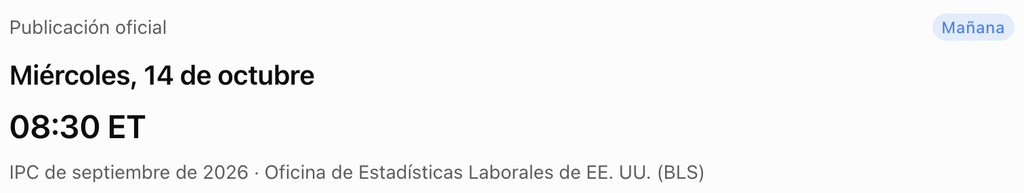
Fuente: calendario oficial del BLS.
La reacción del mercado dependerá de cómo se comporte la inflación respecto a las expectativas y de lo que implique para la política monetaria de la Reserva Federal.
Tres elementos merecen especial atención:
- Inflación general: una sorpresa al alza podría reactivar las dudas sobre la persistencia de las presiones inflacionistas.
- Inflación subyacente: ayuda a evaluar si las presiones sobre los precios siguen extendidas más allá de los componentes más volátiles.
- Bonos del Tesoro: la reacción de las rentabilidades será clave para determinar cómo se transmite el dato a las valoraciones bursátiles.
Una inflación más moderada de lo esperado podría favorecer a los activos sensibles a los tipos de interés, especialmente a las compañías tecnológicas de crecimiento. Un dato más elevado podría reforzar la presión sobre sus valoraciones.
Sin embargo, no debe asumirse una reacción automática: si el IPC sorprende al alza pero el mercado considera que el dato no cambia la trayectoria de la Fed, el movimiento podría ser limitado. Lo determinante será la combinación entre la sorpresa estadística y las expectativas previas.
El jueves 15 de octubre se publicará también el índice de precios de producción (IPP), otro indicador relevante para valorar las presiones de costes.
DESCUBRIR BROKER INTELIGENTE EA
5. Petróleo, dólar y oro: señales cruzadas
Las materias primas y las divisas añaden otra capa al análisis de la jornada.
El petróleo retrocede después de las recientes tensiones relacionadas con la oferta y la geopolítica. La bajada puede aliviar parcialmente las preocupaciones inflacionistas, aunque no elimina el riesgo de nuevos movimientos si cambia la situación en Oriente Próximo o se producen alteraciones relevantes del suministro.
El dólar ha cedido terreno desde niveles elevados, mientras el oro ha mostrado avances moderados en la sesión asiática. Reuters relaciona la evolución del metal precioso con la atención puesta en la inflación estadounidense y en la trayectoria de los tipos de interés.
La interpretación conjunta es la siguiente:
- Petróleo a la baja: puede aliviar el temor a nuevas presiones inflacionistas, siempre que el movimiento no responda a un deterioro brusco de las perspectivas económicas.
- Dólar más débil: puede favorecer determinados activos cotizados en dólares, aunque el efecto dependerá de las causas del movimiento.
- Oro firme: puede reflejar demanda de cobertura, expectativas sobre los tipos o una combinación de factores.
Ninguna de estas señales es suficiente por sí sola para anticipar la dirección de Wall Street. Conviene observar su evolución junto con las rentabilidades de los bonos y la amplitud del mercado.
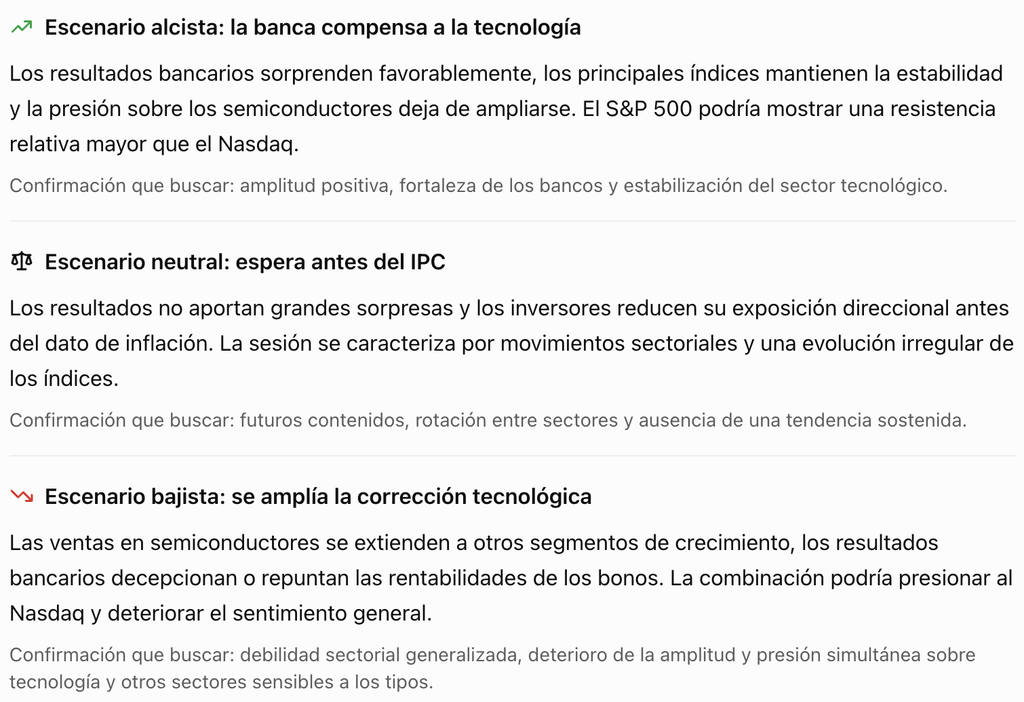
6. Tres escenarios para la sesión
Los siguientes escenarios son condicionales, no predicciones de precios ni estimaciones de probabilidad.
7. Qué vigilar durante la apertura
Antes de interpretar el primer movimiento de los índices, conviene comprobar cinco puntos:
- Reacción a los resultados bancarios: distinguir entre la cifra de beneficio y las perspectivas de negocio.
- Comportamiento de los semiconductores: comprobar si las caídas se estabilizan o se extienden a más compañías.
- Rentabilidad del bono estadounidense a diez años: observar si aumenta la presión sobre las valoraciones de crecimiento.
- Amplitud del mercado: comprobar si el movimiento de los índices está respaldado por un número amplio de acciones o depende de unos pocos valores.
- Posicionamiento antes del IPC: considerar que la proximidad del dato de inflación puede reducir la convicción de los operadores y aumentar la sensibilidad a las noticias.
No se incluyen soportes, resistencias ni objetivos numéricos porque no dispongo aquí de una serie intradía verificada que permita calcularlos con rigor.
8. Conclusión: una apertura condicionada por dos fuerzas opuestas
La preapertura de Wall Street presenta una tensión clara entre dos narrativas. Por una parte, los resultados de los grandes bancos pueden confirmar la resistencia de la economía y sostener a los índices. Por otra, las dudas sobre la rentabilidad de la inversión en inteligencia artificial y la competencia en semiconductores están poniendo a prueba uno de los principales motores bursátiles.
El IPC de mañana añade un incentivo para actuar con cautela. Un dato favorable podría aliviar las presiones sobre las valoraciones, mientras una sorpresa inflacionista podría devolver protagonismo a las rentabilidades de los bonos y a las expectativas de tipos.
La clave de hoy no es anticipar una subida o una caída aislada, sino identificar si el mercado está experimentando una rotación sectorial o un deterioro más generalizado del apetito por el riesgo. La respuesta dependerá de la reacción de los bancos, de la evolución de los semiconductores y de la lectura conjunta de acciones, bonos, dólar y petróleo.