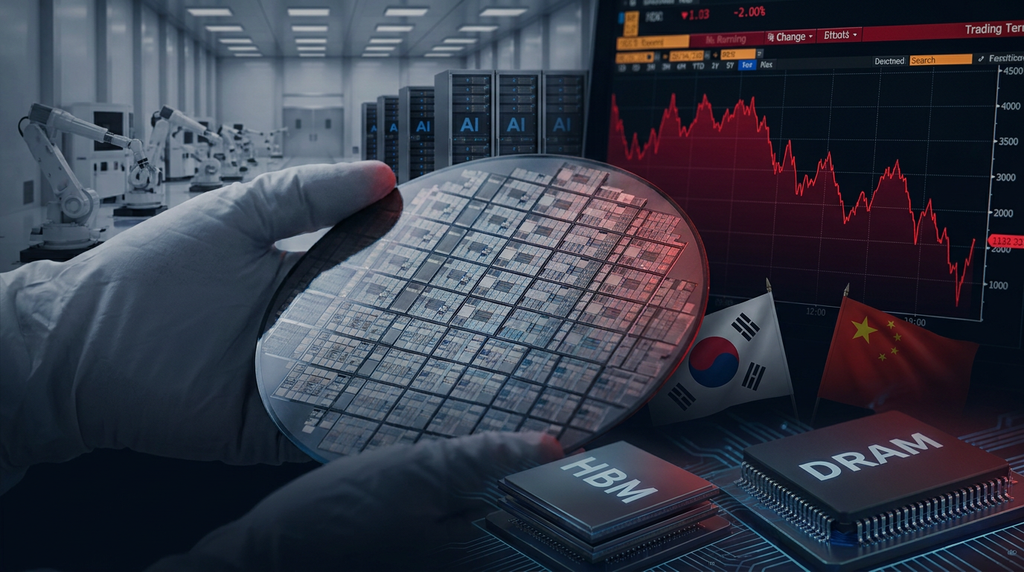
Las acciones de memoria atraviesan una fase de fuertes turbulencias en bolsa. Los temores a que China reduzca su desventaja tecnológica en la fabricación de chips, las dudas sobre la financiación de la inteligencia artificial y unos datos de inflación estadounidense superiores a lo esperado han provocado una importante corrección en el sector.
Sin embargo, Goldman Sachs considera que el mercado podría estar exagerando algunos de estos riesgos. En un análisis dirigido a sus clientes, el banco de inversión identifica dos compañías que, a su juicio, presentan una relación entre riesgo y rentabilidad potencial atractiva tras las recientes caídas: Samsung Electronics y SK Hynix.
La tesis de Goldman no implica que las cotizaciones vayan a recuperarse inmediatamente. El banco reconoce que persisten incertidumbres tecnológicas y que pueden faltar catalizadores a corto plazo. Su argumento central es que los inversores podrían estar descontando un escenario excesivamente pesimista sobre la capacidad de los fabricantes chinos para competir con los líderes actuales.
Las acciones de memoria pierden cientos de miles de millones en bolsa
La corrección ha afectado a varios de los principales fabricantes mundiales de semiconductores especializados en memoria. Según la información publicada por Investing.com el 16 de octubre de 2026, las acciones de Samsung Electronics, SK Hynix, Micron, SanDisk, Kioxia y el fabricante chino CXMT han registrado caídas de entre el 11% y el 26% desde el 10 de octubre.
El retroceso ha eliminado más de 700.000 millones de dólares de la capitalización bursátil conjunta del sector, una magnitud que refleja hasta qué punto han cambiado las expectativas de los inversores en un periodo relativamente corto.
La presión vendedora responde a varios factores. Por un lado, existe preocupación por la competencia china y los avances en nuevas tecnologías de memoria. Por otro, el mercado comienza a cuestionar cuánto tiempo podrá mantenerse el fuerte crecimiento asociado a la inteligencia artificial y si las inversiones necesarias para desarrollar esta infraestructura generarán retornos suficientes.
A ello se suma un entorno macroeconómico menos favorable para los activos de riesgo, después de que los datos de inflación de Estados Unidos superaran algunas previsiones.
Esta combinación ha provocado que los inversores reduzcan su exposición a un sector que había recibido un fuerte respaldo bursátil por el crecimiento de la demanda de infraestructura para inteligencia artificial.
¿Por qué Goldman Sachs destaca a Samsung Electronics y SK Hynix?
Goldman Sachs considera que Samsung Electronics y SK Hynix ofrecen una relación riesgo-recompensa atractiva después de la corrección. Su argumento se basa, principalmente, en la distancia tecnológica que todavía separa a los fabricantes chinos de los líderes del sector en los segmentos más avanzados.
Ambas compañías desempeñan un papel importante en el suministro mundial de semiconductores de memoria, utilizados en ordenadores, teléfonos inteligentes, servidores y centros de datos.
No obstante, la tesis de inversión no es idéntica para todos los tipos de memoria. La demanda vinculada a la inteligencia artificial depende especialmente de soluciones avanzadas capaces de proporcionar grandes cantidades de datos con rapidez y eficiencia energética.
Samsung Electronics
Samsung es uno de los mayores fabricantes mundiales de semiconductores de memoria y participa en diferentes segmentos, incluidos DRAM, NAND y memoria de alto ancho de banda.
Su diversificación tecnológica y su escala industrial le permiten competir en distintos mercados, desde dispositivos electrónicos de consumo hasta infraestructura informática.
Goldman destaca que las valoraciones de Samsung reflejan un escenario especialmente pesimista para los próximos ejercicios. Según las estimaciones citadas en el análisis, la compañía cotizaba a aproximadamente 1,2 veces su valor contable estimado para 2027 y a 0,9 veces para 2028.
Estas cifras indican que, utilizando las estimaciones correspondientes, el mercado valoraría la empresa por debajo de su patrimonio contable previsto para 2028.
Sin embargo, una cotización inferior al valor contable no garantiza que una acción esté infravalorada. También puede reflejar dudas sobre la rentabilidad futura, la competencia, los márgenes o la evolución del ciclo de semiconductores.
La clave para Goldman es que el mercado podría estar descontando una desaceleración demasiado severa si la demanda de memoria avanzada continúa creciendo y la competencia china tarda en alcanzar el nivel de los fabricantes establecidos.
Más información sobre la compañía en la web oficial de Samsung Electronics.
SK Hynix
SK Hynix es otro de los grandes protagonistas del mercado de memoria y cuenta con una posición relevante en las soluciones de alto ancho de banda, conocidas como HBM por sus siglas en inglés.
Este tipo de memoria resulta especialmente importante para los aceleradores utilizados en inteligencia artificial, ya que permite alimentar con datos a los procesadores de alto rendimiento.
La expansión de los centros de datos y el desarrollo de modelos de inteligencia artificial cada vez más exigentes han incrementado la importancia estratégica de estas soluciones.
Según las estimaciones recogidas en el análisis de Goldman Sachs, SK Hynix cotizaba aproximadamente a 1,4 veces su valor contable estimado para 2027 y a 0,9 veces el previsto para 2028.
La diferencia entre ambas valoraciones refleja que el banco considera que el mercado está incorporando un escenario futuro muy desfavorable para el sector.
No obstante, la evolución de la cotización dependerá también de la capacidad de la empresa para mantener su liderazgo tecnológico, atender la demanda de sus clientes y sostener sus márgenes en un mercado cíclico.
Puedes consultar la información corporativa en la web oficial de SK Hynix.
China acelera sus avances en chips de memoria
Uno de los principales detonantes de la reciente caída ha sido el progreso de ChangXin Memory Technologies (CXMT), un fabricante chino especializado en memoria DRAM.
La preocupación aumentó después de conocerse los avances de la compañía en una arquitectura de celdas denominada 4F2. Su presidente también señaló que la empresa pretende introducir antes de finalizar 2026 un producto de memoria para servidores basado en esta tecnología.
Este anuncio ha reavivado el debate sobre la capacidad de China para desarrollar una industria de semiconductores más competitiva y reducir su dependencia de proveedores extranjeros.
El mercado teme que una mejora tecnológica acompañada de una expansión de la capacidad productiva termine aumentando la oferta disponible, presionando los precios y reduciendo los márgenes de los fabricantes establecidos.
Sin embargo, Goldman Sachs considera que los inversores pueden estar exagerando la velocidad a la que China conseguirá cerrar la brecha tecnológica.
Desarrollar un nuevo diseño de memoria no equivale automáticamente a producir chips competitivos a gran escala. Entre ambos pasos existen diferentes obstáculos industriales y comerciales.
Entre ellos destacan:
- Validación de los clientes: los fabricantes deben demostrar que sus productos cumplen los requisitos técnicos y de fiabilidad antes de incorporarse a sistemas comerciales.
- Producción en masa: alcanzar un volumen elevado con buenos rendimientos industriales requiere experiencia, inversión y procesos de fabricación estables.
- Competitividad de las tecnologías avanzadas: las memorias de última generación, especialmente HBM, presentan exigencias adicionales en integración, rendimiento y eficiencia.
- Escalabilidad comercial: disponer de un producto funcional no garantiza que pueda fabricarse con costes competitivos ni que exista suficiente demanda para absorber la producción.
Por tanto, el avance de CXMT constituye un riesgo real para la industria, pero no demuestra por sí solo que los fabricantes chinos puedan igualar inmediatamente a sus competidores en los segmentos más avanzados.
La memoria HBM, una pieza clave en la expansión de la inteligencia artificial
Para comprender la importancia de esta disputa tecnológica, conviene distinguir entre los principales tipos de memoria utilizados en el sector.
La DRAM es una memoria de acceso rápido que permite almacenar temporalmente los datos que necesitan los procesadores. Se utiliza ampliamente en ordenadores, servidores y otros dispositivos electrónicos.
La NAND, por su parte, se emplea principalmente en el almacenamiento persistente, como las unidades SSD y otros dispositivos que conservan los datos incluso cuando se apaga el equipo.
La HBM es una solución especializada que permite ofrecer un ancho de banda muy elevado y resulta fundamental para determinados aceleradores de inteligencia artificial.
La construcción y ampliación de centros de datos exige grandes cantidades de memoria y almacenamiento, aunque la demanda no evoluciona de la misma manera en todos los segmentos.
Esta distinción es importante porque la competencia china en una categoría concreta no significa necesariamente que pueda sustituir de inmediato a los proveedores líderes en todas las demás.
Goldman Sachs subraya precisamente que sigue existiendo una brecha tecnológica significativa, especialmente en los nodos avanzados de DRAM y en la memoria HBM.
Si esta diferencia persiste, los fabricantes que ya cuentan con capacidad tecnológica, experiencia industrial y relaciones consolidadas con grandes clientes podrían conservar ventajas competitivas durante más tiempo.
La caída también responde a los temores sobre la financiación de la inteligencia artificial
La competencia china no es el único factor que explica el desplome bursátil.
Goldman Sachs también apunta a las preocupaciones relacionadas con el crédito y la financiación de los proyectos de inteligencia artificial. El desarrollo de nuevos centros de datos requiere inversiones de gran tamaño en instalaciones, energía, redes, procesadores y memoria.
El mercado intenta determinar si el crecimiento de la demanda justifica el volumen de capital que están comprometiendo las empresas tecnológicas.
Si los grandes proveedores de servicios en la nube moderasen sus inversiones o aplazasen proyectos, las expectativas de crecimiento de los fabricantes de semiconductores podrían deteriorarse.
Por el contrario, si el gasto en infraestructura continúa expandiéndose y la oferta de memoria avanzada permanece limitada, los proveedores mejor posicionados podrían beneficiarse de una demanda sostenida.
La incertidumbre reside en la duración de este ciclo y en la distribución de los beneficios entre los distintos participantes de la cadena de suministro.
Además, los precios bursátiles suelen anticipar los cambios de expectativas. Por eso, incluso cuando las perspectivas operativas continúan siendo razonablemente sólidas, las acciones pueden sufrir caídas si los inversores consideran que las valoraciones anteriores eran demasiado exigentes.
DESCUBRIR BROKER INTELIGENTE EA
Los precios de la memoria DRAM siguen siendo una variable decisiva
Otro elemento relevante del análisis es que, pese a la preocupación bursátil, los precios al contado de la DRAM han mantenido una tendencia alcista, según Goldman Sachs.
Esta evolución contrasta con la presión que están soportando las cotizaciones de las empresas del sector.
Los precios de la memoria son importantes porque influyen directamente en los ingresos y los márgenes de los fabricantes. Cuando la demanda supera a la oferta disponible, los precios pueden aumentar y mejorar la rentabilidad de los productores.
Sin embargo, la industria de los semiconductores es cíclica. Una fase de precios elevados puede incentivar nuevas inversiones y ampliaciones de capacidad que, con el tiempo, terminen generando un exceso de oferta.
Por eso, los inversores deben analizar tanto la demanda actual como las expectativas de producción futura, los inventarios y la evolución de los precios contractuales.
La subida de los precios al contado constituye una señal que merece seguimiento, pero no basta para garantizar que las compañías mantengan márgenes elevados durante los próximos años.
¿Están baratas las acciones de memoria tras el desplome?
La tesis de Goldman Sachs plantea una cuestión central: ¿está descontando el mercado un escenario demasiado negativo para los fabricantes de memoria?
El banco considera que las valoraciones de Samsung Electronics y SK Hynix reflejan unas expectativas muy pesimistas para 2028. Desde esta perspectiva, si la demanda de memoria avanzada mantiene su fortaleza y China tarda más de lo previsto en reducir su desventaja tecnológica, las cotizaciones podrían estar infravalorando las perspectivas a largo plazo.
Sin embargo, la valoración debe interpretarse con cautela.
Una acción puede parecer barata en relación con su valor contable y continuar cayendo si disminuyen los beneficios esperados, empeoran los márgenes o se deterioran las condiciones del mercado.
También existe la posibilidad de que los inversores estén anticipando riesgos que todavía no aparecen plenamente reflejados en los resultados financieros.
Por ello, el análisis debe combinar las valoraciones con otros indicadores, como la evolución de los precios de la DRAM y la NAND, las inversiones en centros de datos, la demanda de HBM, la capacidad productiva de China y los resultados trimestrales de los fabricantes.
Goldman Sachs, además, advierte de que puede haber pocos catalizadores para una recuperación rápida a corto plazo. Esto significa que incluso si su tesis a largo plazo resulta acertada, las acciones podrían permanecer bajo presión durante un periodo prolongado.
Conclusión: Goldman ve potencial, pero la recuperación no está garantizada
La fuerte corrección de los fabricantes de memoria ha reabierto el debate sobre las valoraciones del sector y la sostenibilidad del crecimiento impulsado por la inteligencia artificial.
Goldman Sachs considera que Samsung Electronics y SK Hynix presentan una relación riesgo-recompensa atractiva tras las caídas, principalmente porque cree que el mercado puede estar exagerando la velocidad con la que China cerrará la brecha tecnológica.
Los avances de CXMT, las dudas sobre la financiación de la inteligencia artificial y la incertidumbre sobre el ciclo de los semiconductores justifican parte de la cautela de los inversores. Sin embargo, el banco considera que las ventajas competitivas de los fabricantes establecidos siguen siendo relevantes, especialmente en las tecnologías más avanzadas.
El comportamiento de los precios de la memoria, la evolución de la demanda de HBM y la capacidad de los fabricantes chinos para producir a gran escala serán algunos de los factores decisivos para evaluar esta tesis.
En definitiva, la caída puede representar una oportunidad para quienes crean que el mercado está descontando un escenario excesivamente negativo, pero también puede anticipar un periodo prolongado de volatilidad.
Este análisis recoge la visión atribuida a Goldman Sachs y no constituye una recomendación personalizada de compra o venta. En Broker Inteligente te ayudamos a comprender los factores que mueven los mercados y a analizar los riesgos antes de tomar decisiones financieras.