El PCE de agosto se publicará el 30 de septiembre a las 08:30 ET y llegará con una particularidad poco habitual: la Oficina de Análisis Económico de Estados Unidos actualizará al mismo tiempo una parte relevante del historial de las cuentas nacionales y de los datos mensuales de renta y gasto. Eso significa que el mercado no solo recibirá una nueva lectura de inflación; también puede recibir una base histórica revisada con la que comparar ese dato.
La consecuencia práctica es importante. Si el nuevo PCE parece acelerar o desacelerar frente a meses anteriores, parte del movimiento podría reflejar cambios en las estimaciones previas y no únicamente nueva inflación en agosto. Para interpretar correctamente la publicación habrá que separar tres cosas: el dato nuevo, las revisiones del historial y la reacción de la Reserva Federal.
Por qué el PCE de agosto llega con una revisión excepcional
La BEA ha anunciado que el 30 de septiembre comenzará su actualización anual de las cuentas económicas nacionales, industriales y regionales. Dentro de ese proceso se actualizarán las tablas mensuales de renta y gasto personal, precisamente donde se publica el índice PCE.
La agencia también ha indicado que incorporará fuentes más completas y mejoras metodológicas. En la nota del último informe mensual explica, por ejemplo, que la actualización incluirá datos revisados de salarios procedentes del Quarterly Census of Employment and Wages para el primer trimestre. El objetivo no es cambiar la historia de forma arbitraria, sino sustituir estimaciones tempranas por información más completa.
Por eso comparar el titular del 30 de septiembre únicamente contra una cifra antigua copiada de una pantalla puede inducir a error. La comparación correcta debe utilizar la serie revisada que publique BEA ese mismo día.
La foto actual antes de la revisión: 3,7% general y 3,3% subyacente
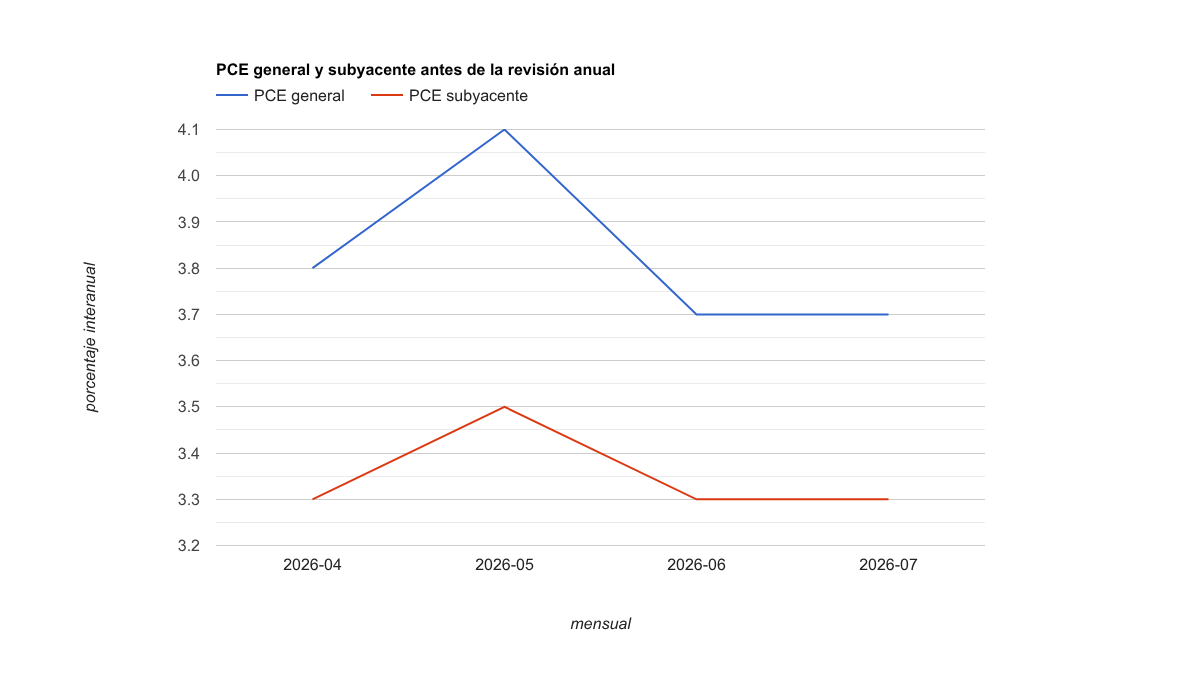
Con la información oficial disponible hoy, el índice PCE general aumentó un 3,7% interanual en julio y el PCE subyacente, que excluye alimentos y energía, un 3,3%. En frecuencia mensual, ambos avanzaron un 0,2% en julio.
La serie reciente muestra una inflación todavía claramente por encima del objetivo del 2% de la Reserva Federal. En el PCE general, la tasa interanual fue 3,8% en abril, 4,1% en mayo y 3,7% tanto en junio como en julio. En el subyacente, la referencia publicada actualmente es 3,3% en abril, 3,5% en mayo, 3,3% en junio y 3,3% en julio.
Ese historial sirve para entender el régimen inflacionario actual, pero no debe tratarse como una fotografía inmutable: BEA advierte que la próxima publicación sustituirá parte de las estimaciones vigentes.
Qué puede cambiar el 30 de septiembre
Hay al menos tres capas que conviene revisar cuando salga el informe. La primera será el propio PCE de agosto: variación mensual, tasa interanual general y tasa subyacente. La segunda serán las revisiones de meses anteriores. La tercera será cualquier cambio metodológico o de fuente que explique por qué el nuevo historial difiere del que el mercado estaba usando hasta ahora.
Una revisión histórica no es automáticamente alcista o bajista para los mercados. Si julio, junio u otros meses se revisan al alza, la trayectoria de inflación puede parecer más persistente. Si se revisan a la baja, el nuevo dato de agosto podría quedar contextualizado dentro de una tendencia menos tensa. Lo importante es reconstruir la secuencia completa con la base nueva.
También conviene diferenciar nivel y dirección. Una inflación que baje desde niveles muy elevados puede seguir siendo incompatible con una política monetaria relajada. Del mismo modo, una revisión puntual al alza no implica por sí sola una nueva tendencia.
Por qué esta revisión importa más después de la subida de la Fed
La Reserva Federal elevó el 16 de septiembre el rango objetivo de los fondos federales en 25 puntos básicos, hasta 3,75%-4,00%, y volvió a describir la inflación como elevada. Eso convierte la próxima lectura de PCE en una prueba directa para la narrativa monetaria posterior a la subida.
Si el dato nuevo y las revisiones refuerzan la idea de inflación persistente, el mercado puede exigir tipos altos durante más tiempo y trasladar esa presión hacia Treasury yields, dólar y activos de larga duración financiera. Si, por el contrario, el conjunto revisado muestra una desinflación más convincente, la discusión podría desplazarse desde nuevas subidas hacia cuánto tiempo debe mantenerse el nivel actual.
La clave no es anticipar una reacción mecánica. El mismo número puede producir respuestas distintas si las revisiones cambian la tendencia subyacente o si el mercado ya había descontado un escenario determinado.
El error que conviene evitar: comparar bases distintas
Imagina que agosto aparece con una tasa interanual inferior a julio. Esa comparación solo es limpia si el julio que utilizas es el julio revisado publicado junto al nuevo informe. Si utilizas el dato antiguo, podrías atribuir a agosto una mejora o un deterioro que en realidad procede de la revisión estadística.
La misma disciplina debe aplicarse a gráficos, titulares y comparaciones históricas. Después de la actualización anual, una captura antigua y una tabla nueva pueden mostrar números diferentes sin que ninguna de las dos haya sido “incorrecta” en su momento. Simplemente pertenecen a vintages estadísticos distintos.
BEA mantiene un archivo de datos previamente publicados precisamente para que los usuarios puedan reconstruir esas diferencias. Para análisis de mercado, la regla más segura es utilizar una sola vintage de datos por comparación y dejar claro cuándo se está estudiando una revisión.
Cómo leer el informe en cinco pasos
1. Mira primero las revisiones. Antes de comparar agosto con julio, comprueba si julio, junio y meses anteriores han cambiado.
2. Separa general y subyacente. El headline captura toda la cesta; el core ayuda a aislar una parte de la tendencia menos expuesta a alimentos y energía.
3. Distingue mensual de interanual. Una tasa interanual puede bajar por efectos base incluso si el dato mensual sigue siendo incómodo.
4. Comprueba la reacción de tipos. El Treasury a dos años suele condensar rápidamente cambios en expectativas sobre la Fed, mientras los tramos largos incorporan además crecimiento, oferta de deuda y prima por plazo.
5. Evita una conclusión por un solo dato. Una revisión anual puede cambiar el contexto suficiente como para que la secuencia completa importe más que el titular de agosto.
Qué aporta el PCE frente al IPC
El PCE y el IPC miden inflación al consumidor, pero no utilizan exactamente la misma cesta ni los mismos pesos. El PCE incorpora una cobertura más amplia y permite que el peso de las categorías cambie con el comportamiento de gasto. Por eso la Reserva Federal lo utiliza como referencia central para su objetivo de inflación.
Eso no convierte al PCE en una medida “mejor” para todas las preguntas. El IPC sigue siendo muy útil para analizar precios afrontados directamente por hogares y contratos indexados. Para política monetaria, sin embargo, el PCE ocupa un lugar especial.
En nuestro análisis anterior sobre PCE y la reacción de Wall Street ya vimos que el dato de inflación importa tanto por el número como por la respuesta de bonos y activos de riesgo. Esta vez hay que añadir una dificultad adicional: la base histórica también puede moverse.
La conclusión: el dato nuevo importa, pero también el historial nuevo
El PCE de agosto del 30 de septiembre no debería analizarse como una cifra aislada contra un historial congelado. BEA publicará simultáneamente una actualización anual que puede modificar estimaciones anteriores de renta, gasto e inflación PCE.
La lectura correcta será reconstruir la serie revisada, separar headline de core y después observar cómo encaja el conjunto con una Fed que acaba de elevar los tipos al 3,75%-4,00%. Ese proceso evita confundir revisión estadística con cambio económico real.
Para seguir la publicación y la reacción de bonos, dólar y bolsa cuando llegue el dato, puedes seguir las actualizaciones en Telegram de Broker Inteligente.
Contenido informativo y educativo. No constituye asesoramiento financiero ni recomendación personalizada de inversión.