Lunes, 16 de noviembre de 2026
Los mercados financieros comienzan la semana con una pregunta que va mucho más allá de la evolución de una acción: ¿sigue teniendo recorrido el enorme ciclo de inversión en inteligencia artificial o estamos entrando en una fase en la que los inversores empiezan a exigir resultados mucho más tangibles?
La incertidumbre sobre Nvidia, la próxima salida a bolsa de Anthropic y el aumento de las expectativas de tipos de interés están provocando una retirada de posiciones en los activos tecnológicos. La presión también se ha trasladado al mercado de criptomonedas, donde Bitcoin ha llegado a caer por debajo de los 63.000 dólares durante el fin de semana y continúa cotizando por debajo de los 65.000.
La semana será especialmente importante. Nvidia publicará sus resultados del tercer trimestre fiscal mañana martes, Anthropic prepara su debut bursátil y el miércoles se conocerán las actas de la última reunión de la Reserva Federal.
No es simplemente otra semana de resultados empresariales: puede convertirse en una prueba de confianza para todo el ecosistema de inteligencia artificial.
Wall Street: los inversores reducen exposición antes de los grandes acontecimientos de la IA
Los futuros estadounidenses apuntaban a una apertura débil durante la mañana europea. En las primeras referencias de preapertura, los contratos del Nasdaq 100 llegaron a retroceder cerca de un 1%, mientras que los del S&P 500 cedían alrededor de un 0,4%. El Dow Jones mostraba un comportamiento más resistente.
La diferencia entre índices resulta significativa. La presión se concentra principalmente en las compañías tecnológicas y en las empresas vinculadas a los centros de datos, los semiconductores y la infraestructura de inteligencia artificial.
El mercado no está cuestionando necesariamente que la IA vaya a transformar la economía. Lo que empieza a cuestionar es el precio que está dispuesto a pagar por ese crecimiento y la rentabilidad que finalmente obtendrán las compañías que están invirtiendo miles de millones.
Nvidia es el ejemplo más evidente. La capitalización bursátil de la compañía ha descendido hasta aproximadamente 3,9 billones de dólares, frente a los 5,8 billones que llegó a alcanzar a comienzos de octubre.
La corrección refleja una combinación de incertidumbre sobre el liderazgo, preocupación por la rentabilidad futura de las inversiones en IA y dudas sobre la continuidad del crecimiento a los ritmos actuales.
La próxima publicación de resultados será, por tanto, mucho más que una comprobación de ingresos y beneficios. El mercado necesita confirmar que la demanda de infraestructura tecnológica sigue siendo suficientemente sólida para justificar las valoraciones alcanzadas.
Nvidia: los resultados de mañana serán la primera gran prueba sin Jensen Huang
La situación de Nvidia continúa siendo el principal foco de atención del sector tecnológico.
El 12 de noviembre, la compañía confirmó oficialmente la dimisión de Jensen Huang como presidente, consejero delegado y miembro del consejo de administración, con efecto inmediato.
El consejo ha designado a Colette Kress, hasta ahora directora financiera, como consejera delegada interina, mientras inicia la búsqueda de un sustituto permanente. Harvey C. Jones ha sido nombrado presidente del consejo.
La empresa ha asegurado que sus operaciones, compromisos con clientes y hoja de ruta tecnológica continuarán sin interrupciones.
Sin embargo, la salida de Huang introduce un elemento de incertidumbre difícil de cuantificar. Durante décadas, su figura ha estado estrechamente ligada a la estrategia, la cultura corporativa y el posicionamiento competitivo de Nvidia.
Durante el fin de semana también surgió una información publicada por el Financial Times según la cual Huang estaría estudiando la posibilidad de regresar al cargo y algunos aliados estarían intentando impulsar esa opción. Por ahora, se trata de una información periodística no confirmada oficialmente por Nvidia.
La compañía tiene previsto publicar sus resultados del tercer trimestre fiscal este martes 17 de noviembre, aproximadamente a las 22:20, hora peninsular española. La conferencia posterior está programada para las 23:00.
Los inversores estarán pendientes de cuatro aspectos:
- Ingresos y beneficios: si la compañía mantiene el ritmo de crecimiento esperado por el mercado.
- Demanda de centros de datos: si los grandes proveedores de servicios en la nube continúan ampliando sus inversiones.
- Perspectivas para 2027: cualquier señal de moderación en los pedidos podría provocar nuevas revisiones de valoración.
- Continuidad directiva: el mercado buscará claridad sobre el proceso de sucesión y la estabilidad del equipo ejecutivo.
Unos resultados sólidos podrían ayudar a estabilizar el sector. Sin embargo, incluso unas cifras excelentes podrían no ser suficientes si las perspectivas futuras o la incertidumbre sobre el liderazgo decepcionan.
Anthropic prepara una salida a bolsa histórica
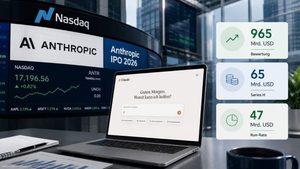
El segundo gran acontecimiento de la semana será la esperada salida a bolsa de Anthropic, la empresa responsable del desarrollo de Claude.
Su debut se perfila como uno de los acontecimientos más importantes del mercado tecnológico de este año, porque permitirá comprobar cuánto apetito mantienen los inversores por las compañías especializadas en inteligencia artificial.
El folleto preliminar de la operación contempla una oferta de 825 millones de acciones de clase A, con un rango de precio indicativo de entre 70 y 78 dólares por acción. La compañía ha solicitado cotizar en el Nasdaq bajo el símbolo ANT.
El documento también recoge una colocación privada paralela de 26.000 millones de dólares en acciones de clase N, con compromisos de compra de varias empresas del sector, entre ellas AMD, Broadcom, Google, Micron, Microsoft, Nvidia y TSMC. La operación está condicionada a la finalización de la oferta pública y al cumplimiento de determinados requisitos.
Hay varios aspectos especialmente interesantes.
En primer lugar, la participación de grandes compañías tecnológicas demuestra hasta qué punto el desarrollo de modelos avanzados de IA está generando relaciones financieras y estratégicas entre empresas que, en algunos segmentos, también compiten entre sí.
En segundo lugar, el debut de Anthropic servirá como termómetro para medir la valoración que el mercado está dispuesto a conceder a una compañía de inteligencia artificial en un momento de corrección tecnológica.
Y, en tercer lugar, su estructura de gobierno corporativo también merece atención. Anthropic está constituida como una sociedad de beneficio público y su folleto describe mecanismos específicos de supervisión relacionados con su propósito de desarrollar inteligencia artificial avanzada de forma responsable.
El mercado tendrá que decidir si está dispuesto a pagar una prima por el potencial de crecimiento de estas compañías o si empieza a exigir modelos de negocio más maduros y una mayor visibilidad sobre los beneficios.
DESCUBRIR BROKER INTELIGENTE EA
China y Japón añaden presión al escenario internacional
La sesión asiática ha sido especialmente complicada para los valores tecnológicos.
El Kospi surcoreano, el Nikkei japonés y el Taiex de Taiwán han registrado fuertes descensos. Las compañías vinculadas a los semiconductores y a la infraestructura de inteligencia artificial han concentrado buena parte de las ventas.
En Japón, el Nikkei ha retrocedido alrededor de un 2,4%, mientras que el mercado surcoreano ha acusado especialmente la debilidad de los fabricantes de memoria y otros proveedores de la cadena tecnológica.
Pero el problema no se limita a la IA.
Japón ha publicado una contracción anualizada del 0,1% de su PIB durante el tercer trimestre de 2026, frente a las expectativas de crecimiento del mercado. Es la primera contracción en cuatro trimestres.
El consumo privado cayó un 0,3%, reflejando la presión que los elevados costes de vida siguen ejerciendo sobre los hogares. En cambio, la inversión empresarial no residencial avanzó un 1,6%, apoyada en parte por la demanda de tecnología y digitalización.
China también ha ofrecido señales preocupantes.
Los datos de octubre muestran que:
- La producción industrial creció un 4,8% interanual, frente al 5,5% de septiembre y por debajo de las previsiones.
- Las ventas minoristas aumentaron apenas un 0,4%, frente al 1,1% del mes anterior.
- La inversión en activos fijos acumulada entre enero y octubre cayó un 8,1%.
La debilidad del consumo y de la inversión refleja que la recuperación de la segunda mayor economía del mundo continúa siendo desigual.
Para los mercados, esta combinación plantea un doble desafío: por un lado, la incertidumbre sobre el crecimiento de la inversión en inteligencia artificial y, por otro, la debilidad de la demanda interna en dos economías relevantes para las cadenas industriales y tecnológicas.
Europa resiste mejor: la rotación sectorial gana protagonismo
A diferencia de Asia y de los futuros estadounidenses, las bolsas europeas han mostrado una mayor resistencia.
El STOXX 600 se mantiene cerca de sus máximos históricos, apoyado por sectores como defensa, salud y consumo, mientras las compañías tecnológicas registran un comportamiento más débil.
Esta diferencia tiene una explicación importante: los índices europeos presentan una exposición menor a las grandes compañías estadounidenses que han liderado el ciclo de inteligencia artificial.
En un contexto de incertidumbre sobre las valoraciones tecnológicas, algunos inversores están buscando oportunidades en sectores con beneficios más visibles y modelos de negocio menos dependientes de las expectativas de crecimiento de la IA.
La rotación no implica necesariamente que Europa vaya a sustituir a Estados Unidos como principal destino de inversión. Pero sí muestra que el mercado empieza a buscar alternativas dentro de la renta variable global.
La evolución de los resultados empresariales europeos y la capacidad de sus compañías industriales para beneficiarse de la inversión tecnológica serán factores importantes durante los próximos meses.
Tipos de interés: la deuda estadounidense sigue siendo una fuente de presión
La otra gran preocupación de los mercados continúa siendo la política monetaria.
El rendimiento del bono estadounidense a diez años se mantiene alrededor del 5,14%, después de haber registrado durante la semana anterior su mayor repunte semanal desde abril de 2025.
El bono a treinta años se mueve cerca del 5,47%.
La persistencia de la inflación ha elevado las expectativas de nuevas subidas de tipos por parte de la Reserva Federal. Los mercados descuentan prácticamente una subida de 25 puntos básicos en diciembre, mientras que la posibilidad de un incremento de 50 puntos básicos continúa siendo minoritaria.
El dólar también se ha mantenido cerca de máximos de 19 meses frente a una cesta de divisas.
Esta combinación tiene consecuencias para los activos de riesgo:
- Aumenta el coste de financiación de las empresas.
- Reduce el valor actual de los beneficios futuros.
- Hace más atractiva la renta fija frente a determinadas acciones de crecimiento.
- Dificulta la recuperación de activos especulativos como las criptomonedas.
Hoy los inversores estarán pendientes de la encuesta manufacturera Empire State de Nueva York y de las declaraciones de responsables de la Reserva Federal, incluido su presidente, Kevin Warsh.
El miércoles se publicarán las actas de la reunión del FOMC del 27 y 28 de octubre. El documento permitirá conocer mejor el debate interno sobre inflación, crecimiento y próximos movimientos de los tipos.
Petróleo y oro: el mercado energético mira al exceso de oferta
El petróleo continúa moviéndose en un entorno complejo.
El Brent cotiza alrededor de los 95-96 dólares por barril, mientras que el WTI estadounidense se sitúa cerca de los 88-89 dólares.
A pesar de las tensiones geopolíticas en Oriente Medio, las expectativas de un aumento de la oferta están limitando los avances del crudo.
La Agencia Internacional de la Energía estima que la oferta mundial durante el cuarto trimestre podría superar la demanda en aproximadamente 1,7 millones de barriles diarios.
La recuperación de las exportaciones desde Oriente Medio y la debilidad de algunos indicadores de demanda, especialmente en China, están contribuyendo a esta perspectiva.
No obstante, el riesgo geopolítico sigue siendo relevante. Cualquier interrupción en las rutas de transporte marítimo o en las infraestructuras energéticas podría modificar rápidamente las previsiones.
El oro, por su parte, cotiza por debajo de los 3.900 dólares por onza. Los rendimientos elevados de la deuda y la fortaleza del dólar están reduciendo su atractivo a corto plazo, aunque continúa siendo una referencia importante para las estrategias de diversificación.
Criptomonedas: Bitcoin resiste cerca de 65.000 dólares, pero el miedo domina el mercado
El mercado de criptomonedas sigue atravesando una fase de elevada presión.
Bitcoin llegó a caer hasta la zona de los 62.000 dólares durante el fin de semana, antes de recuperar parte del terreno perdido. Durante la mañana del lunes se mueve alrededor de los 64.000-65.000 dólares.
Ethereum continúa por debajo de los 2.000 dólares.
Las referencias aproximadas de las principales criptomonedas son:
- Bitcoin (BTC): 64.500 dólares.
- Ethereum (ETH): 1.810 dólares.
- BNB: 590 dólares.
- Solana (SOL): 71 dólares.
- XRP: 0,95 dólares.
- Cardano (ADA): 0,15 dólares.
- Dogecoin (DOGE): 0,06 dólares.
El comportamiento semanal continúa siendo negativo. Bitcoin acumula una caída aproximada del 12%, Ethereum ronda el 15% y Solana se aproxima al 14%. XRP, BNB y Cardano también registran descensos de doble dígito en el periodo de siete días.
El índice Fear & Greed se sitúa en torno a 10 puntos sobre 100, una lectura asociada a un escenario de miedo extremo.
¿Qué está provocando esta debilidad?
1. Salidas de capital y menor demanda institucional. Los flujos negativos de los fondos cotizados vinculados a Bitcoin han reducido el apoyo comprador que había contribuido a sostener el mercado.
2. Tipos de interés elevados. La expectativa de una Reserva Federal más restrictiva está reduciendo el atractivo relativo de los activos especulativos.
3. Desapalancamiento. La caída de Bitcoin por debajo de niveles psicológicos importantes ha provocado liquidaciones de posiciones, aumentando la volatilidad.
4. Incertidumbre tecnológica. La corrección de las grandes compañías de IA está afectando al sentimiento general de los inversores y puede provocar ventas cruzadas entre diferentes clases de activos.
Durante el fin de semana, la capitalización total del mercado cripto llegó a perder aproximadamente 217.000 millones de dólares. Las liquidaciones también fueron relevantes, especialmente en posiciones largas de Bitcoin y Ethereum.
La recuperación desde los mínimos del domingo es una señal de estabilización, pero todavía no permite hablar de un cambio de tendencia.
Para confirmar una recuperación más sólida será necesario observar entradas sostenidas de capital, una mejora del sentimiento y una recuperación de Ethereum y de las principales altcoins.
Las cinco claves que pueden mover los mercados esta semana
La agenda de los próximos días está especialmente cargada:
1. Resultados de Nvidia — martes 17 de noviembre. La compañía publicará sus resultados después del cierre de Wall Street. Las previsiones de demanda y la estrategia del nuevo equipo directivo serán determinantes.
2. Debut bursátil de Anthropic — previsto para esta semana. La operación permitirá comprobar el apetito de los inversores por las empresas de inteligencia artificial y sus valoraciones.
3. Actas de la Reserva Federal — miércoles 18 de noviembre. El mercado buscará pistas sobre la posibilidad de nuevas subidas de tipos.
4. Encuentro de Trump, Xi Jinping y Vladímir Putin — jueves 19 de noviembre. La reunión prevista en el marco de la cumbre de la APEC en Shenzhen podría aportar novedades sobre las relaciones internacionales, el conflicto en Oriente Medio y la relación entre Estados Unidos, China y Rusia.
5. Evolución de Bitcoin y los activos tecnológicos. La capacidad de ambos mercados para estabilizarse será una referencia importante para medir el apetito por el riesgo.
Conclusión: la inteligencia artificial no ha terminado, pero el mercado está cambiando sus exigencias
La semana comienza con una advertencia para los inversores.
La inteligencia artificial continúa siendo una de las grandes tendencias económicas y tecnológicas de esta década. La inversión en centros de datos, semiconductores, modelos avanzados y servicios en la nube sigue transformando sectores enteros.
Sin embargo, el mercado está empezando a distinguir entre las compañías que realmente pueden convertir esa inversión en beneficios sostenibles y aquellas cuya valoración depende principalmente de expectativas futuras.
Nvidia representa el primer gran examen de esta nueva etapa. Anthropic será el segundo. Y la evolución de los tipos de interés determinará cuánto está dispuesto a pagar el mercado por el crecimiento.
La corrección de Bitcoin y de las altcoins añade otra señal de prudencia: cuando aumenta la incertidumbre y el coste del dinero permanece elevado, los activos más sensibles al apetito por el riesgo suelen sufrir primero.
La clave de esta semana no será únicamente comprobar si las empresas de IA siguen creciendo, sino descubrir si ese crecimiento puede justificar las valoraciones que el mercado ha construido alrededor de ellas.